2027年7月1日起,任一交易日收盘价低于0.25美元,即遭立即停牌并启动退市程序。NYSE American以一份长达近两年的规则修订案,将低价股监管推向“零容忍”时代。
一、新规落地时间线
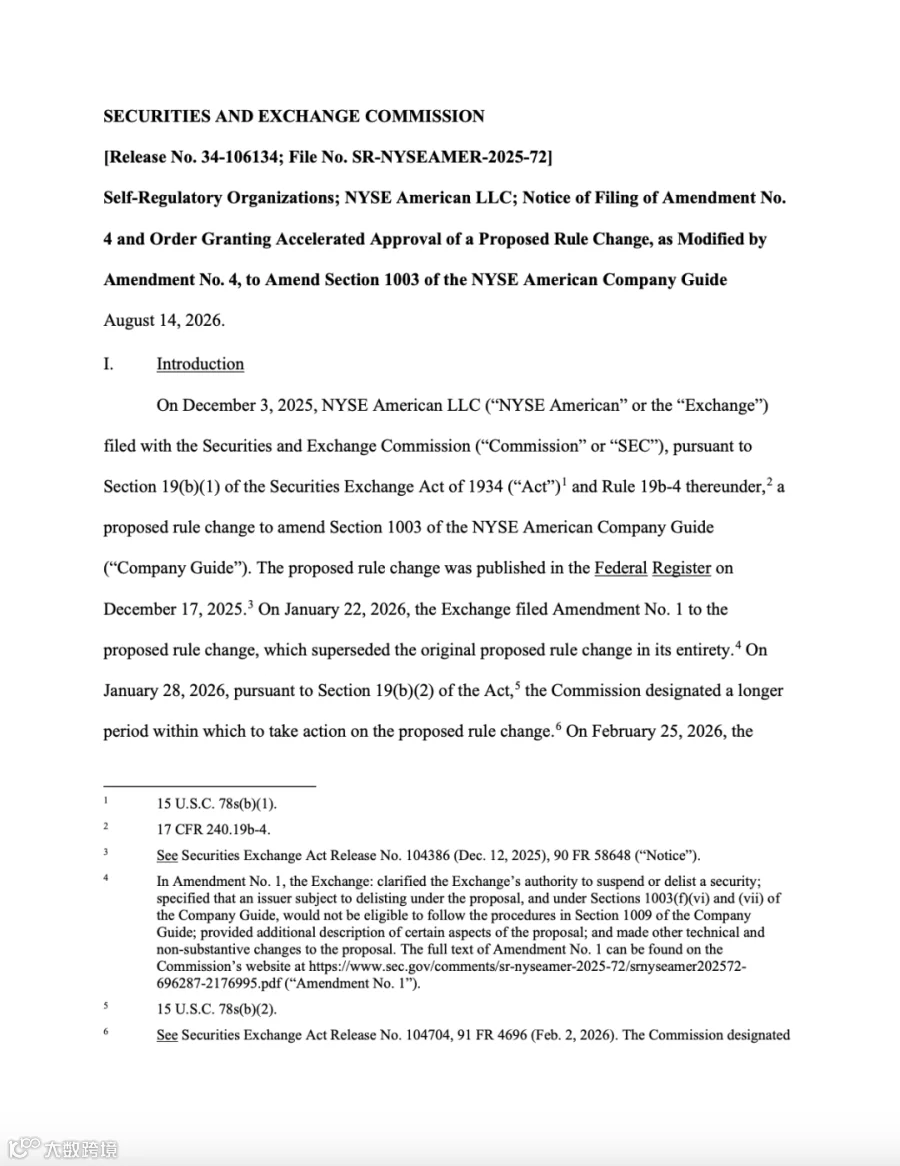
2026年8月14日,美国证券交易委员会(SEC)发布 第34-106134号文件(档案编号 SR-NYSEAMER-2025-72),加速批准了NYSE American LLC(下称“美交所”)提交的规则变更提案,正式修订《NYSE American公司指南》(Company Guide)第1003条。
这一规则的演变经历了多轮博弈:
2025年12月3日,美交所首次提交草案;
此后分别于2026年1月22日、2月25日、3月6日提交第1、2、3号修正案,后续删除了原拟议的“500万美元最低市值退市”条款,并对部分表述进行技术性调整;
2026年3月17日,SEC启动正式审批程序;
2026年7月15日,美交所提交第4号修正案,将生效日期从原定的2026年10月1日推迟至2027年7月1日,为发行人留出近一年的过渡期;
2026年8月14日,SEC以加速批准方式正式通过该规则。
SEC在批准令中明确表示,已收到多封市场评论函,并逐一进行了回应,最终认定新规符合《1934年证券交易法》的要求。
二、三大新规核心内容速览
新规对《公司指南》第1003(f)(v)条进行了根本性重构,核心变化可归纳为三项:1. 0.25美元“单日击穿即退市”
原规则下,股价长期低于0.10美元才触发退市程序,且存在与交易所的前置沟通和整改空间。新规将红线大幅上调至0.25美元,并规定:
任一交易日收盘价低于0.25美元(“最低交易价格”),交易所立即暂停交易,并依据第1009条启动摘牌程序。
无整改宽限期,不适用第1009条任何补救程序(如提交合规计划、申请延长考察期等),发行人仅保留对摘牌决定的申诉权(依据《公司指南》第12部分)。
2. 监管自由裁量“兜底条款”
即使股价尚未跌破0.25美元,若交易所认为该证券“出现急剧下跌、处于异常低位且无回升希望”,仍可依据第1002(e)条授予的一般权力,直接暂停交易或摘牌。
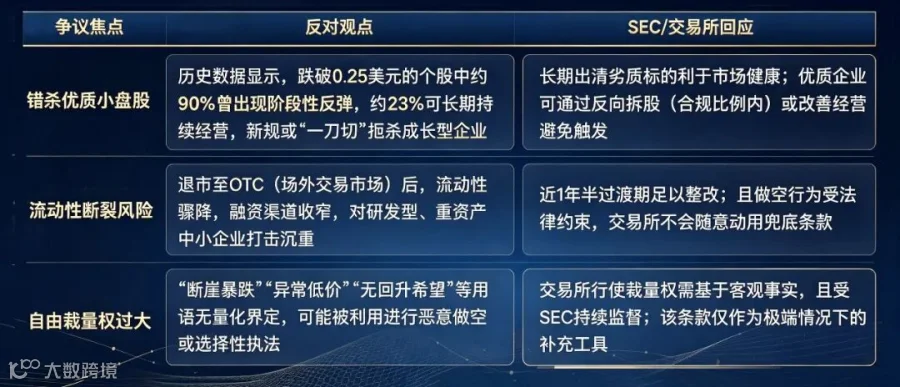
美交所表示,历史经验表明,符合此类情形的证券通常无法恢复至合理价格区间。但反对者指出,该条款未设定任何量化标准,赋予交易所过大的自由裁量权。
3. 反向拆股“保壳”通道被堵
新规同步强化了对反向股票分割的限制:
两年内累计反向拆股比例 ≥ 200:1,直接触发退市(第1003(f)(vi)条);
反向拆股后,若仍无法满足第1003条规定的任何持续上市量化标准(股东权益、公众持股数、市值等),同样退市(第1003(f)(vii)条)。
这两类情形下,发行人也不适用第1009条补救程序。此举旨在杜绝低价股通过反复合股“续命”的常见操作。
三、监管逻辑
SEC与美交所在批准令中阐述了新规的正当性:
低价股天然脆弱:每股交易价格极低时,实施市场操纵所需的资金成本大幅下降,股价更易被少数资金左右,且波动性显著放大;
历史数据佐证:美交所内部统计显示,跌破0.25美元的个股中,约77%最终未能恢复上市地位,继续保留只会增加投资者风险和监管成本;
前置沟通机制:交易所工作人员在股价接近1美元时即主动与发行人沟通,告知潜在风险,并非毫无预警;
充分过渡期:从提案发布到生效(2025年12月至2027年7月),长达19个月,足以让有能力的发行人通过合规方式(如合理比例的反向拆股、改善基本面)提升股价。
监管层认为,长期来看,维护市场整体质量和投资者信心的公共利益,优于个别中小企业短期承受的退市压力。
四、市场争议与SEC的回应
尽管新规已获批准,市场中的反对声音始终未消,主要集中在以下几点:
五、对投资者的影响与启示
对于赴美上市的中小市值公司(尤其是生物医药、科技、矿业等股价波动较大的行业),未来一年将是关键窗口期:
评估当前股价与0.25美元的安全距离;
如股价长期在0.5美元以下徘徊,需提前制定反向拆股方案(注意两年内累计不超过200:1);
夯实基本面,避免因业绩波动引发“断崖式下跌”触发兜底条款。
对于投资者,新规将加速低质标的的出清,但也可能带来短期错杀机会。需密切关注持仓股票的交易价格和成交量异常变化,提前做好流动性管理。