


“挂牌不等于融资,公众化不等于流动性。”
这是2026年所有评估赴美路径的企业必须接受的市场现实。
随着《外国公司问责法》常态化执行、PCAOB审计底稿检查落地,以及中国证监会境外上市备案的严格前置,中企赴美不再是一场“花钱买代码”的资本游戏,而是一次对财务信息质量、法律干净度与持续经营能力的综合检验。
本文基于最新监管规则与实务操作经验,系统拆解OTCQB、纳斯达克及纽交所的真实准入条件、成本结构与适配边界。
一、主板通道结构性收窄,分层格局确立
第一梯队——主板直通车:
业务成熟、审计底稿可验证、中美双边备案合规的头部企业,仍可正常推进纳斯达克全球精选市场(NGS)或全球市场(NM)及纽交所主板的IPO或转板流程。
第二梯队——场外孵化层:
中等体量、财务指标暂未达主板要求、但具备真实营收与可验证增长的企业,以OTCQB为资本基础设施,通过公众化改造积累合规信用与机构关注度。
第三梯队——已被实质性排除:
无实质业务支撑、依赖微型IPO或反向并购实现"代码套利"的标的,在SEC跨境执法特别工作组与纳斯达克专项规则的双重约束下,已无可行路径。
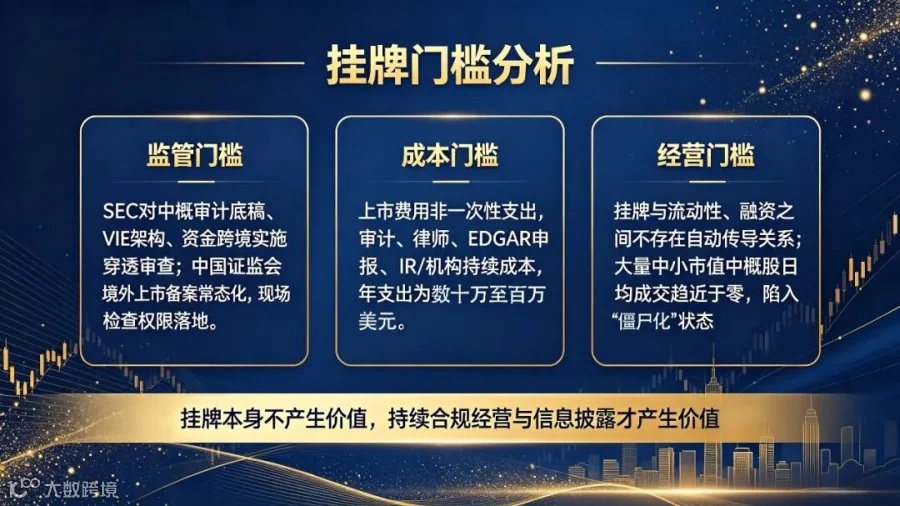
核心约束已从"中介执行能力"转向以下三项结构性门槛:
二、OTCQB:场外报价市场的功能定位与边界
OTCQB属场外交易市场(Over-the-Counter),并非证券交易所上市。其合规层级高于粉单市场(Pink),但低于纳斯达克及纽交所的任何板块。企业若在该层级完成信息披露与DTC(Depository Trust Company)资格申请,可获得美国公众公司的法律身份与交易代码。OTCQB内部流动性呈显著两极分化:
- 活跃层:具备做市商报价、机构持仓、定期PIPE融资或并购预期的标的,存在间歇性成交与价格发现功能;
- 沉寂层:绝大多数标的日均成交量极低甚至连续数周零成交,买卖价差宽幅波动,不具备有效退出通道。
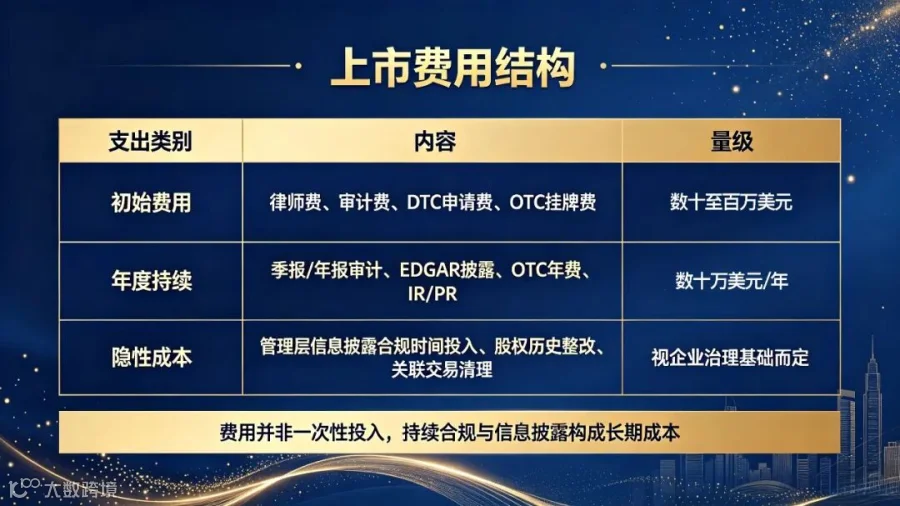
OTCQB的显性优势在于准入成本低于主板,但持续合规义务不可忽视,上市成本结构如下:
OTCQB适用场景:
业务真实但财务指标暂未满足主板要求;
需以美国公众公司身份开展PIPE融资、并购对价支付、股权激励或品牌背书;
管理层接受低流动性现实,具备持续合规的财务与治理意愿。
QTCQB不适用场景:
无实质业务,意图通过购买已挂牌代码实现“借壳”;
预期挂牌即触发大额公募融资;
无法承担年度合规支出,或无法维持持续信息披露能力。
三、纳斯达克:2026年中企专项规则及准入条件
纳斯达克下设三个层级:全球精选市场(NGS)、全球市场(NM)及资本市场(CM)。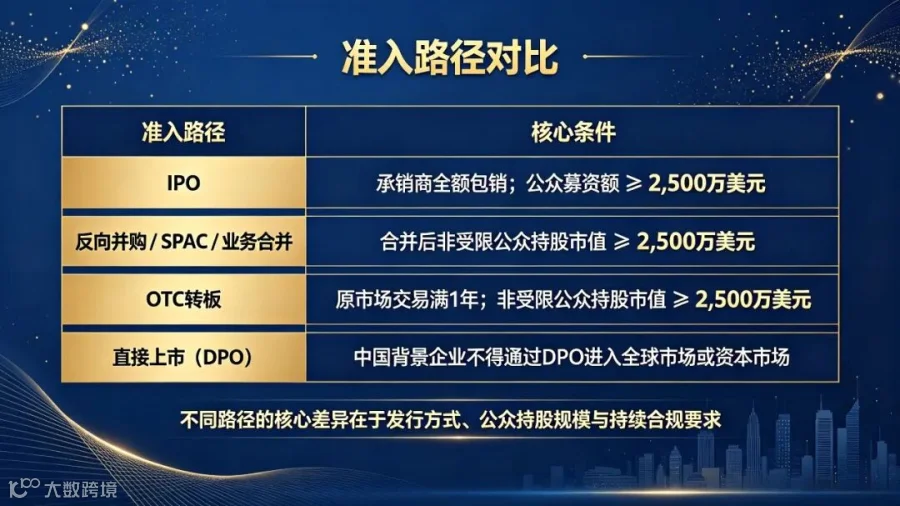
此外,交易所对COC身份认定享有自由裁量权,基于七维判定框架综合评估,包括注册地、主要经营地、资产所在地、管理层国籍、营收来源、员工分布及投票权控制等因素。
这意味着,“换个注册地”“搭个红筹”并不能自动绕开中企专项审查。

连续30个交易日总市值低于500万美元,将触发退市程序。
对于中小市值中概标的,维持上市地位本身即构成持续挑战。
四、纳斯达克VS纽交所

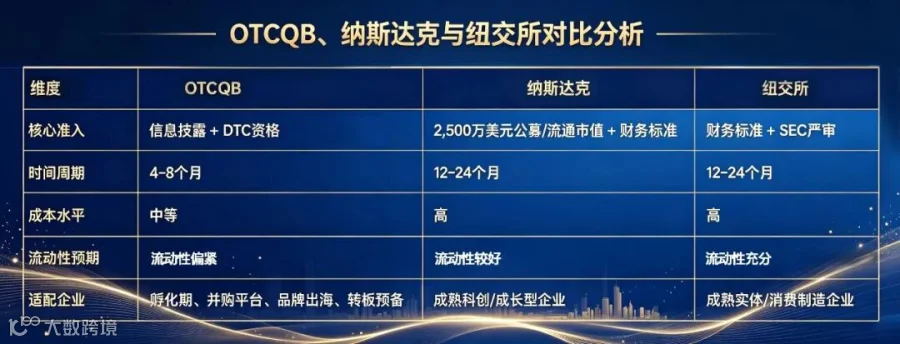
五、OTCQB、纳斯达克与纽交所三条路径对比分析
六、2026年SEC监管关键节点
1. 内部人交易披露
外国私人发行人(FPI)的内部人交易申报豁免已被取消。
董事、高管及10%以上股东须在交易发生后T+2个交易日内提交Form 4;期初持股须提交Form 3;年末未申报交易须补交Form 5。
2. 《外国公司问责法》(HFCAA)
PCAOB对中概审计机构的检查权持续执行。
审计师无法配合底稿检查,将导致该审计师出具的所有报告失效,进而触发交易禁令。审计师选择是赴美上市的结构性前提,而非行政性程序。
3. 跨境执法特别工作组
SEC跨境执法特别工作组重点监控以下行为模式:
市场操纵与对敲交易;
壳公司交易与反向并购中的虚假披露;
PIPE融资中的穿透式审查;
做市商与发行人的利益关联;
中介机构对挂牌、流动性、融资的兜底承诺。
4. 风险披露义务
中概企业的风险因素披露不得套用通用模板。
VIE控制权链条、境内监管审批依赖、数据跨境传输限制、资金汇回路径等,须结合企业具体情形逐项披露,达到“充分且特定化”的标准。
5. 中美双向监管协调
美国侧:SEC注册审查 + PCAOB审计检查。
中国侧:中国证监会境外上市备案 + 安全审查(如适用)+ 数据出境评估 + 现场检查权限。
双向合规不是择一关系,而是叠加关系。
七、企业资本化评估维度关键指标
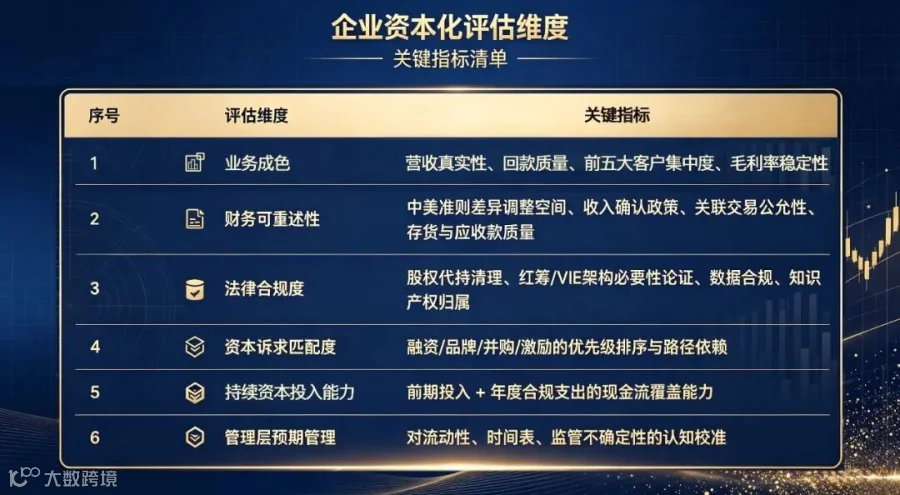
评估结论分级:
六项均达标:可启动主板或OTC路径的方案设计;
四项至五项达标:建议先完成治理整改与财务规范化,再进入发行流程;
三项及以下达标:现阶段不宜推进赴美上市,应将资源集中于业务发展与内控建设。
八、四个认知误区
误区一:OTCQB等同于纳斯达克上市。
辨析:OTCQB属场外报价市场,与纳斯达克交易所上市在法律地位、监管要求、流动性机制上均存在本质差异。转板需重新满足纳斯达克全部准入条件,不构成自动升级。
误区二:取得交易代码即标志上市成功。
辨析:代码获取仅为信息披露义务的起点。后续持续披露质量、审计合规性、二级市场维护能力,才是决定公众公司存续价值的核心变量。
误区三:委托专业中介即可确保上市、流动性与融资。
辨析:合规中介的职责边界限于法律与审计程序的执行,不对市场结果承担责任。任何对挂牌、流动性或融资的确定性承诺,均超出合规服务范围。
误区四:主板路径在任何情况下均优于OTCQB。
辨析:路径选择应基于企业所处发展阶段与资本诉求。体量不足时强行冲击主板,不仅面临更高的失败概率,还会消耗有限的财务与管理资源,形成“未上市先失血”的局面。
九、结语
2026年中企赴美上市的本质,是一次跨境监管合规能力、财务信息质量与资本市场叙事能力的综合检验。
挂牌本身不产生价值,只有挂牌后持续的合规经营与信息披露,才能将公众公司身份转化为融资能力、品牌资产与并购工具。
对于拟赴美企业而言,正确的决策顺序应为:
先评估业务是否具备跨境资本化的基础条件,再选择适配的市场层级,最后匹配相应的中介机构与时间规划。
颠倒顺序,将“挂牌”置于“业务”之前,是2026年赴美路径中最常见的决策失误。
