


深圳大卖的半年报,开始出现明显分化。
近期,多家跨境电商上市公司陆续披露2026年上半年业绩。部分企业营收与利润双增,另有部分企业则陷入“增收不增利”的困境。其中,老牌跨境大卖傲基的半年报尤为引人注目。
2026年上半年,傲基实现营收72.21亿元,同比增长28.77%;但归母净利润仅为4091.8万元,同比下滑62.07%。这意味着其百元营收对应的归母净利润仅约0.57元,呈现出“规模扩张、利润摊薄”的显著特征。
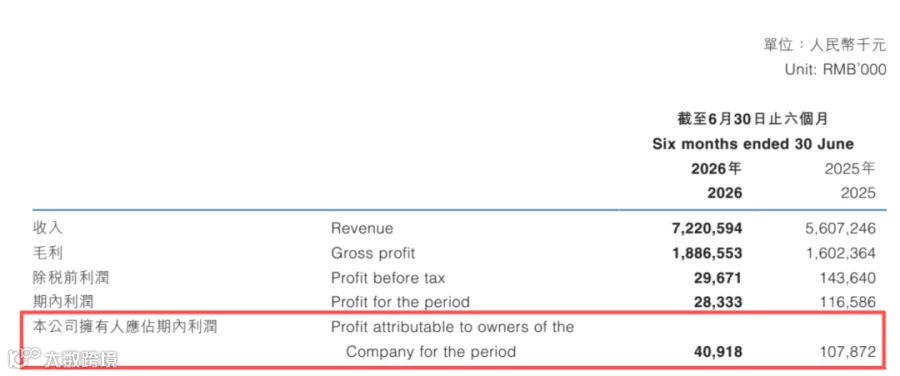
傲基72亿营收,为何仅余4000万利润?
从业务结构来看,傲基已不再局限于单一的商品销售。上半年,其商品销售收入约48亿元,同比增长22.4%;物流解决方案收入达24.21亿元,同比增长43.7%,占总营收的三分之一。公司在拓展家具、家居等商品的同时,将海外仓与物流配送网络打造为第二增长曲线。渠道方面,北美收入保持增长,欧洲收入同比大增65.2%,TikTok等新兴第三方平台收入增长82.2%。
然而,新增业务尚未转化为同等规模的利润,主要受以下因素拖累:
一是物流成本攀升。自配送业务仍处亏损状态,导致物流解决方案毛利率从上年同期的10.2%降至7.6%,海外仓扩张亦增加了租赁与融资成本。
二是产能与汇率压力。自有工厂尚处产能爬坡期,现有订单暂不足以覆盖固定成本;叠加汇率波动造成的汇兑损失,多重成本压力导致利润显著缩水。
深圳大卖利润分化加剧
傲基的境遇并非个例,深圳头部跨境大卖的利润分化正在加剧。
影石创新上半年营收55.17亿元,同比增长50.29%,但归母净利润仅3040.73万元,同比暴跌94.15%,扣非净利润甚至转亏。公司指出,存储芯片价格上涨及研发市场开拓等短期内对利润形成较大压力。这表明高速扩张期的大卖,营收增长已无法自然等同于利润增长。
相比之下,安克创新与绿联科技实现了营收与利润双丰收。安克创新上半年营收166.05亿元,同比增长29.05%,归母净利润17.02亿元,同比增长45.86%,综合毛利率升至49.82%;绿联科技营收58.21亿元,同比增长50.92%,归母净利润4.31亿元,同比增长56.90%,综合毛利率升至39.18%。
赛维时代则呈现温和波动态势。上半年营收62.01亿元,同比增长16.01%,归母净利润1.66亿元,同比微降2.06%。尽管利润波动有限,但经营现金流同比下降37.41%,凸显出规模扩张后现金流管理的重要性。
下一场竞争:从拼规模到拼效率
综合头部大卖的业绩表现,跨境电商行业的竞争逻辑正发生深刻转变。过去,行业竞争聚焦于SKU数量、平台流量与销售额增速。但当营收迈入数十亿乃至百亿量级后,重资产投入与供应链管理成为影响利润的核心变量。海外仓自建、物流自营、工厂投资及研发投入,不仅决定了营收天花板,更考验企业的投入期承受能力。
以傲基为例,物流业务收入虽超24亿元,但自配送仍处亏损;自有工厂已投运但产能尚未满载。前期投入已转化为规模,关键在于何时将投入转化为实际利润。
对于当下的跨境卖家而言,单纯追求GMV(商品交易总额)的时代已然过去。做大业务规模并非难事,难的是将规模切实转化为利润。当行业步入重资产、品牌化与全球供应链竞争的新阶段,企业比拼的不再仅仅是销售规模,而是将投入转化为效率、将规模转化为利润的核心能力。
