



|
|
综合|港交所披露文件、公司招股书、公司官网、公开报道
业务起点与战略延伸
奕斯伟计算成立于2019年,业务起点是智能终端的人机交互与多媒体芯片。电视、显示器及其他智能终端对画面、连接和交互的需求,构成了公司较早的收入基础;近两年,公司将RISC-V处理器、AI SoC和互连芯片推向汽车、机器人和工业场景,试图把芯片销售延伸至计算平台与软件适配。
产品路线与技术转化
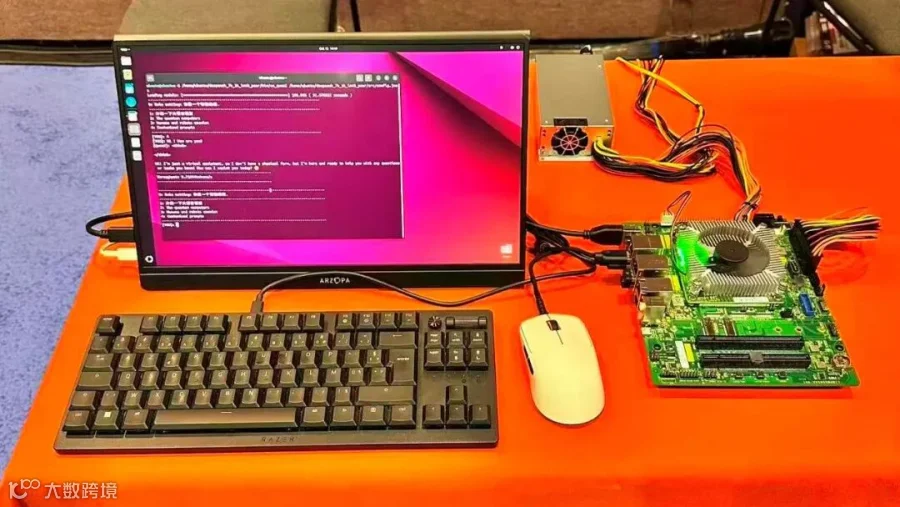
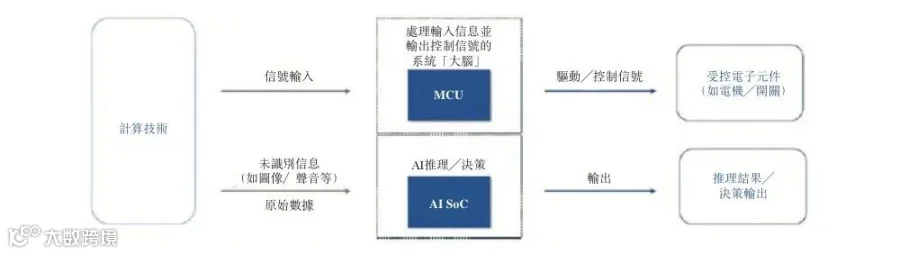
这种产品路线的关键,在于把开源指令集转化为可交付的芯片和板卡。公司官网披露,EBC7702 Mini-DTX开发板搭载EIC7702X,集成8核64位RISC-V乱序执行CPU与40 TOPS NPU,面向本地推理和开发者部署;招股书中的计算芯片方案则将MCU的实时控制与AI SoC的推理能力放入同一系统,用于智能制造、工业物联网、自动驾驶汽车及机器人等场景。
研发进展与财务表现
截至2026年3月末,公司已形成620余个IP模块和20余款RISC-V处理器核。计算芯片及解决方案的收入也开始体现放量:2023年该项收入仍不足百万元,2025年升至3.20亿元,2026年第一季度达到2.23亿元。招股书披露,公司部分RISC-V AI SoC已完成客户验证,汽车MCU、电子后视镜SoC及工业端侧计算产品正推进量产和导入。
财务端,公司的收入规模仍由既有智能终端业务托底。2023年至2025年,收入分别为17.52亿元、20.25亿元和24.31亿元;2026年第一季度收入为4.94亿元,同比增长18.4%。同期,公司仍处于高投入阶段,2025年净亏损15.16亿元。研发、产品导入和市场拓展持续消耗现金,计算芯片能否形成持续出货,将决定收入结构改善的速度。
订单预期与股权募资
公司在聆讯后资料集中披露,若干RISC-V AI SoC的意向订单规模已超过2025年该类产品收入的两倍;但芯片从设计定型、客户验证到规模出货通常跨越数个季度,收入确认仍取决于终端客户的量产节奏。历史申请版本显示,2025年前五大客户收入占比为64.6%,客户集中度与项目交付节奏仍会影响经营波动。
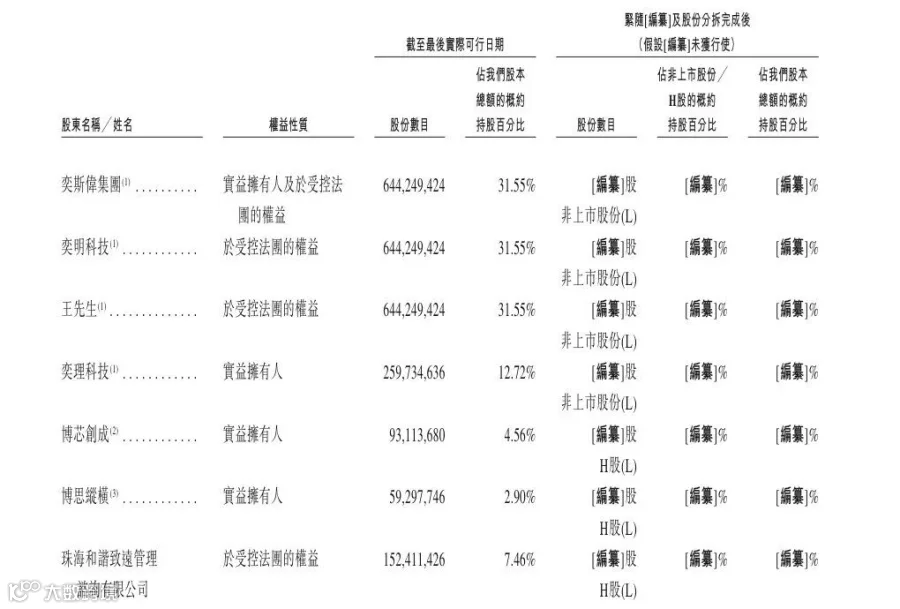
股权结构中,奕斯伟集团及员工持股平台合计持有公司约31.55%股份,产业资本、地方产业基金和财务投资者共同构成外部股东基础。公司拟将募集资金用于RISC-V芯片迭代、RISAA软硬件平台、战略性并购、市场拓展及生态建设。对资本市场而言,智能终端交互业务提供了当前收入规模,RISC-V计算芯片则承载了下一阶段的估值叙事;后者的客户导入、量产兑现与毛利改善,将决定这一叙事能否转化为可验证的经营结果。
参考来源:港交所申请版本、中国证监会境外发行上市备案通知书、奕斯伟计算官网。







