



文|罗拉
编辑|孙静
2017年6月,Lidl(历得)与Aldi(奥乐齐)两大德国硬折扣巨头开启了对美国零售业的“东征”。奥乐齐加速扩张,其自有商品不仅价格比传统超市低50%,品质更媲美一线大牌,屡获行业大奖。这彻底扭转了美国消费者对自有品牌“廉价低质”的刻板印象。
在贝恩公司2018年的报告中指出,商超自有品牌销售增速已超越全国性品牌。这一消费心智的转变,倒逼沃尔玛、克罗格、塔吉特及亚马逊全食等巨头卷入“自营”军备竞赛。至2025年,美国消费者每购买四件日用品,就有一件来自超市自有品牌,“买自有品牌”成为精明消费的代名词。
如今,相似浪潮正在中国上演。自有品牌不仅是这轮自营化的显性表征,更标志着零售商正从单纯的销售者向选品、研发、品控及履约环节深度延伸,全面掌控商品定义与供应链。
01 商超的黄金货架大都留给了自有品牌
近两三年,食品生鲜领域的现象级爆品多出自商超自营。年销破10亿元的山姆Member's Mark瑞士卷、破5亿元的胖东来精酿啤酒、破1亿元的盒马草莓盒子蛋糕,以及屡遭抢购的沃尔玛沃集鲜牛奶,均是消费者用真金白银验证的口碑之作。同时,自营品质也获专业背书,例如在2026年世界啤酒大奖赛中,美团歪马送酒的一款自有精酿获评“风格世界最佳”。
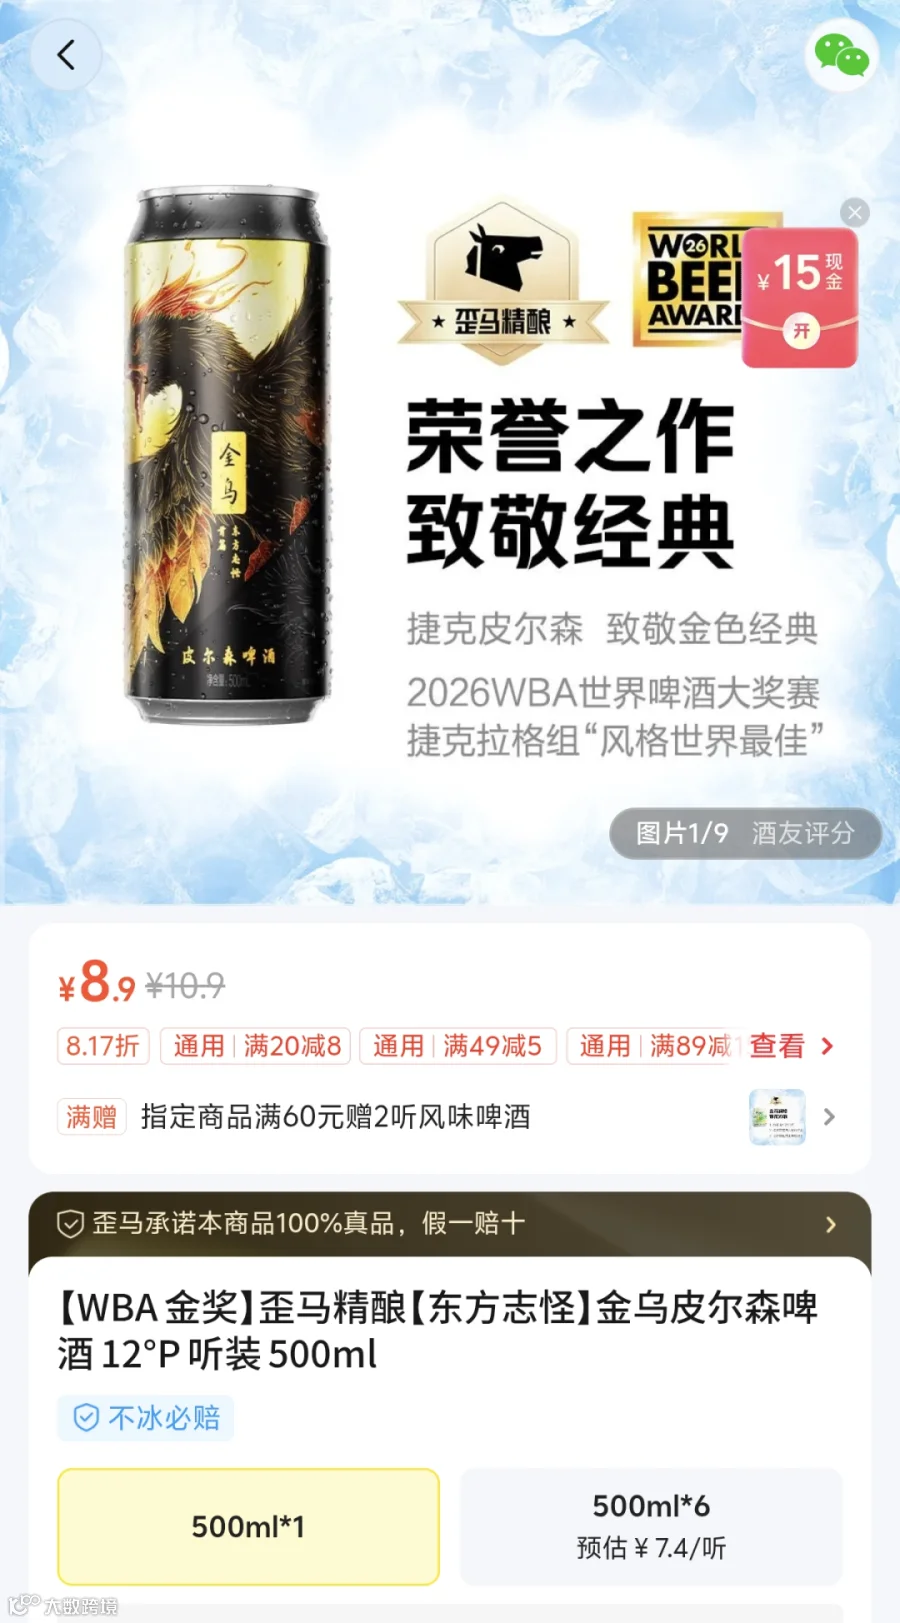
▲ 获得世界啤酒大奖赛大奖的「金乌皮尔森」
爆品的涌现并非偶然。今年密集走访超市的消费者会发现:入口显眼处及烘焙、生鲜等高频复购区,已成自有品牌的主场。沃集鲜、DL、盒马工坊、七鲜、象大厨等独家商品不仅占据黄金货架,更满足了年轻人的“寻宝”欲;而宝洁、雀巢、玛氏等传统大牌则面临陈列面积缩减或被移至边角的境遇。
贝恩公司的报告印证了这一点:2025年,山姆、开市客、盒马的自有品牌占比分别达38%、41%和35%左右,奥乐齐更是高达九成。公开数据显示,胖东来自有品牌2025年营收达64亿元(三年前的85倍),总销售占比30%;麦德龙自有品牌C端销售占比亦达30%,连续四年双位数增长;叮咚买菜的自有品牌占比去年也突破了20%。
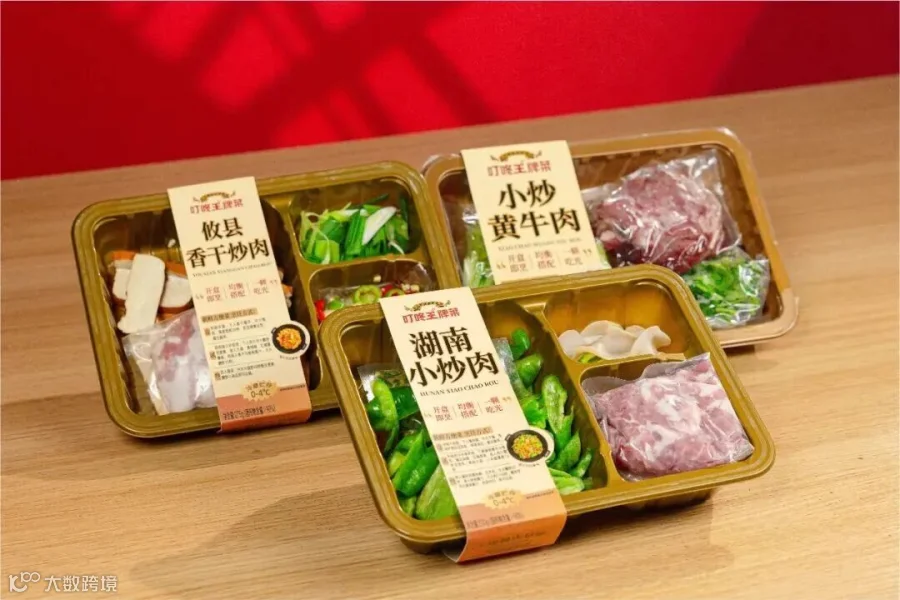
▲ 叮咚买菜自有品牌开发的「新鲜方便菜」
自有品牌曾是会员店与硬折扣的王牌,如今已成为国内头部零售商的“必修课”。2025年,全国商超自有品牌销售额突破3800亿元,占整体零售规模9.2%,同比增长17%,增速远超传统品牌,重现十年前美国市场趋势。
究其原因:一是消费趋势转变。经济换挡期下,理性务实、追求性价比成为主流,消费者愈发拒绝大牌溢价。二是供应链产能溢出。2019年至2026年一季度,食品制造业产能利用率下降2.7%。据某预制菜厂商透露,过往工厂需20%以上毛利方能运转,但在内卷当下,10%的毛利也愿与零售商合作。规模优势与成本控制的叠加,凸显了自有品牌的综合竞争力。如今,“商超自研”已逐渐成为消费者心中“质价比”的代名词。
社交媒体反馈显示,山姆、盒马新店开业的爆满场景,正于沃尔玛、七鲜、小象超市等新店重演,部分门店甚至引发周边拥堵与排队。自研爆品成功带动了线下客流的回归。自营已不再是少数业态的差异化武器,而是零售企业迈入下一轮竞争的基础门槛。

▲ 小红书网友分享的当地小象超市开业当天爆满的照片
02 在中国,零售自营的三次迭代
在中国现代零售发展的30年中,自有品牌并非新生事物,但昔日存在感远不及当下。第一波浪潮始于2004年前后。2004至2007年间,家乐福、沃尔玛、物美、大润发、永辉等传统商超密集推出涵盖纸巾、毛巾等日用品及包装食品的自有品牌。初期自营多定位为“大牌平替”,以低价和贴牌为主,导致自有品牌陷入“有‘自有’无‘品牌’”的窘境,沦为“渠道为王”的注脚。
2017年起,自营迈入第二阶段——“大单品时代”。随着消费升级与渠道丰富,消费者更看重品质与新鲜体验。自有品牌不再死磕“低价”,转而聚焦核心品类与大单品。如今,提及瑞士卷与榴莲千层必想到山姆,草莓盒子蛋糕与无骨凤爪首指盒马,烤鸡则非开市客莫属。

▲ 网友们晒出的商超自研网红款
2022年前后,自营步入第三阶段——“深入产业链”,商超与平台全面入局。存量竞争下,消费者愈发理性,在追求品质的同时更要求“省心省钱”。传统商超“二房东”模式走到尽头,亟需以商品为核心重塑与消费者的连接。因此,步步高、永辉、物美等纷纷开启“胖改”,借胖东来网红单品引流并发力自有品牌。永辉更宣布三年内孵化100个亿元级大单品;沃尔玛则在精简SKU的同时,将核心资源向沃集鲜倾斜。
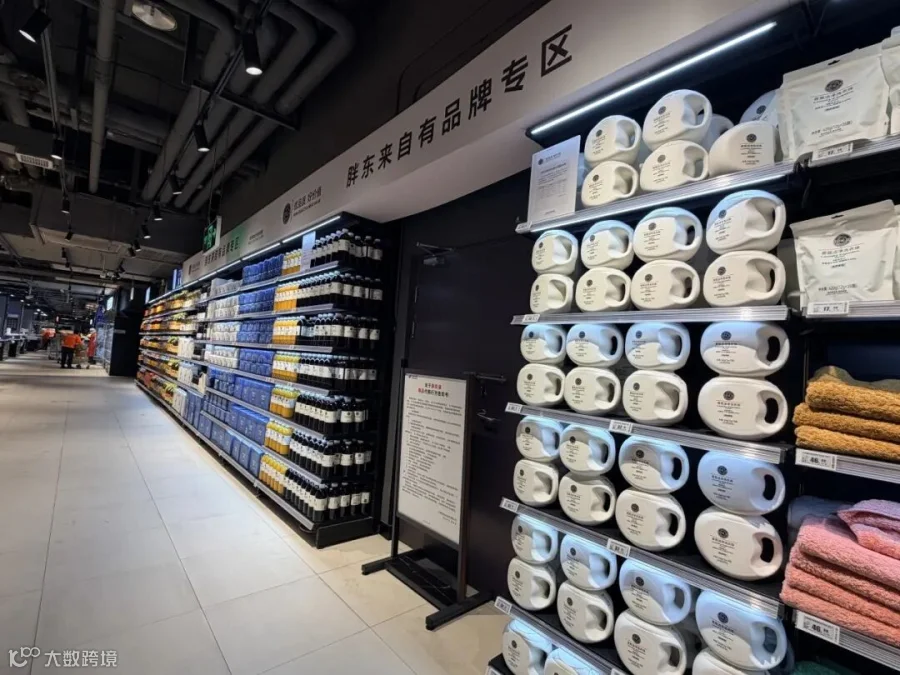
▲ 北京一家物美超市的胖东来自有品牌专区
互联网平台亦参与了这场“集体补课”。2024至2026年,即时零售向非餐品类全面渗透,七鲜自有品牌SKU突破800个,盒马占比超35%;叮咚买菜更成立“自有品牌战略委员会”集中资源发力。
整体而言,当前零售商正围绕核心需求反向驱动供应链,系统开发差异化商品。平台自营不仅在于扩充SKU,更在于强化对本地库存、前置仓、供应链及履约体验的全链路控制,这是一种需要责任心与慢功夫的“新自营”。从商超到平台,零售商已不再满足于提供交易场所,而是深度介入商品定义、供应链组织与消费体验。这三次迭代,本质是理性消费趋势下,零售商回归行业常识:以顾客需求为原点,用商品力重塑信任。
03 做自营,快不来
相比前两波浪潮,此次变革重新定义了零售商与工厂的协作模式。这并非赚快钱的生意:过去零售商靠压榨工厂、收取通道费赚取差价;如今则拼商品品质与成本控制,靠效率与信任赢取长期收益。
信任源于价格。传统模式下,进场费与营销费最终均由消费者买单。“新自营”让定价回归产品本身。中国连锁经营协会报告显示,自有品牌能大幅压缩分销与营销等流通费用,即便加大生产与品质投入,终端价格仍有下探空间。

▲ 图源:中国连锁经营协会、波士顿咨询
这种实惠对消费者而言肉眼可见,其“省钱”逻辑源自两端:
一是工厂端。确定性订单倒逼供应链升级。零售商基于消费洞察反向定制,消除生产不确定性。如君乐宝与小象超市合作,依需求数据定制规格、口味与包装,既摊薄成本,又激发了工厂产线升级的动力。
二是零售商端。通过优化自身运营降本。例如开市客商品在工厂即码放于标准托盘,到门店后直接叉车整托上架,免拆箱单件上架,大幅降低运营成本;朴朴超市则借即时零售短链路,将鲜啤周转时间压缩至10天内。

▲ 开市客员工利用叉车将标准托盘送进卖场
“新自营”的本质是一场效率革命。零售商与消费者站在一起,协同工厂重塑研发、生产、流通与品控,将原用于渠道和营销的费用转化为更低价格与更优品质。然而,深耕供应链也意味着零售商需承担库存、损耗、滞销、品控及试错等更多责任,而非仅仅分润。因此,“新自营”呼唤耐心、长期主义与战略定力,这些核心能力的建设,注定是慢功夫。
04 一场永久性的市场转移
中国连锁经营协会预计,2030年中国零售自有品牌占比有望达20%-30%。《拐点已至:2026中国自有品牌发展报告》数据显示,当前国内渗透率仅8%,但40%的受访消费者愿购买自有品牌。对标欧洲38.8%与美国21.3%的占比,国内市场仍具广阔上升空间。
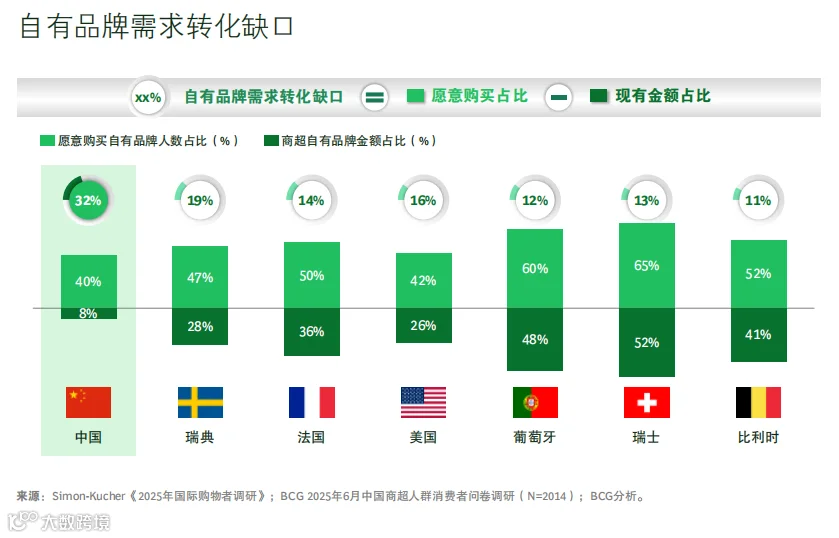
▲ 图源:《拐点已至:2026中国自有品牌发展报告》
中国现代零售走过30年,历经大卖场、电商、新零售、仓储会员店及硬折扣等浪潮。如今,“自营化”已成下一个十年的必然趋势,一场永久性的市场转移正在发生。今年6月起,商务部等部门陆续出台政策,鼓励零售主体开发自有品牌,以期让利于民并激发社会消费活力。

▲ 盒马旗下社区折扣超市超盒算
参照全球巨头,自营市场潜力巨大。开市客Kirkland 2025年营收达860-900亿美元,超越宝洁、可口可乐等快消巨头;克罗格自有品牌年销亦超300亿美元。对国内零售商而言,自营已非单纯的增量选项,而是决定能否跨越下一个十年的基础能力。眼下这场集体“补课”,正是新一轮商品与供应链竞争的序章。
推荐阅读
沃尔玛正在形成一个新的引力场
第一批玩OpenClaw的人,已经开始清醒了
杯子装不下霸王茶姬了
Agent时代,大厂们「拆墙」又「筑墙」
BBA的背水一战