Industry weatherman 产业气象员

瓦尔塔破产,微电新能源二度递表港交所
今年7月,拥有139年历史的德国微型电池巨头瓦尔塔(Varta)递交破产申请,其核心CoinPower业务遭受重创,苹果AirPods订单大规模转向中国供应商。恰逢此时,国内TWS扣式电池龙头微电新能源二度向港交所递交IPO招股书。按出货量统计,微电新能源位列国内第一、全球第二,是本轮瓦尔塔产能空缺的最直接受益候选者之一。
“增收不增利”,净利润近乎腰斩
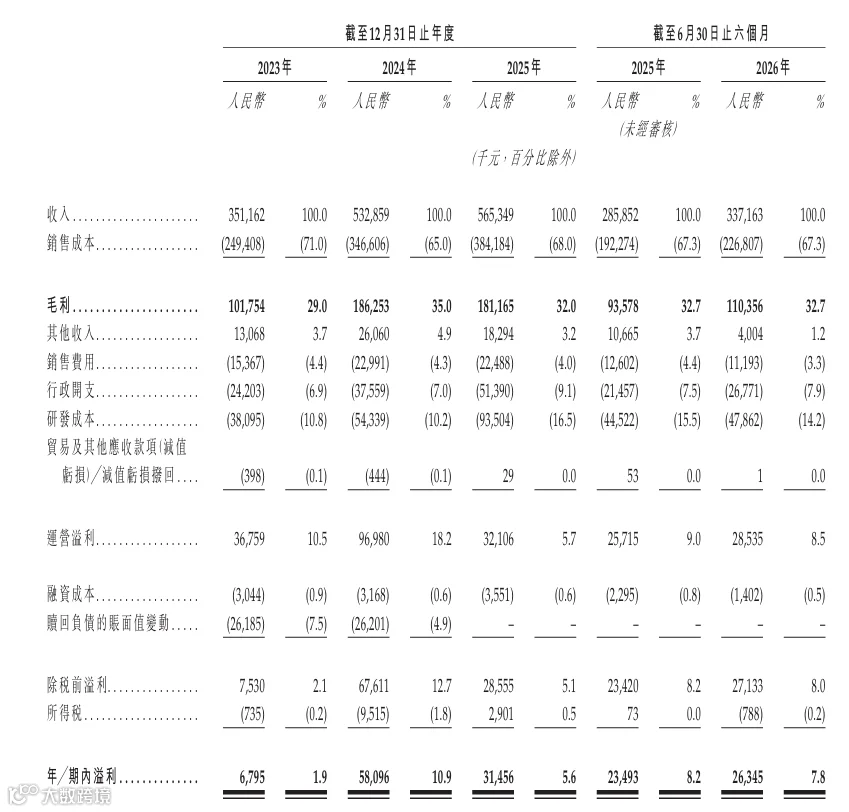
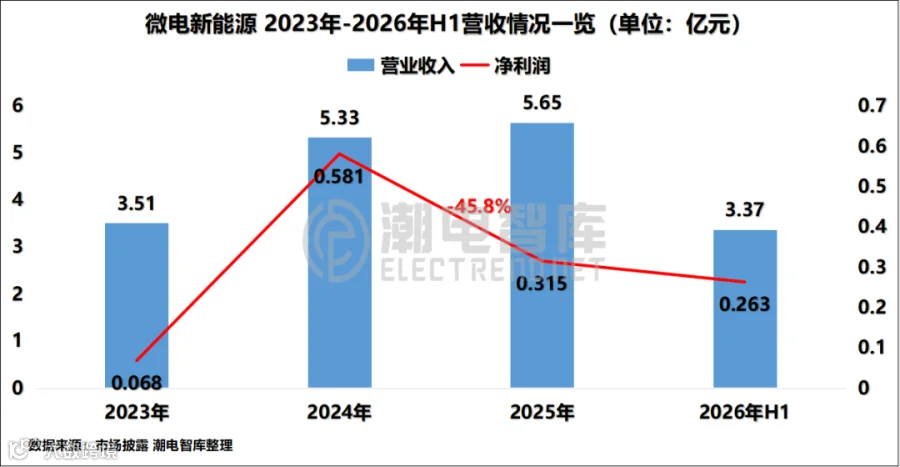
招股书披露的财务数据透露出强烈的矛盾感:营收持续增长,利润却如坐过山车。短短一年间,净利润从5809.6万元下滑至3145.6万元,2025年同比大跌45.8%,呈现典型的“增收不增利”。利润滑坡主要源于三重压力:
- TWS存量市场内卷:产品单价持续下行,下游终端品牌议价能力强,穿戴板块毛利率从2024年高点32.6%下滑。
- 扩产致固定成本抬升:惠州、江西、越南多地扩产带来大量设备折旧,新增产能未完全释放,产能利用率阶段性不足。
- 研发投入激增:面向智能戒指、助听器及半固态微型电池加大研发,2025年研发费用大幅上涨,侵蚀当期利润。
值得注意的是,公司预警2025年第四季度或录得单季亏损,表明盈利底子尚不稳固,一旦下游需求波动,利润将剧烈震荡。

七成收入绑定穿戴赛道,警惕结构性风险
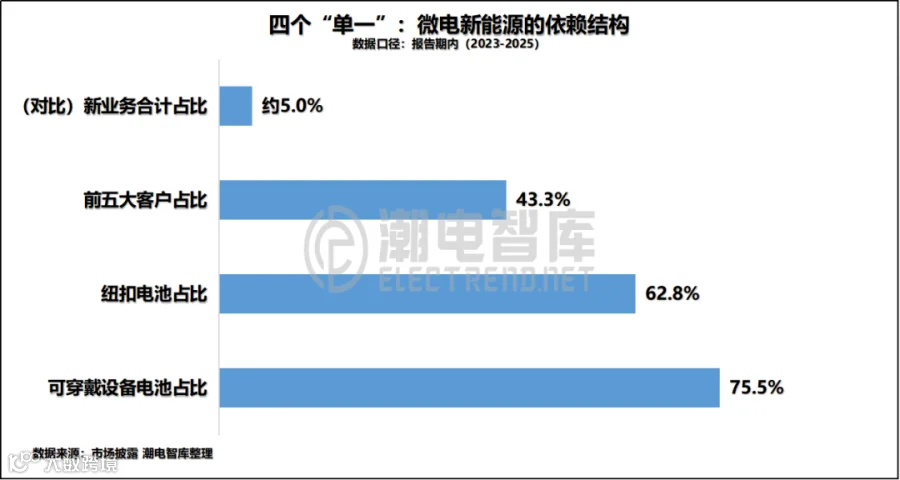
过去三年,微电新能源可穿戴业务营收占比始终超75%,2026年上半年占比回落至67.4%,依然是绝对基本盘。TWS耳机市场已步入存量时代,一旦需求走弱或头部客户订单波动,将直接冲击整体业绩。尽管已布局医疗、智能戒指、AI眼镜等业务,但目前多为小批量或样品阶段,短期难以形成足够体量对冲周期风险。
回看瓦尔塔倒下的教训,高度依赖单一客户和赛道正是压垮百年巨头的关键。国产厂商在迎来替代窗口的同时,亦需警惕相似的结构性风险。
融资历程与募投方向
微电新能源并非首次冲刺资本市场,2019-2022年完成多轮融资,中信金石、梅花创投为主要股东。2026年1月首次递表港交所,7月因材料过期失效,9月更新数据后二次递表,保荐机构为国泰海通。本次募资将重点用于惠州、江西、越南基地扩建,推进智能戒指、助听器微型电池及半固态电池研发,并补充流动资金。

“电池+整机”双核团队构筑核心软实力
公司由陈志勇、徐江涛共同实际控制(合计控制55.12%投票权),两人“电池制造+整机大厂”的组合,是切入全球头部供应链的关键。
- 陈志勇(董事长、创始人):早年任职于丹麦GN集团,后任美国光悦科技中国区负责人。创业前在紫建电子旗下公司任职,吃透钢壳扣式电池工艺。2017年创办微电新能源,三年半获评国家级专精特新“小巨人”。2018年推出中国首款二次可充钮扣电池,2020年成为苹果供应商,打破瓦尔塔垄断格局。
- 徐江涛(总经理、联合创始人):拥有逾20年消费电子制造经验,曾在歌尔股份深耕TWS耳机产品线十余年。2019年底加入微电,负责整体运营、客户开拓与项目落地。

许多上游元器件厂商只懂制造,不懂终端痛点。而微电两位核心兼具电池制造与消费音频整机双重视角,能配合终端深度定制开发,这也是拿下苹果、Bose、韶音、安克等海内外客户的核心软实力。
结语:上市是起点,破局在跨界
瓦尔塔的破产给行业敲响警钟。微电新能源虽站在国产替代的最佳窗口,提前押注AI穿戴未来赛道,但利润震荡、七成收入绑定存量市场、新业务未跑通商业闭环等现实无法回避。
上市只是融资起点,而非风险终点。未来,能否将智能戒指、医疗穿戴等项目转化为规模化稳定订单,逐步降低对TWS耳机赛道的强依赖,将是市场观察微电新能源能否跨越周期的核心看点。