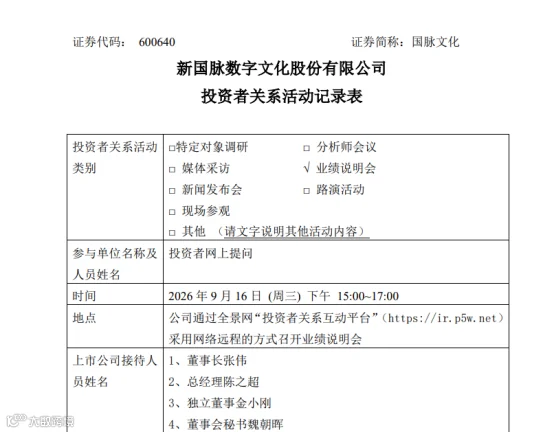
日前,国脉文化发布投资者关系活动记录表,披露了与机构的业务交流内容,展现出公司在数智化业务布局上的诸多进展与亮点。
9月16日,国脉文化总经理陈之超在线上业绩说明会上回答了众多投资者提问。其中备受关注的一点是:截至目前,公司数智化相关收入占比已超40%。
数智化收入占比超40%,“云智手机”全面落地
相比2025年中期报告中“数字化业务收入占比提升至40%”的表述,在同期营收同比下降9.8%(至8.76亿元)的背景下,占比提升部分源于公司主动收缩低质低效业务导致基数变小。
该业务的核心产品为“云智手机”,定位为中国电信AI升级的核心产品,涵盖AI影音、AI游戏、AI出行及AI生活服务。目前该产品已在中国电信全国31个省份的公众渠道上架,并积累了一批付费客户,但具体规模与贡献收入尚未披露。
在定价与推广上,基础AI功能免费,高端套餐附赠,并支持单独购买增值服务。现阶段付费转化主要依赖校园秋促、积分兑换及套餐叠加等运营手段,后续公司将持续丰富技能供给,深化与各省电信场景融合。
深化AIGC布局,设立三大AI工作室
在数字文创方面,国脉文化自研“云生3D视觉大模型”,实现云端2D画面实时转3D,并推进3D创意社区与数字人沉浸式空间建设。2026年上半年,面向企业的一站式AIGC创作管理平台已完成主体开发与内部试用,支持多模态内容生产与合规管控。
组织架构上,公司新设“云生”、“云治”、“云擎”三个AI工作室,分别负责AIGC内容生产、企业治理智能化及智能体平台研发。天翼出行智能体和内容生产平台均由自研团队打造。
市场估值高企,业务高度依赖控股股东渠道
作为中国电信旗下的数字内容运营平台,国脉文化被市场贴上“AI应用+AIGC”的标签。当前市盈率达336.46倍,总市值106亿元。2025年度现金分红比例为66.61%,并在2025年6月至2026年6月期间累计回购注销414.46万股。
市场看好其依托中国电信庞大的套餐用户基数,将AI算力打包为套餐权益以提升用户粘性。然而,渠道与定价权均掌握在中国电信手中,国脉文化主要提供内容与产品能力。针对如何降低对控股股东依赖的提问,公司表示将扩大合作、丰富客户结构,但未给出具体时间表。
扣非净利润下滑,股价异动引发关注
财务细节显示,2026年上半年国脉文化归母净利润同比增长13.30%,但扣非净利润同比下降31.17%。公司解释称,主要系大额存单到期后购买结构性存款,收益计入非经常性损益所致。
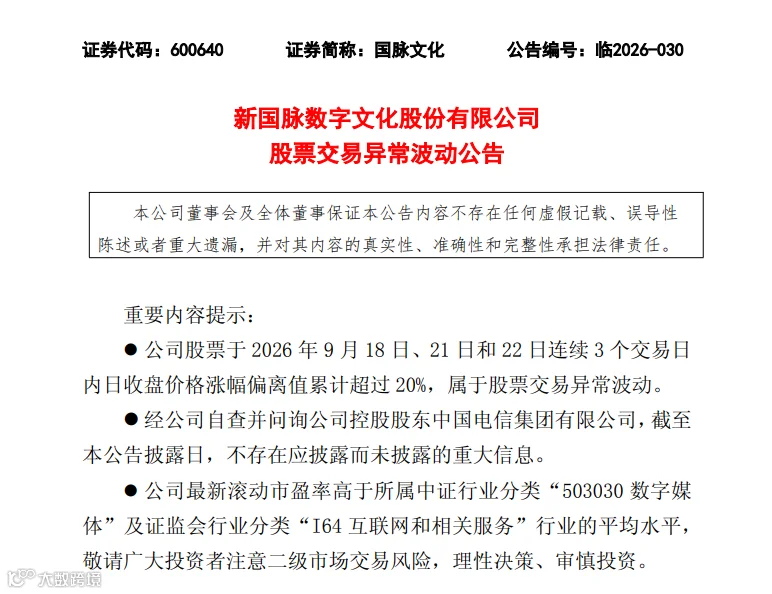
股价方面,国脉文化近期收涨6.94%,报13.41元,前五个交易日累计涨幅达27.23%。因近三个交易日累计涨幅超20%,公司已发布股票交易异常波动公告。