



近一个月,A股上市公司万凯新材的股东数激增72.04%。作为一家鲜少在大众面前露面的企业,万凯新材实则是农夫山泉、可口可乐等饮料巨头背后的“隐形巨头”,为其供应饮料瓶等PET包装。2026年上半年,该公司业绩迎来爆发,营业收入大增超17%,归母净利润更是暴涨910%。

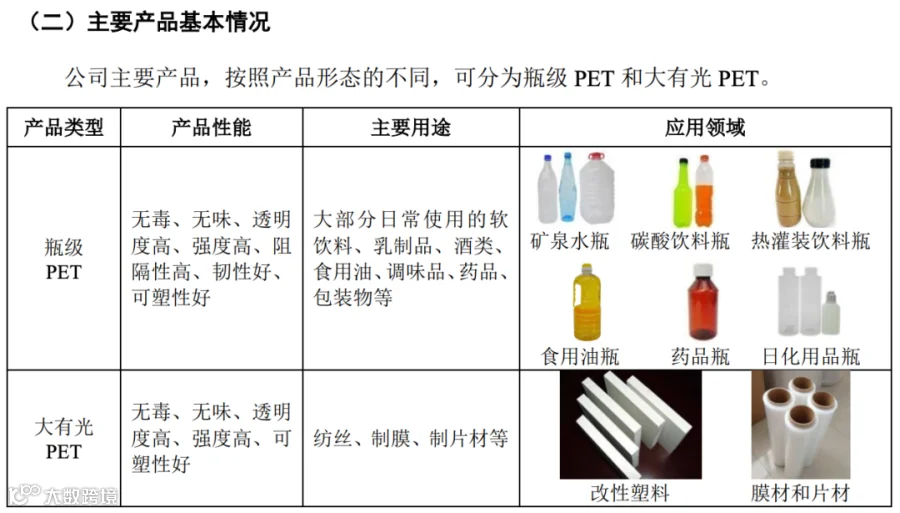
农夫山泉、可口可乐、怡宝、娃哈哈等饮料品牌无处不在,但很少有人知道,这些饮料巨头背后还隐藏着一个包装供应巨头——万凯新材。公司总部位于浙江海宁,核心业务为瓶级PET(食品包装用料),下游用途广泛涵盖饮料瓶、食用油瓶、日化包装瓶等。可以说,消费者在购买饮料时,也在间接消费万凯新材的产品。
从纺织跨界PET,打造包装“隐形巨头”
万凯新材的掌舵者沈志刚鲜少露面,但其创业历程颇具浙江企业家的典型色彩。20世纪90年代,沈志刚凭借机修工经验,购入两台梭织机在杭州萧山开启创业,并逐步建立起正凯集团(万凯新材的控股公司)。乘着萧山纺织产业集群的东风,他顺利掘得第一桶金。

2008年,受金融危机影响,纺织业前景不明。沈志刚在考察中发现食品包装市场受经济周期影响较小且需求庞大,果断放弃原定的纺织化纤项目,转型投入PET行业,万凯新材(前身为正凯差别化纤维)由此诞生。
创业初期,面对娃哈哈、可口可乐等巨头供应商的高门槛,初创团队历经两年反复测试,最终凭借稳定的外包装品质拿下大厂订单。2022年3月万凯新材成功IPO,其瓶级PET产能达180万吨/年,位居全球前列,客户群全面覆盖国内外知名食品饮料巨头。得益于行业复苏与旺季驱动,2026年5月公司市值一度接近180亿元。截至8月底,万凯新材股东数创新高,达到4.15万户。
身处强周期赛道,薄利生意迎来业绩反转
万凯新材营收中约96%来自瓶级PET,另有2%左右为大有光PET。PET(聚对苯二甲酸乙二醇酯)的主要原料为PTA和乙二醇,价格随国际油价及石化产能周期波动。作为重资产、高集中度的强周期大宗化工品,PET行业产品同质化严重,企业本质上赚取的是“加工费”,品牌溢价极低。
受行业周期影响,万凯新材业绩波动显著。2024年因行业产能快速释放、供给过剩,公司亏损3亿元,毛利率仅0.86%。2025年,行业供需修复、加工费小幅回暖,加之公司严控成本、把握采销节奏,实现扭亏为盈。至2026年上半年,公司实现营业收入96.52亿元(同比增长17.52%),归母净利润5.62亿元(同比增长约910%),扣非后归母净利润3.46亿元(同比增长971.52%)。
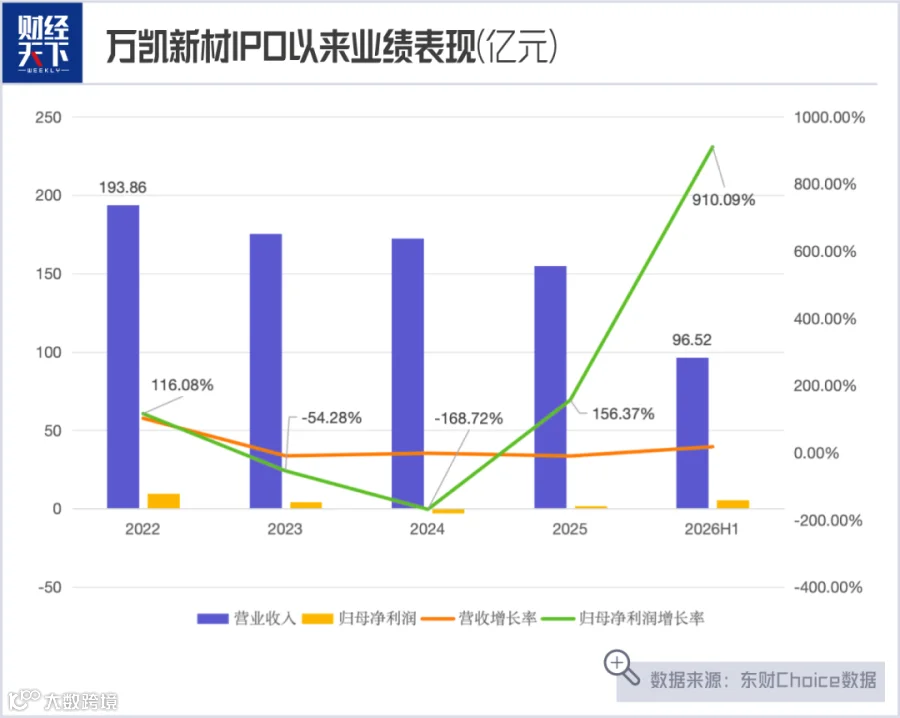
从扣非净利润来看,这门生意的本质依然薄利。这与下游饮料巨头的高毛利形成鲜明对比。以农夫山泉为例,包装成本(其中PET占比近32%)虽是其最大成本项,但凭借强大的品牌溢价,农夫山泉毛利率常年维持在60%左右,包材价格波动对其业绩影响较小。而作为包材供应商的万凯新材,利润“薄如纸片”,其业绩表现高度依赖原材料价格与行业产能的周期波动,仍是一门需要精打细算的辛苦生意。