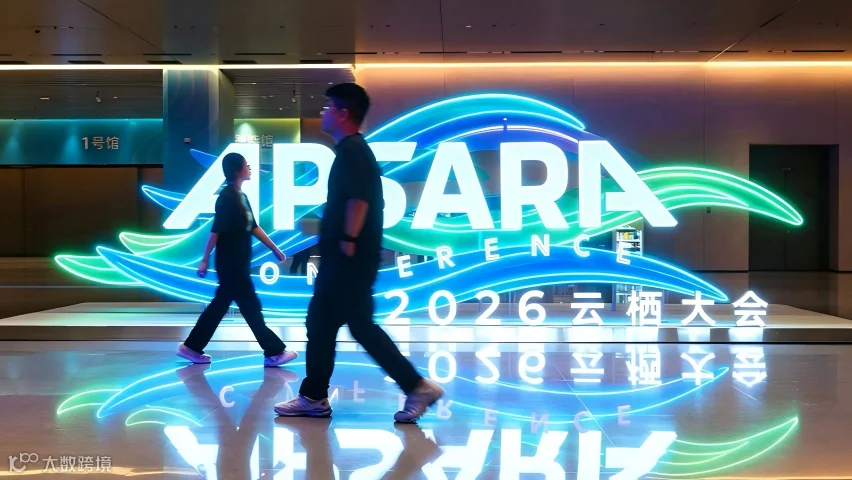
9月22日晚,阿里巴巴美股盘初涨超3%。开盘前,高盛、花旗、瑞银三大投行连夜上调阿里目标价(高盛177美元、花旗190美元、瑞银206美元)。触发这波看多行情的核心,是阿里巴巴在2026云栖大会上抛出的一个关键数字:20GW。
20GW算力目标:打开万亿级收入天花板
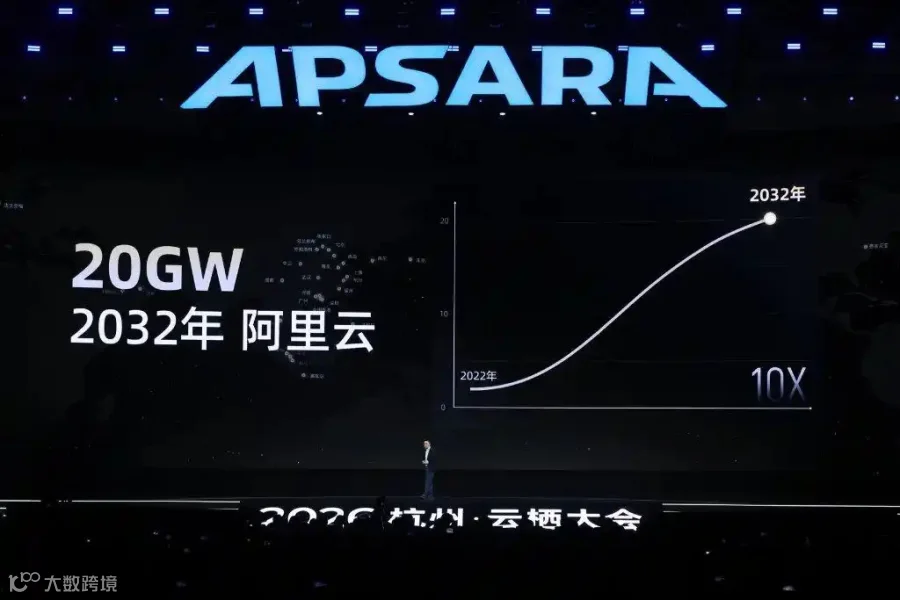
在2026云栖大会上,阿里巴巴CEO吴泳铭宣布,将全力投入AI基础设施建设,目标到2032年阿里云运营的全球数据中心规模超过20GW。

20GW意味着什么?普通数据中心通常在几十兆瓦级别(零点零几GW),国内超1GW的超大规模数据中心园区屈指可数。阿里当前算力规模已居国内云厂商前列,实现20GW相当于在此基础再翻数倍。
算力规模直接对应云业务收入。算力供给即云业务的“产能”,产能上限决定收入天花板。基于20GW目标,投行迅速重新测算了阿里云的收入空间:

花旗预测,2033财年阿里云外部云收入约1600亿美元(约合1.15万亿元人民币),较此前预测大幅增加;瑞银则预计2032年该收入可达约1700亿美元(超1.2万亿元人民币)。两家测算隐含的年复合增长率均在40%左右。华尔街达成共识:阿里云未来的收入体量不是千亿级,而是万亿级。
华尔街的投资逻辑:看重确定性与商业兑现
三大投行的报告底层逻辑一致,均是从算力供给倒推收入天花板,但侧重点各有不同。
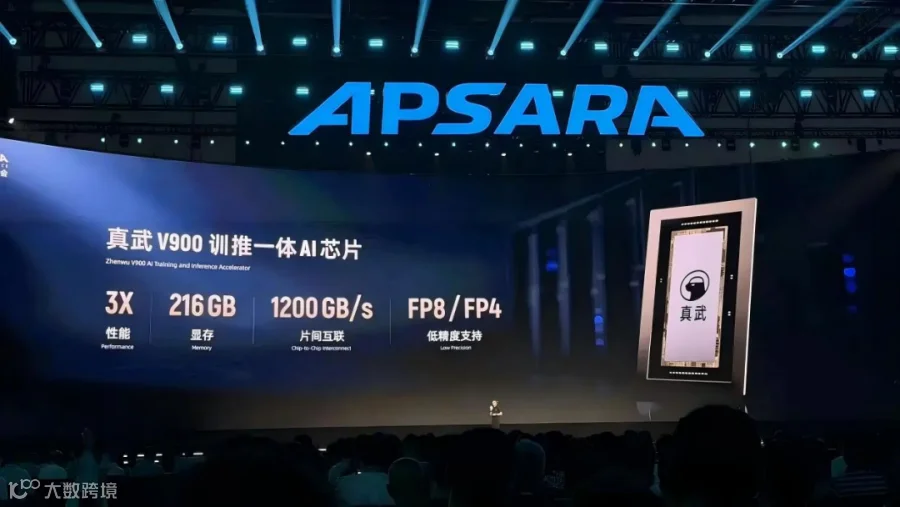
高盛最看重自研芯片的经济性。云栖大会发布的新一代AI芯片“真武V900”性能较现役M890提升3倍,支持最高50万卡规模单一集群。高盛认为,中期内平头哥将贡献阿里云约一半的算力,自研芯片比例的提升将有效降低单位算力成本,提高资本开支转化效率。
花旗与瑞银则更关注收入兑现节奏与结构性增长。以通义千问3.8 Max为例,其用户收入两个月增长8.5倍,Token消耗量激增12倍,证明AI云需求已转化为实质性收入。瑞银总结了推动增长的六大结构性因素:多模态场景拓宽、推理需求超越训练需求、AI对传统云业务的乘数效应、向传统行业深度渗透、终端应用围绕AI重构引发新云迁移、以及海外业务的高速扩张。花旗指出,阿里云当前的主要制约在于供给而非需求,20GW扩容正是为了解决供给瓶颈。

说白了,阿里的持续投入已是板上钉钉,而华尔街真正在买的,就是这份确定性。
全球云厂商的算力军备竞赛
放眼全球,阿里20GW的目标并非孤例。微软计划到2032年将数据中心容量扩至38GW,AWS此前也保持每年新增3.8GW容量的节奏。瑞银判断,这一行业景气度将至少延续至2028年。

当前全球云厂商都在倾力扩建数据中心。需求跑在供给前,供给跑在投资前,投资跑在财报前,这是AI行业最清晰的主线。
科技企业的估值不仅看当期利润,更看重其能否走到收获期。20GW不仅是阿里的目标,更是通往万亿云市场的“入场券”。在算力供给紧张的背景下,本轮AI竞赛比拼的不再是模型发布的先后,而是谁的基建更扎实、成本更低、商业化更早。现阶段,谁拥有20GW的算力,谁才有资格谈万亿级的收入。