


精品咖啡店迷失在消费升级的幻觉中,进退两难
文丨郑雅 编辑丨黄俊峰
“从独立精品咖啡店的生存周期来看,2023年之前回收设备的使用时长基本在5年以上。而今年回收的设备大多只使用了几个月,说明这些独立精品咖啡馆维持经营不到一年可能就扛不住了。”专营闭店设备回收的商家透露了一组数据。当下精品咖啡业态可谓冰火两重天:中尾部品牌经营堪忧出现闭店潮,而头部品牌普遍持续扩张,新兴品牌仍积极涌入。走平价精品路线的DM CAFE多家门店停业,曾估值10亿的Seesaw Coffee进入破产清算;而Manner、M Stand及Grid Coffee等则加快开店。行业呈现更加集中化的趋势。

精品咖啡迎来洗牌:“平稳关店”与融资遇冷并行
DM CAFE与Seesaw Coffee的近况并非个例。据窄门餐眼数据,截至今年7月,近一年咖啡行业新开门店5.3万家,净增长仅1065家,意味着约5.2万家门店关闭。设备回收商表示,2023年是关店爆发年,近两年转为“平稳关店”。二手半自动咖啡机的买家也多转变为咖啡爱好者和家庭用户。
从业者的感知更为直接。咖啡烘焙品牌“绝对小孩”表示,其80%的B端客户反馈门店收益和利润处于下滑状态。投融资视角同样印证了行业冷暖。《2025中国咖啡产业报告》显示,2021年至2025年咖啡投资事件数和金额连年下降,今年前8个月仅3个品牌获投。资本退潮下,行业进入洗牌期,部分代工企业已开始探索将中国精品冻干咖啡反向输出至海外市场。

来源:《2025中国咖啡产业报告》
精品咖啡店为何难赚钱?
消费趋于理性与成本双重挤压
经济周期下消费者更注重性价比,客流逐渐流向平价咖啡品牌。同时,门店面临高昂房租和外卖平台抽成压力,盈利空间被严重挤压。原料方面,阿拉比卡咖啡期货价格曾创下47年新高,线上获客成本也上涨了20%至30%,多重因素夹击下门店生存艰难。
高溢价逻辑失效与场景需求减弱
精品咖啡以往售卖的“空间”与“体验”附加值,因商务活动频次骤降和外卖发展而减弱。此外,消费者与精品咖啡圈信息差较大,部分门店预期管理不到位,导致消费者觉得“不值”。在价格战背景下,用“你不懂”来回避“我不值”的高溢价故事已行不通。
咖啡爱好者转向居家自制
随着对精品咖啡认知加深,部分消费者转向购买专业设备和咖啡豆自行制作。相比门店动辄几十元一杯的咖啡,居家自制不仅品质不输,单杯成本也更具优势,进一步分流了线下门店的客源。
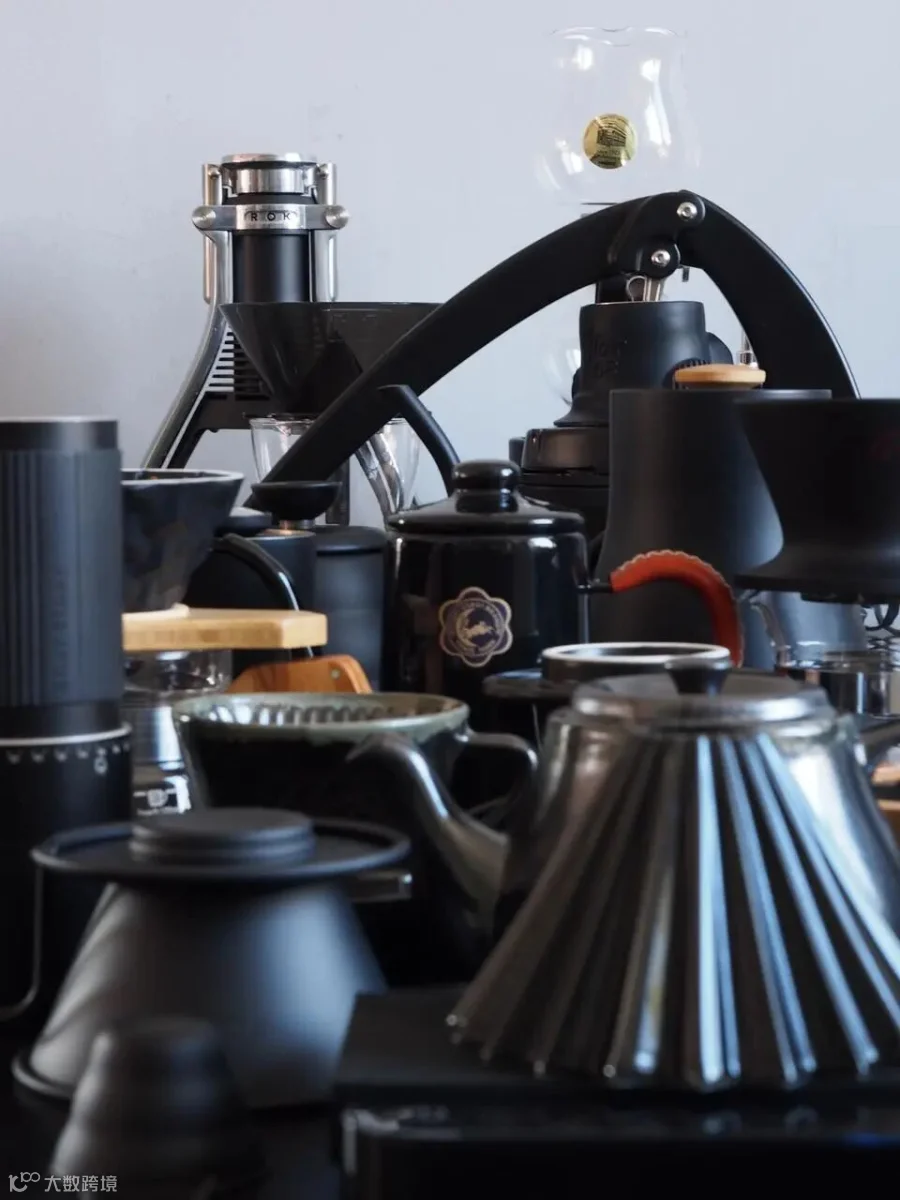
图为咖啡爱好者购入的部分咖啡制作设备

从微创新与零售化中寻找破局机会
事实上,消费者对精品咖啡的需求仍在上涨。《2026中国城市咖啡发展报告》显示,2025年中国咖啡消费正从入门速溶向深度精品升级,咖啡豆成交额同比增长140.38%。面对机遇,从业者正通过以下路径寻求破局:
深耕细分赛道,提供差异化产品
“小而美”的品牌需要为消费者提供特色产品。例如,咖啡烘焙品牌“绝对小孩”切入低因咖啡赛道,解决部分人群不耐受痛点,其低因产品销量位居天猫赛道头部,成功实现差异化竞争。

发力零售产品,拓展消费场景
消费者对精品咖啡的高频需求正逐渐转向咖啡液、冻干咖啡、即饮咖啡等零售产品。乐饮创新、皮爷咖啡等企业通过技术还原门店级口感,将精品咖啡体验带入更多日常场景。正如业内人士所言,精品咖啡店从小众走向大众的概率不高,但精品品质的咖啡注定会从小众走向大众。