


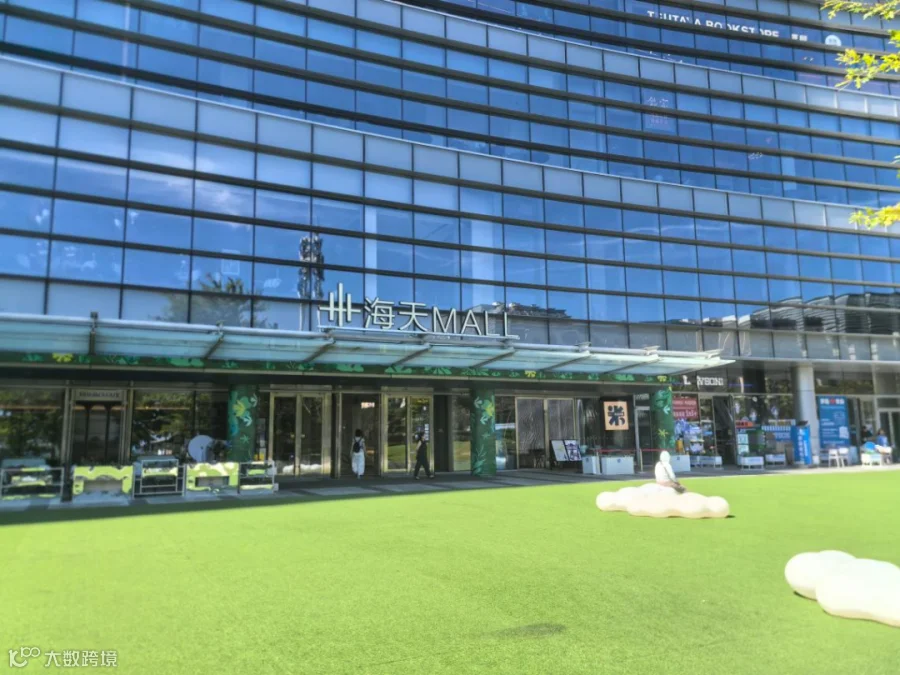
2021年8月,青岛海天MALL在特殊背景下开业,曾带给市场一系列“谜团”。5年过去,它依然充满争议:从最初对“能活多久”的质疑,到如今对“何去何从”的迷茫。本文深度复盘海天MALL五年来的业态演变与经营逻辑,探讨其在多重约束下的破局之道。
悬而未解的开业“谜团”
作为青岛顶级地标“海天中心”的配套商业,海天MALL开业时呈现出的巨大“反差”,让市场迅速形成其可能重蹈周边项目覆辙的共识。开业初期的核心“谜团”主要体现在四个方面:
招商与定位之谜
据官方报道推算,项目招商率应超90%,但实际开业率不足六成。同时,项目外宣定位为“青岛首个有机主题精品商业体”,但除原木色与绿植等装修风格外,缺乏实质性业态支撑,“有机”定位模糊不清。
客群与主力店之谜
项目对客群的把控显得摇摆不定:商务配套仅占4%,无儿童业态(舍弃家庭客群),品牌级次不符高端,整体缺乏年轻活力。主力店方面,茑屋书店、星巴克等未能同步开业,最终由新能源汽车品牌“蔚来”临时撑起面积,导致主力店能否落地云遮雾罩。
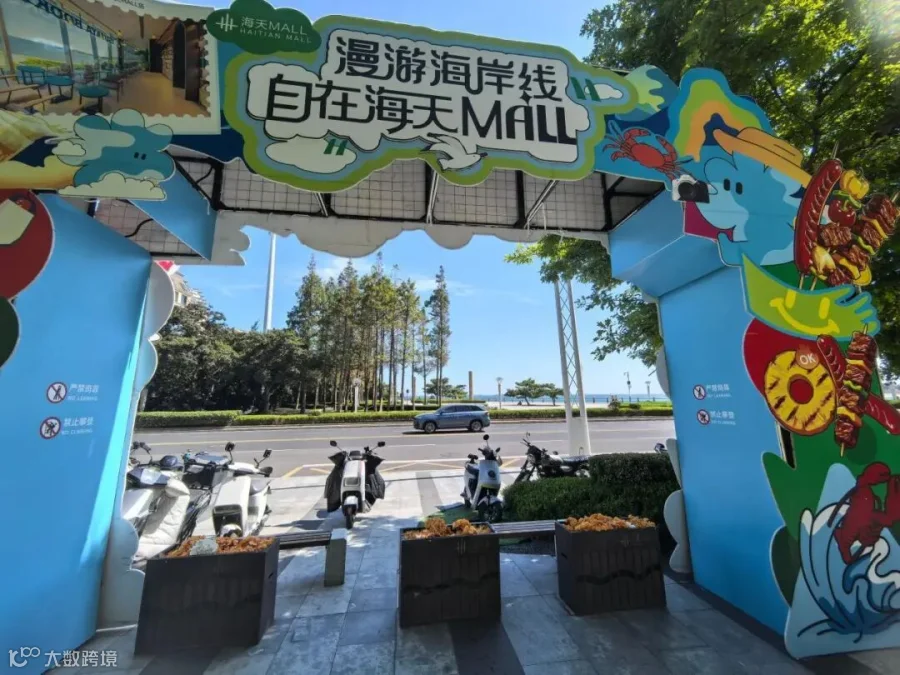
该项目与海岸线隔街相望
五年后的现状:谜题解开与新困局
业态重构与定位锚定
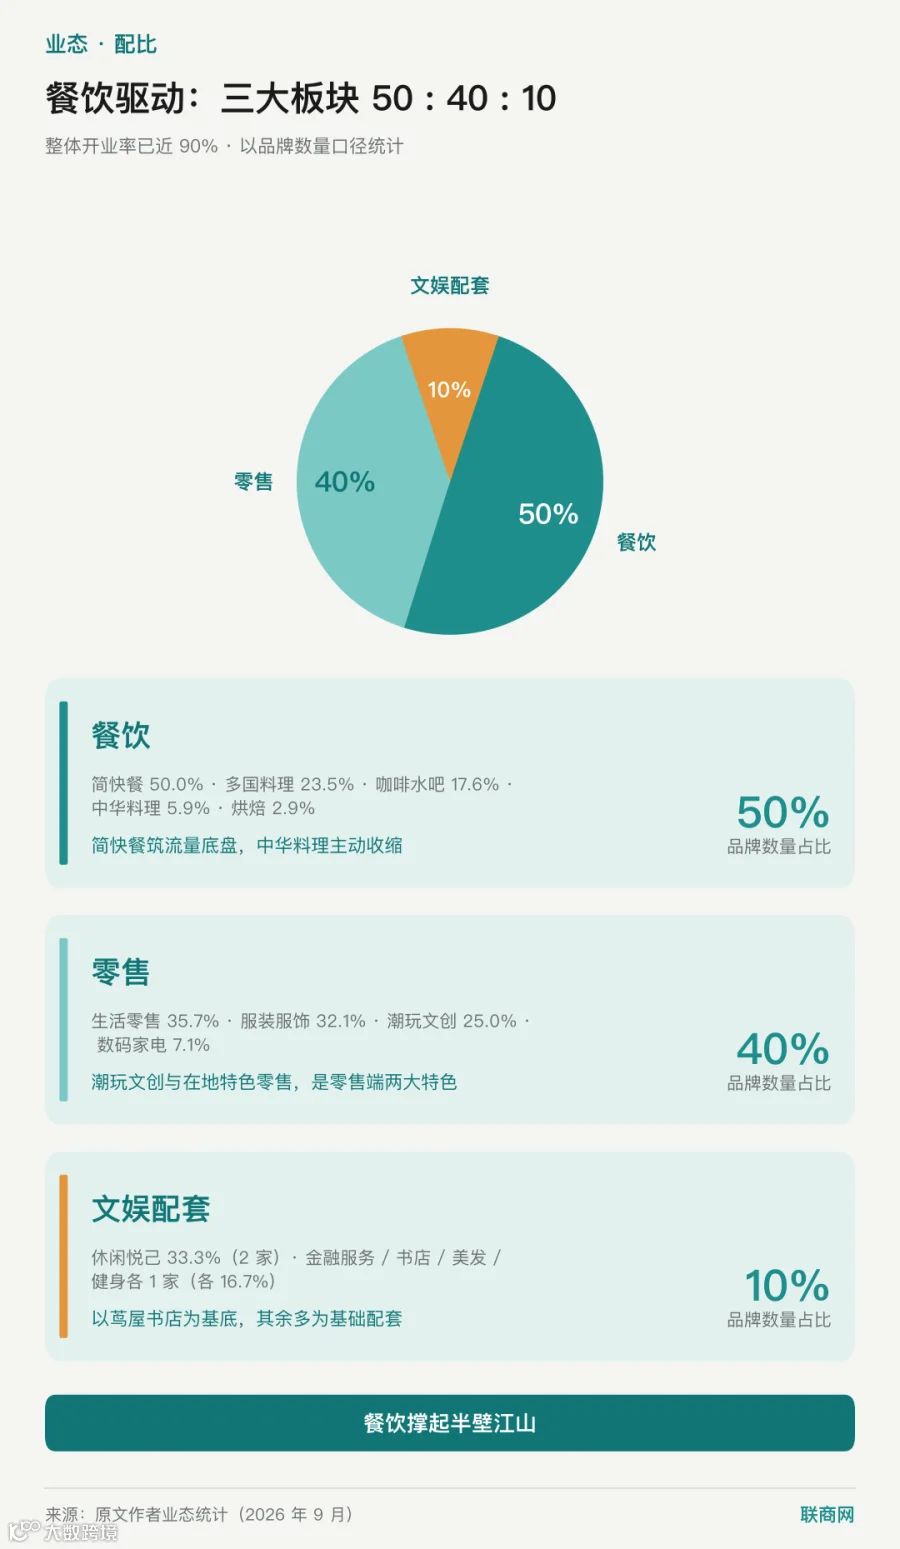
如今,海天MALL整体开业率已近90%,形成了“餐饮50%、零售40%、文娱配套10%”的餐饮驱动型格局。
餐饮:简快餐(50%)与咖啡水吧(近20%)构筑流量底盘,匹配商务需求;多国料理(约25%)塑造差异化标签,匹配高端社交;中华料理极少,主动取舍家庭客群。
零售:生活零售与服装服饰占比均超30%。特色在于“潮玩文创”(艺术品+潮玩)与“在地特色零售”(本地伴手礼),精准锚定商务、年轻游客及旅游客群。
文娱配套:除茑屋书店外,多为美发、健身等基础配套,甚至在首层核心区布局大面积银行网点,极致彰显商务配套属性。
由此推导出其当前定位:呈现“文商旅配套模型”,核心锚定商务办公与外来游客,战略性舍弃家庭客群。
结构隐患:既要又要与极端化
旧谜题虽解,新困局又生。小体量项目本应“单点爆破”,但海天MALL品类配比存在“既要、又要”的倾向,难以形成有效辨识度。同时,业态走向“极端化与轻量化”:一端是偏高端的多国料理,其余多为小众、小面积品牌,大众化品牌匮乏。这种结构既难以适配最大规模的大众客群,也无法形成品类协同,流量极难转化为留量。

探寻底层逻辑:“先天矛盾”下的现实“最优解”
生态视角的结构隐患
若仅从商业生态审视,项目存在诸多问题:餐饮“非简即奢”,导致常规聚餐与游客正餐需求外溢至相邻的GT广场;零售受体量限制,各细分品类无法构建竞争壁垒;文娱配套占比低且女性悦己品类近乎缺位,长期黏性缺乏支撑。

多方博弈下的妥协之作
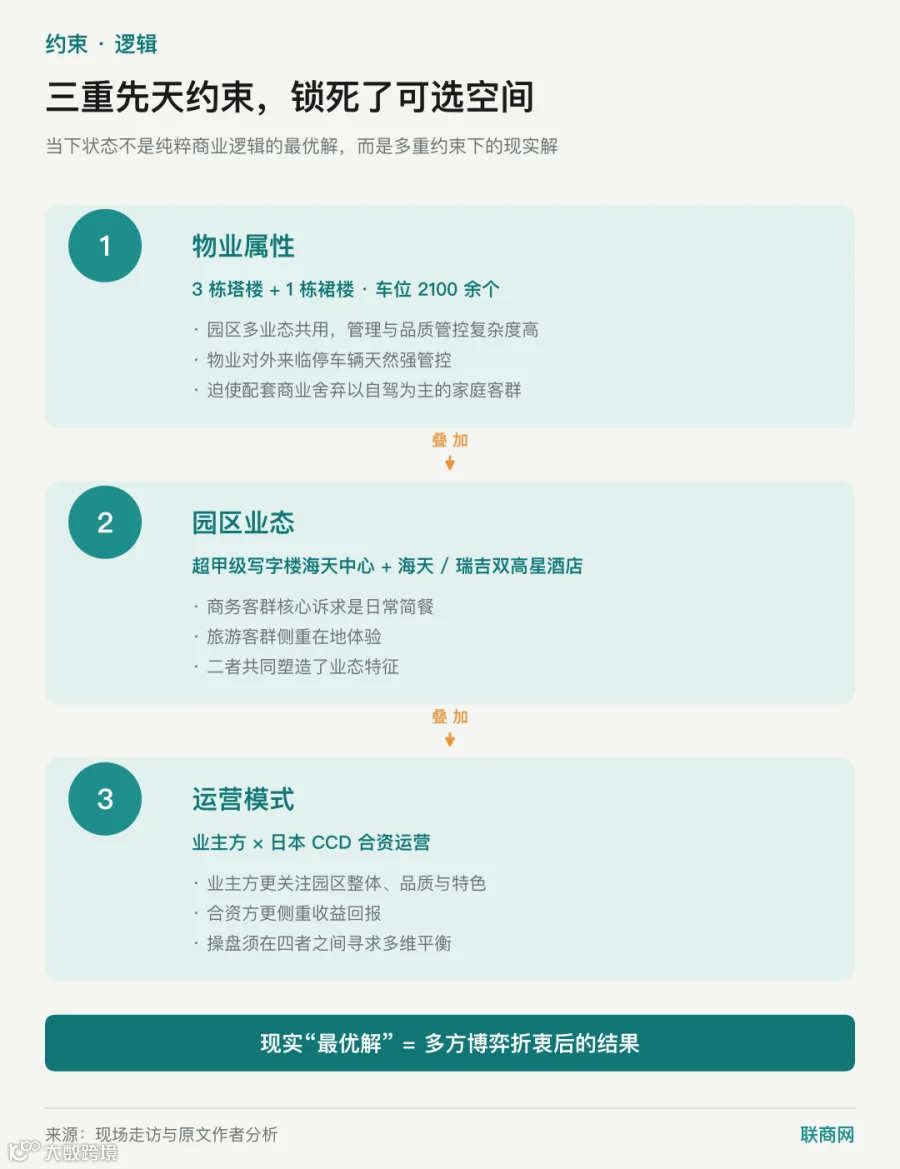
回归先天条件,当下或已是多方限制下的“最优解”:
物业属性决定客群筛选:作为城市顶级综合体配套,为保障内部固定客群体验,物业对外来临停车辆强管控,迫使商业舍弃自驾比例最高的家庭客群。
园区业态划定需求级次:超甲级写字楼与双高星级酒店,决定了“商务+旅游”的双核客群结构,衍生出简快餐为基、叠加在地特色与潮玩文创的业态特征。
运营模式注定多方博弈:业主方关注品质与特色,日方合资运营侧重财务回报。操盘逻辑最终定格为:优先满足品质特色,同时以小面积、高坪效的简快餐和快消零售构筑租金基本盘,以高端料理塑造特色,严控低效文娱配套,引入银行网点补充收益。
走到不得不变的十字路口
逻辑自洽不等于路径可持续。海天MALL当前的结构仅限守成,若要谋发展,面临两大严峻挑战,已走到不得不变的十字路口:
流量模型难以为继
项目缺乏自主引流能力,高度依赖高频营销“输血”。但在舍弃家庭客群后,流量极难转为留量,营销引流的边际难度指数级放大。持续的营销投入与财务回报诉求构成尖锐冲突,原有“流量模型”势必难以为继。

竞争环境发生质变
直线距离不足400米、体量更大的GT广场开业,形成了全维度的“持续强分流效应”:
商务与旅游客群截流:GT广场体量更大、常规聚餐与本地特色餐饮供应更充足,显著分流商务接待与旅游体验客群。
交通与停车截流:距海天MALL最近的地铁口位于GT广场外,地铁客群必先经过GT广场;同时GT广场停车近乎免费,而海天MALL收费高达10元/小时,导致“人在海天MALL,车停GT广场”的尴尬局面,营销反而成了竞品的引流工具。
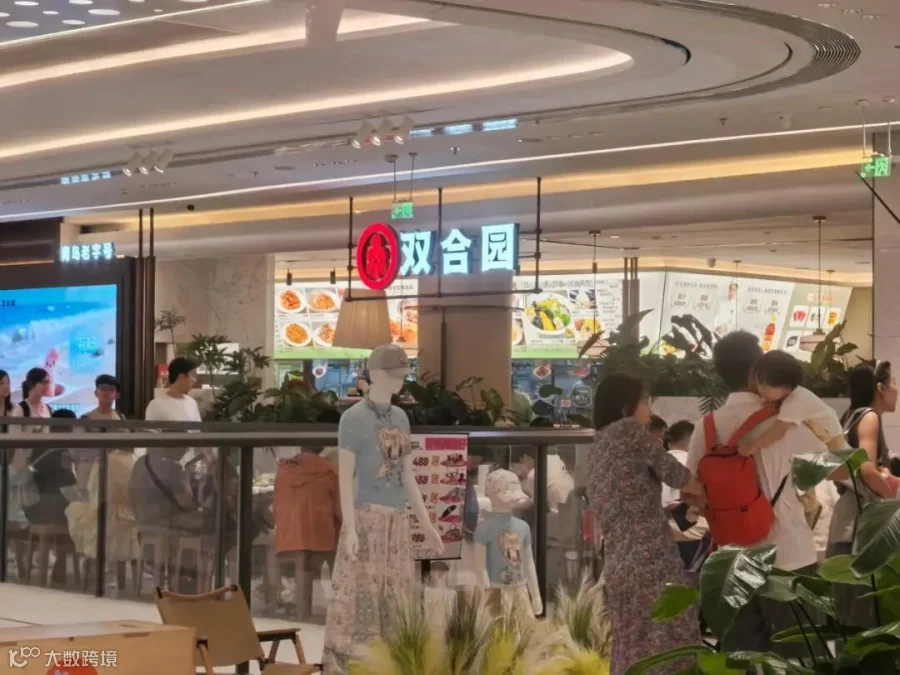
旅游季GT广场本地餐饮品牌排队状况实拍
结语:回归纯粹商业逻辑
没有放之四海而皆准的标准答案。所谓最优解,从来不是面面俱到,而是在认清先天条件之后的权衡与妥协。青岛海天MALL之于行业的价值,在于示范了如何在多重掣肘下蹚出一条满足各方诉求的路径,为行业提供了一份极具参考价值的实践样本。
商业的本质终究是服务于人。面对未来的挑战,根本在于“回归纯粹商业逻辑”,有效破除既有束缚。期待海天MALL在下一个五年,不仅能蹚出商业逻辑的最优解,更能成为契合园区地标能级、让消费者感受美好的城市空间。

GT广场导视图实拍