


易融汇-跨境金融综合服务商
近期人民币走势偏强,掉期点走阔贴水较深,隐含波动率处于低位,RR为浅负。针对不同账期,企业需匹配相应的套保工具。本期将对不同收款期限的套保结构进行详细演示。
以下数据截至2026年9月(来源:彭博):

短期(1-3个月):锁汇+买跌
短期贴水最浅,锁汇成本最低。
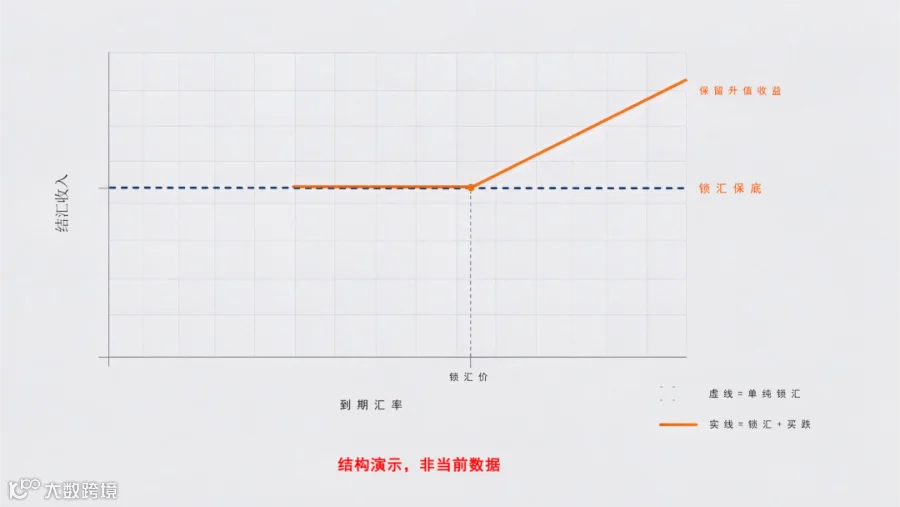
策略逻辑:在低波动环境下,买入看跌期权的权利金较低。若企业希望保留人民币升值收益,可全额买入看跌期权;若希望进一步降低成本,可将部分敞口锁汇,剩余部分买入看跌期权,形成分层策略。
示例:某出口企业1个月后收汇100万美元。
方案A(全额买权):买入1个月期看跌期权。若人民币升值,期权行权锁定最低结汇价;若人民币回调,则按即期结汇享受更高价格。
方案B(分层策略):50万美元远期锁汇,50万美元买入看跌期权。锁汇部分锁定基础成本,买权部分保留升值空间。
上述方案均比全额锁汇更灵活,在规避风险的同时保留了部分上行收益空间。
中期(3-6个月):期权组合优先
中期贴水加深,远期锁汇的账面亏损开始显现。
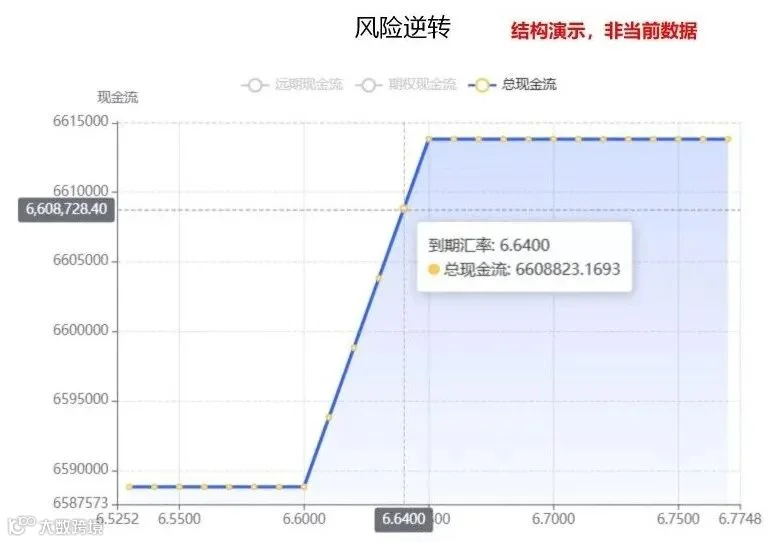
策略逻辑:优先采用风险逆转或海鸥期权组合。通过买入看跌期权锁定最低结汇价,同时卖出看涨期权收取权利金以补贴成本。在人民币偏升值预期下,卖权收入能有效降低净套保成本。
示例:某企业6个月后收汇,叙做领口期权(买入看跌K1+卖出看涨K2)。该组合锁定了结汇区间(K1,K2),且成本低于单独买入看跌期权。若人民币温和升值,按K1结汇;若人民币贬值突破K2,则需按K2结汇,虽放弃更高收益,但基础保护依然存在。

长期(6-12个月):滚动套保+条件远期
长期贴水最深,一次性锁汇的账面成本最高。
策略逻辑一:条件远期。在普通远期基础上锁定部分额外收益,代价是承担敲出风险。适合对汇率走势有明确判断、认为不会跌破关键位置的企业。
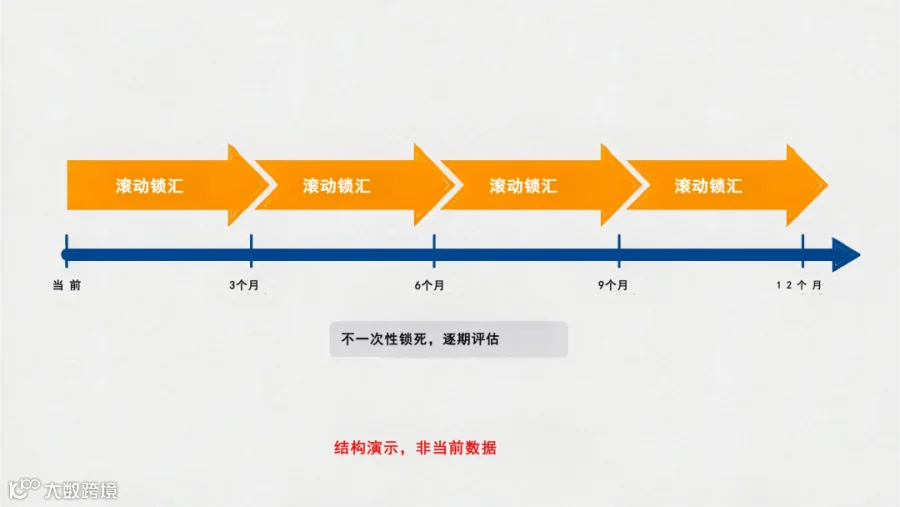
策略逻辑二:滚动套保。将一年期敞口拆分为多个3个月甚至1个月的短期组合,逐期滚动套保。由于短期贴水较浅,滚动操作的累计成本往往低于一次性锁定长期限。
示例:某企业1年后收汇1000万美元。不直接锁定1年期远期,而是分四个季度滚动套保。每季度到期后根据市场情况重新评估,既节省了贴水成本,又保留了应对市场变化的灵活性。
核心逻辑
短期看成本:买入看跌期权或采用“分层锁汇+买跌”策略。
中期看结构:运用期权组合,通过卖权补贴买权降低净成本。
长期看滚动:采用条件远期或滚动套保,不锁死长期限,保留弹性。
汇率套保没有标准答案,企业需根据不同账期灵活匹配相应策略。
其他进阶策略
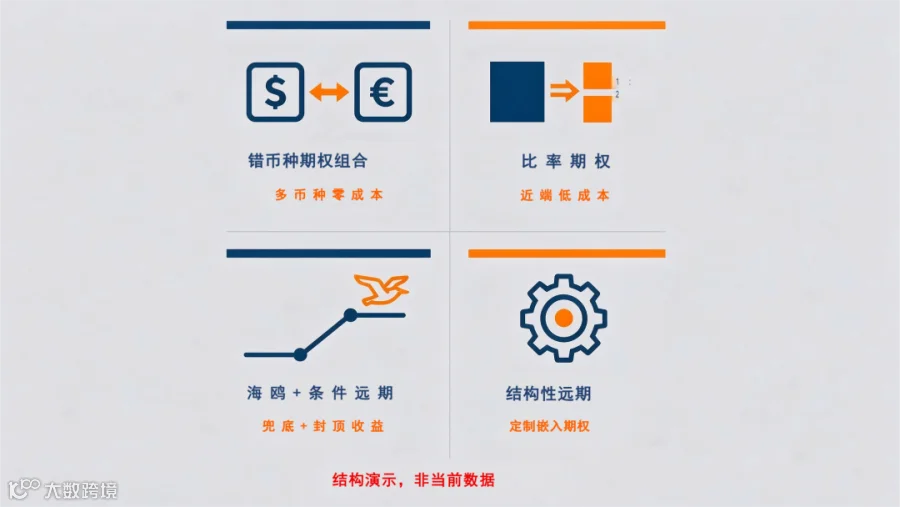
比率卖权策略:在远期结汇基础上,按一定比率(1倍或2倍)卖出看涨期权,利用权利金收入进一步降低整体成本。若人民币贬值突破行权价,企业需按行权价结汇N倍,代价是放弃部分潜在收益。
错币种期权组合:适合持有多种货币的企业,利用不同币种间的风险溢价差异,实现零成本或极低成本套保。
逆向条件远期组合:适用于对后市有大致预期的企业。通过设置区间,实现“下有底、上有顶”的组合效果,既能兜底又可能获取额外收益。
结构性远期:定制化嵌入期权结构的远期产品,根据企业具体的敞口特征进行专属设计。
风险提示:本文基于公开市场数据,仅介绍套保工具的结构原理与不同账期的策略逻辑,不构成任何投资建议、操作指引或趋势判断。企业应结合自身业务规模、风险敞口结构和财务承受能力,在专业机构指导下制定汇率风险管理策略。市场有风险,决策需谨慎。