


进入美国支付市场,非银行机构常会接触到ISO、PayFac(Payment Facilitator)和BIN Sponsorship三种合作模式。它们均能协助连接收单或发卡网络,但核心职能各异:ISO偏向商户获客与服务,PayFac承担更深层的商户运营管理,BIN Sponsorship则提供网络许可与标识资源。选择合作模式的关键,不在于名称,而在于厘清签约主体、审批权限、资金流向以及卡组织责任归属。
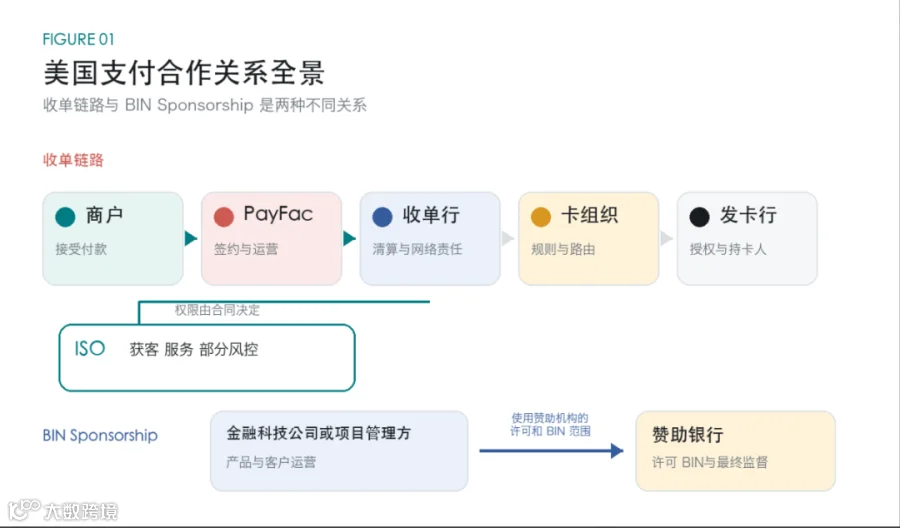
图一:收单链路中的角色关系与BIN Sponsorship
ISO的权限由合同决定
根据美国货币监理署《Payment Systems》手册,ISO被定义为代表收单行提供商户处理职能的机构。其职责涵盖商户拓展、交易处理、客户支持、准入审核及风险监控等,但实际权限严格取决于与收单行签订的合同。
因此,Retail ISO与Wholesale ISO更多是行业或合同语境下的分类,而非卡组织统一授予的正式身份。若仅负责引荐,ISO通常不决定商户准入;若收单行将审核、定价或监控外包给ISO,协议往往会要求其提供保证金或追索安排。ISO是否承担实质性风险与损失,必须穿透合同条款来界定,而非仅凭称谓判断。
PayFac承担更深的商户运营责任
Visa将PayFac视为由收单行赞助并注册的第三方代理。PayFac先与收单行签约,再与受赞助商户签订支付服务协议,全面负责准入审核、持续监控、交易支持和下游结算。与ISO的核心差异在于,PayFac在商户关系和运营链路中承担了更直接的管理责任。
在典型安排下,收单行将结算资金支付给PayFac,再由其向商户分配。但需注意,专用或托管账户的名称并不能自动实现破产隔离。能否隔离取决于账户的法律结构、资金是否混同、账簿记录及适用法律。同时,Visa风险指南强调商户储备金应由收单行持有和控制,且收单行对PayFac及其受赞助商户仍承担卡组织层面的最终责任。
BIN Sponsorship提供网络准入
BIN(或IIN)是支付网络识别发卡机构和账户类型的重要标识。Mastercard指出,多数非传统银行的金融科技公司无法自行管理BIN。BIN Sponsorship模式使其能够与持牌金融机构合作,在赞助机构的许可和BIN范围内推出卡产品或支付项目。
实践中需区分发卡与收单场景。在发卡项目中,该模式主要支持卡计划和支付凭证发行;在收单场景中,赞助银行则提供卡组织会员资格、网络标识及结算入口。无论技术接入深度如何,非会员机构均不会因此自动成为卡组织会员。赞助机构始终保留正式网络身份,并负责项目治理、合规监督与最终问责。
三种模式的核心差异与定位
这三种模式并非由低到高的升级阶梯,而是解决不同痛点的独立方案:ISO解决渠道与服务覆盖,PayFac解决聚合商户的日常运营,BIN Sponsorship解决网络准入资格。企业可同时采用其中两种甚至三种模式,但每一层级都必须对应清晰的合同条款、资金路径和责任边界。
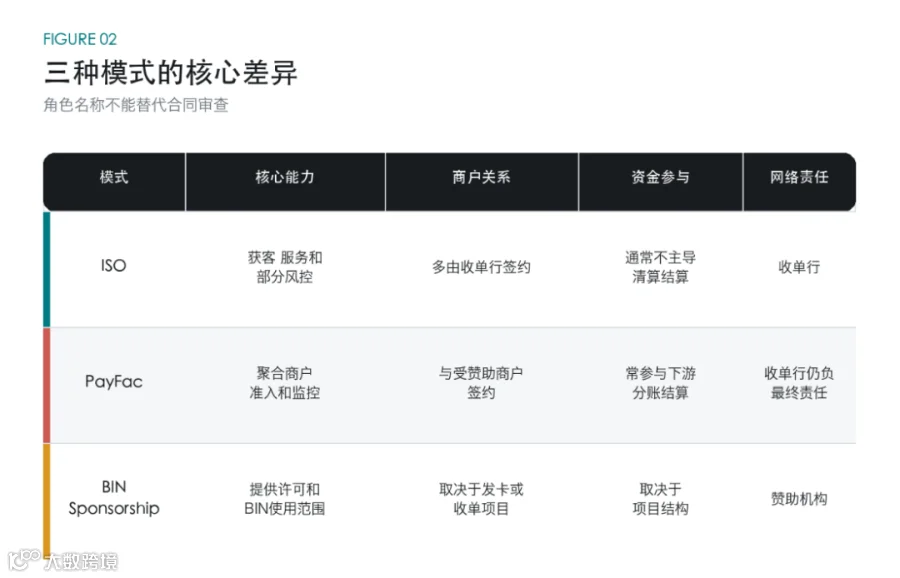
图二:三种合作模式的核心差异
合作选型前的四项核心核对
在评估合作方案时,必须先厘清四个核心问题:商户与谁签约?谁负责执行KYB(企业身份验证)、准入审核和持续监控?谁持有并实际控制结算资金与储备金?哪家机构是卡组织成员并承担最终监督责任?若上述任何一项在合同、系统或资金账户中无法明确对应,潜在风险便会在争议发生时暴露。

图三:合同、资金与责任边界核对清单
进入美国支付市场前,首要任务是确认权限与责任边界,其次才是讨论费率、规模和上线速度。低费率无法替代清晰的追索条款,技术直连也无法替代卡组织会员的合规身份。