把医美功效装进护肤品,正撬动一个庞大的增量市场。数据显示,2022至2025年,PDRN在天猫、京东、抖音三大平台的合并销售额从150万元激增至4.08亿元,四年增长近270倍。一个原本流通于医美机构的成分,正被大规模装进日常护肤品。「涂抹式热玛吉」「无针水光」「涂抹式肉毒」等概念密集融入日常场景,居家即可对标医美效果的产品正快速占据消费者的梳妆台。
需求端的变化更为直接。《2025抖音电商护肤趋势白皮书》指出,「居家水光」话题播放量达2.7亿次,消费者最愿尝试的TOP3护肤品中,主打医美同源成分或复刻项目原理的产品占比约50%。
行业对「类医美」的普遍定义为:通过可媲美医美项目效果的功效护肤品改善、修护皮肤。相较于传统护肤,它更具功效性与针对性;相较于医美,它更安全便捷。趋势已现,机会下沉,以下将从赛道格局与产品创新两方面进行系统拆解。
赛道地图:国际大牌拼专利,国内品牌双线突围
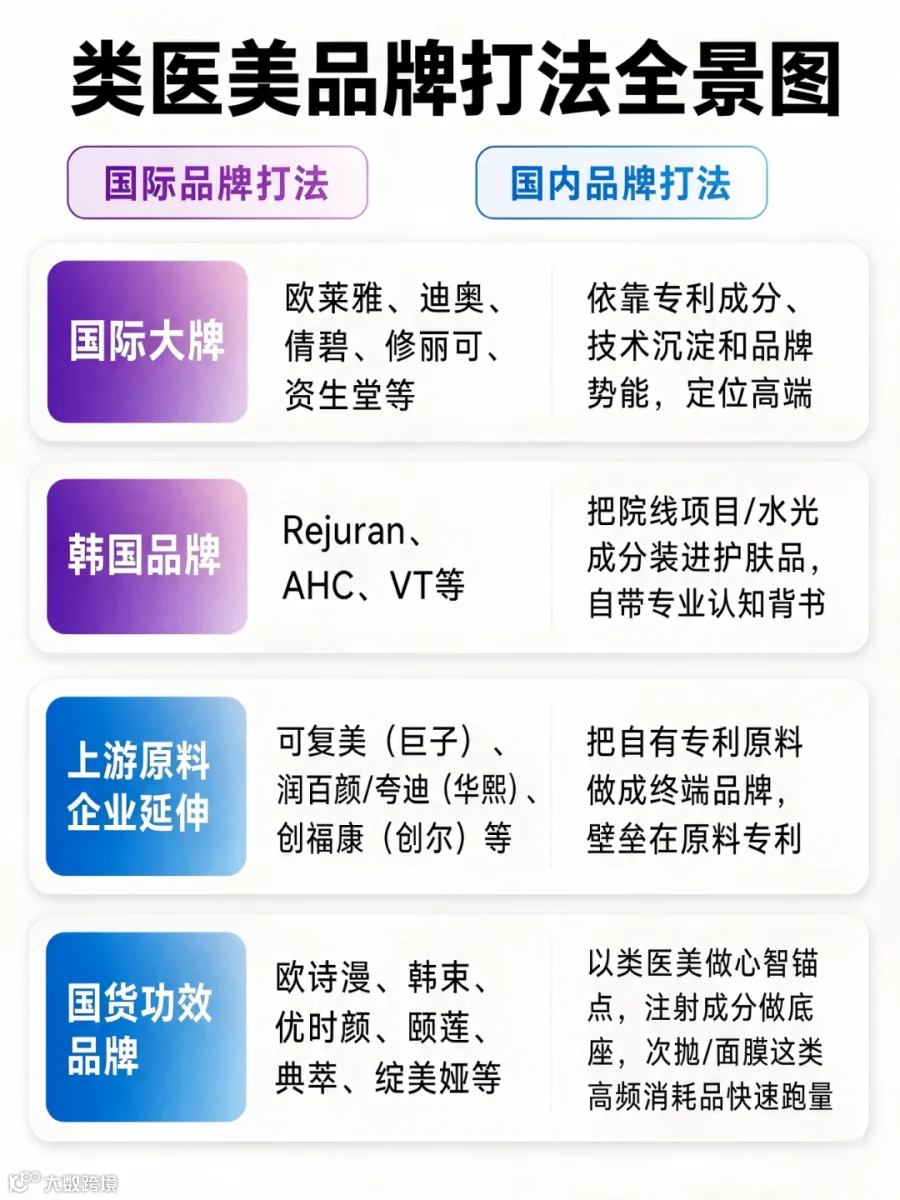
基于类医美护肤的不俗增长空间,国内外知名品牌陆续入局。从地域维度可划分为国际、韩国及国内三大玩家阵营。
国际玩家:专利与院线背书
欧莱雅于2024年收购高德美10%股份,2025年推出含专利PDRN的巴黎欧莱雅「超水光」精华,直接对标院线水光项目;资生堂2025年推出全新微针产品MicroClick Concentrate;Dior于2026年官宣「院线级针管精华」;倩碧、修丽可则更早以精华切入该赛道。
韩国玩家:院线成分居家化
韩国品牌主要将院线/SPA技术转化为居家护理。Pharma Research旗下Rejuran以核心成分c-PDRN激活肌肤再生力,并于近期与上美签署战略合作,推动本土化运营;AHC则推出PDRN水光次抛精华,主打「涂抹式三文鱼水光」。
国内玩家:原料延伸与功效扩展
国内玩家呈现两条主线。一是上游生物科技企业反向延伸,巨子生物、华熙生物、创尔生物等将自有专利原料转化为可复美、润百颜、创福康等终端品牌,壁垒在于原料专利。此外,部分上游技术供应商还为国际品牌提供微针底层技术方案,如兰蔻400 BOOSTER便是欧莱雅联合苏州纳生共同研发。二是国货功效品牌横向扩展,绽美娅推出双球PDRN能量棒,优时颜将PDRN用于眼霜,欧诗漫以「光玛吉」系列对标热玛吉项目,典萃等品牌也陆续布局类医美产品线。
产品盘点:成分向医美看齐,递送技术定差异
市面上的类医美产品主要在成分与递送技术两个方向发力。其中,递送技术已成为当前较新且火热的赛道。

递送技术:物理破壁与载体递送
物理破壁走“硬开路”,利用微针、可溶性微晶、水解海绵骨针等物理结构在角质层凿出通道。如VT微针精华、克奥妮斯可溶性微晶眼膜,以及兰蔻、资生堂的专柜微针产品。此类产品起效直接、体感接近医美,但伴随轻微刺痛感。
载体递送走“软包裹”,在不破坏角质层的前提下改进成分穿透方式。如倩碧利用牛奶纳米超渗技术实现PDRN跨皮脂膜渗透;迪奥采用双重脂质渗透技术,让有效成分8小时长效作用于肌底。
核心成分:医美同源与高活性复配
成分多选择医美同源及高活性成分。PDRN和重组胶原蛋白最为常见,广泛应用于迪奥、可复美、Rejuran等十余款产品中。但在同源成分下各有专利,如欧莱雅采用清酒乳杆菌发酵的专利PDRN,Rejuran则提取自三文鱼。高活性成分则在浓度与稳定性上较劲,如修丽可推出三档微囊缓释精纯A醇,怡丽丝尔复配超导因子,核心竞争力在于“高浓度下的稳定性”。
创新趋势:从成分内卷到递送突破
当前,产品创新重点正从“成分创新”向“递送创新”迁移。过去几年行业比拼新原料与高浓度,但成分不等于功效,大分子活性物“添加了”不等于“被吸收了”。解决透皮吸收瓶颈,是功效护肤从概念走向实效的核心关键。
结语:透皮递送是核心护城河
类医美浪潮已至,但这并非一条坦途。这条赛道的真正护城河不仅在于「成分」,更在于「能否实现与医美注射级相当的透皮递送效果」。将医美功效成分装入护肤瓶只是完成了从0到1的搬运;如何让成分像医美一样精准起效,并拿出令人信服的临床背书,才是决定品牌从1到100胜负的核心。