


近日,瑞银发布2026年三季度亚太科技行业调研报告。此次调研共走访中国(含大陆及港台地区)、韩国、日本等地的40家科技产业链企业。报告核心观点指出:全球AI产业景气度持续维持高位,半导体设备板块迎来看多周期;同时,受存储器涨价等因素挤压,PC与智能手机的出货预期被相应下调。
AI半导体赛道景气延续,核心零部件需求激增
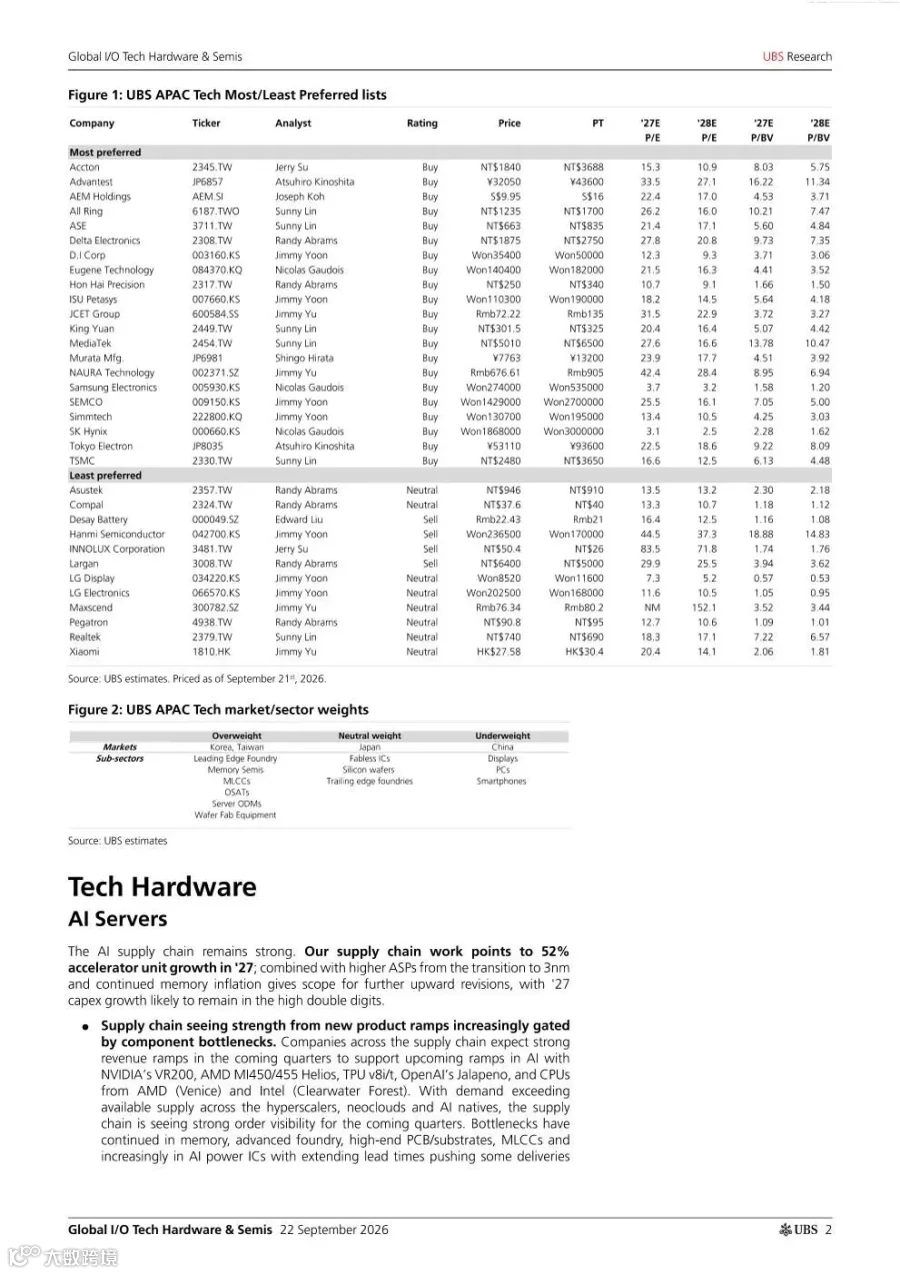
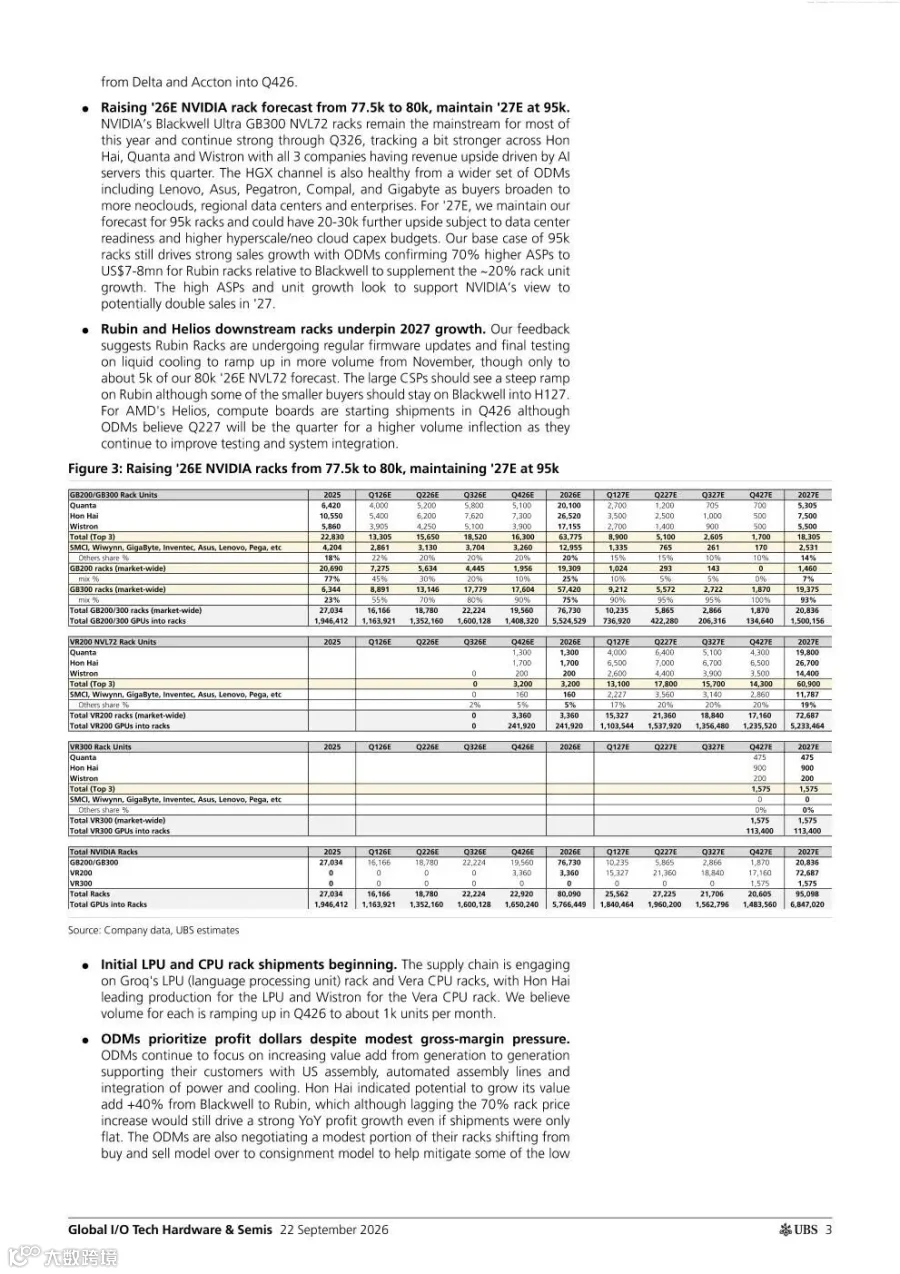
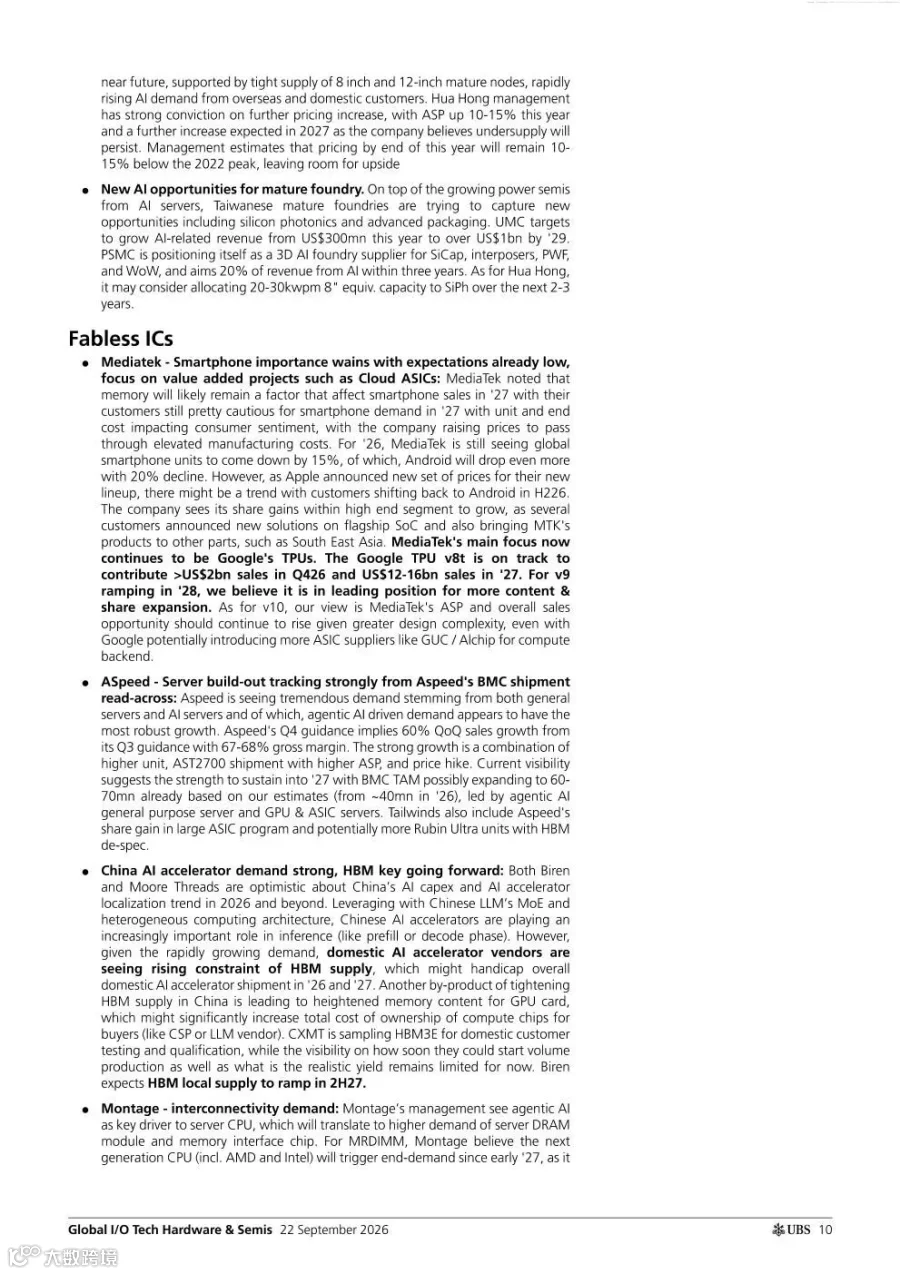
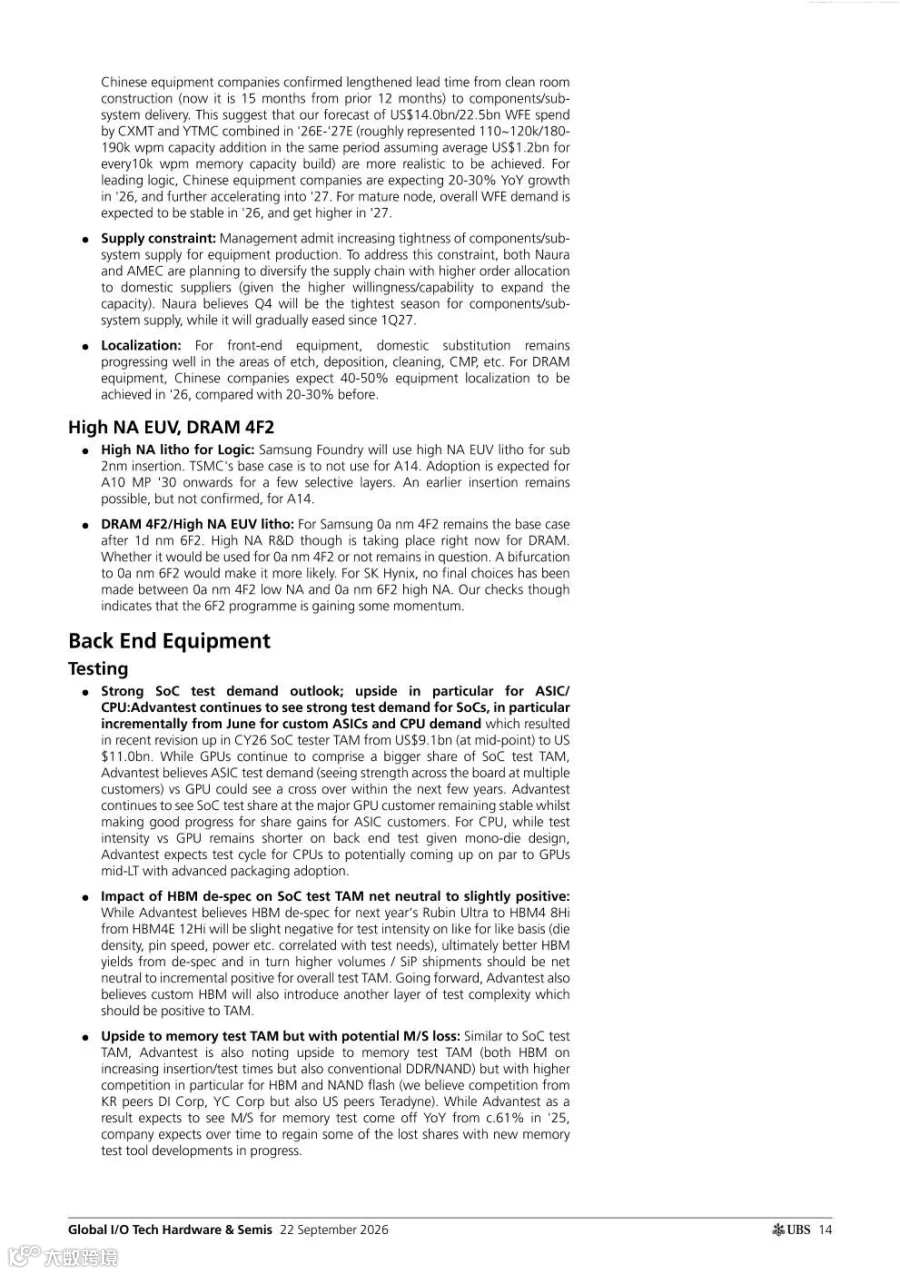
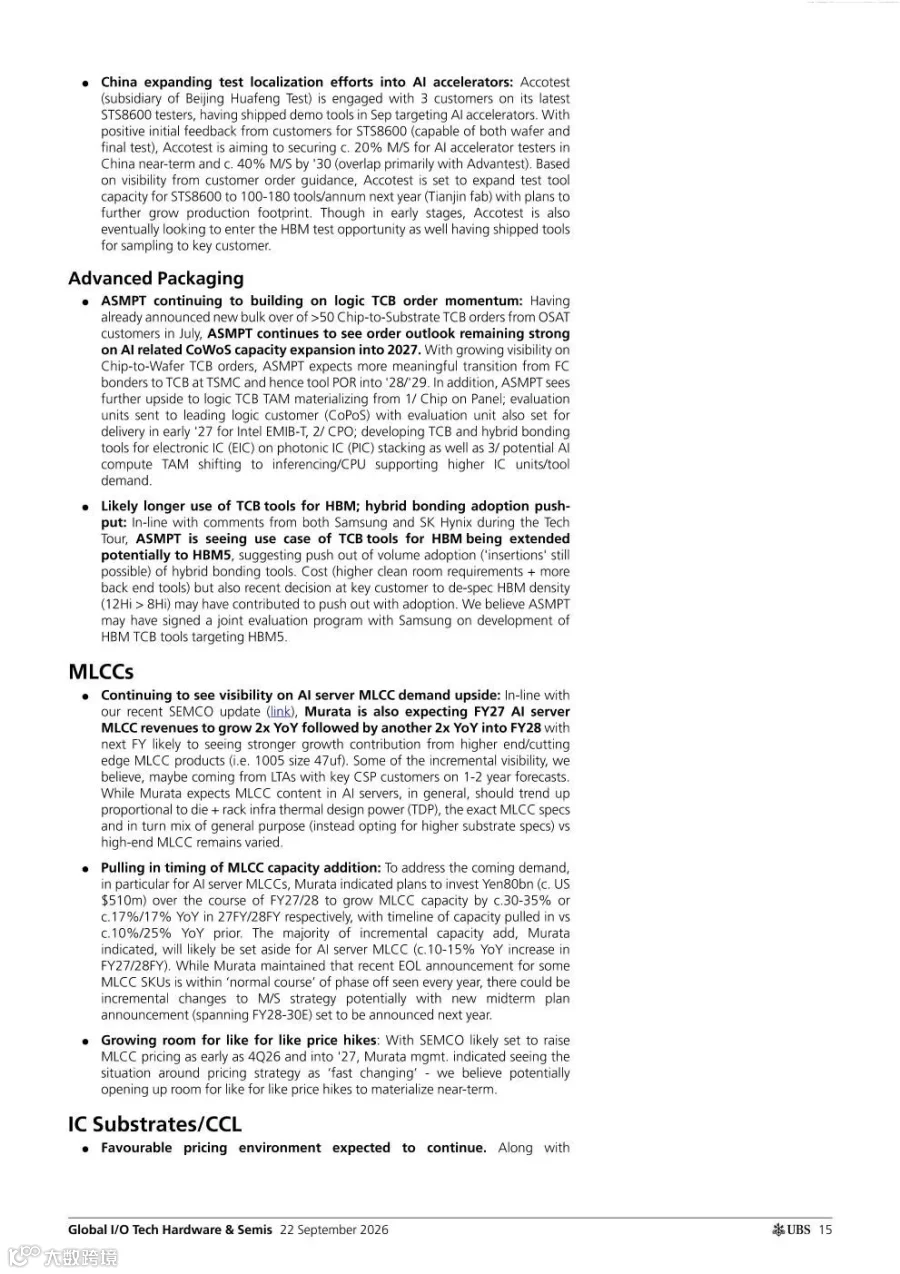
英伟达2026年机架预测上调至8万台,2027年维持9.5万台;CPU需求上行,Vera表现向好。AI服务器MLCC需求在2026至2027年有望翻倍。IC基板价格在2026年三季度环比上涨20%,四季度将维持高个位数至低双位数涨幅。台积电AI/HPC订单能见度已延伸至2029至2030年,预计2026年末CoWoS产能达16万片/月,2027年末提升至27万片/月。联发科TPU V8t在2026年可贡献超20亿美元营收,2027年有望达120亿至160亿美元。国内AI加速器正加速国产化,但HBM供给仍是主要瓶颈。
存储与半导体设备预期乐观,资本开支加速
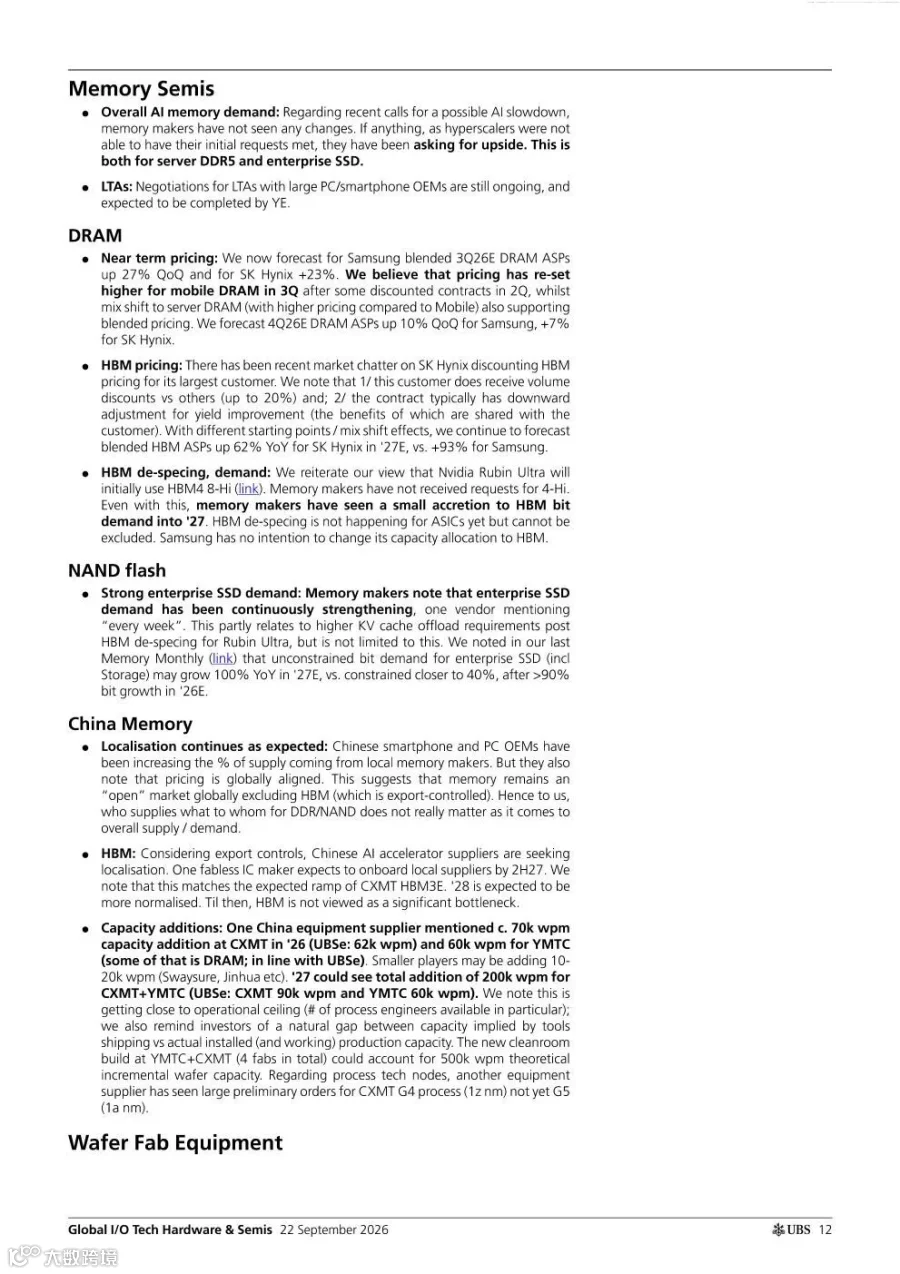
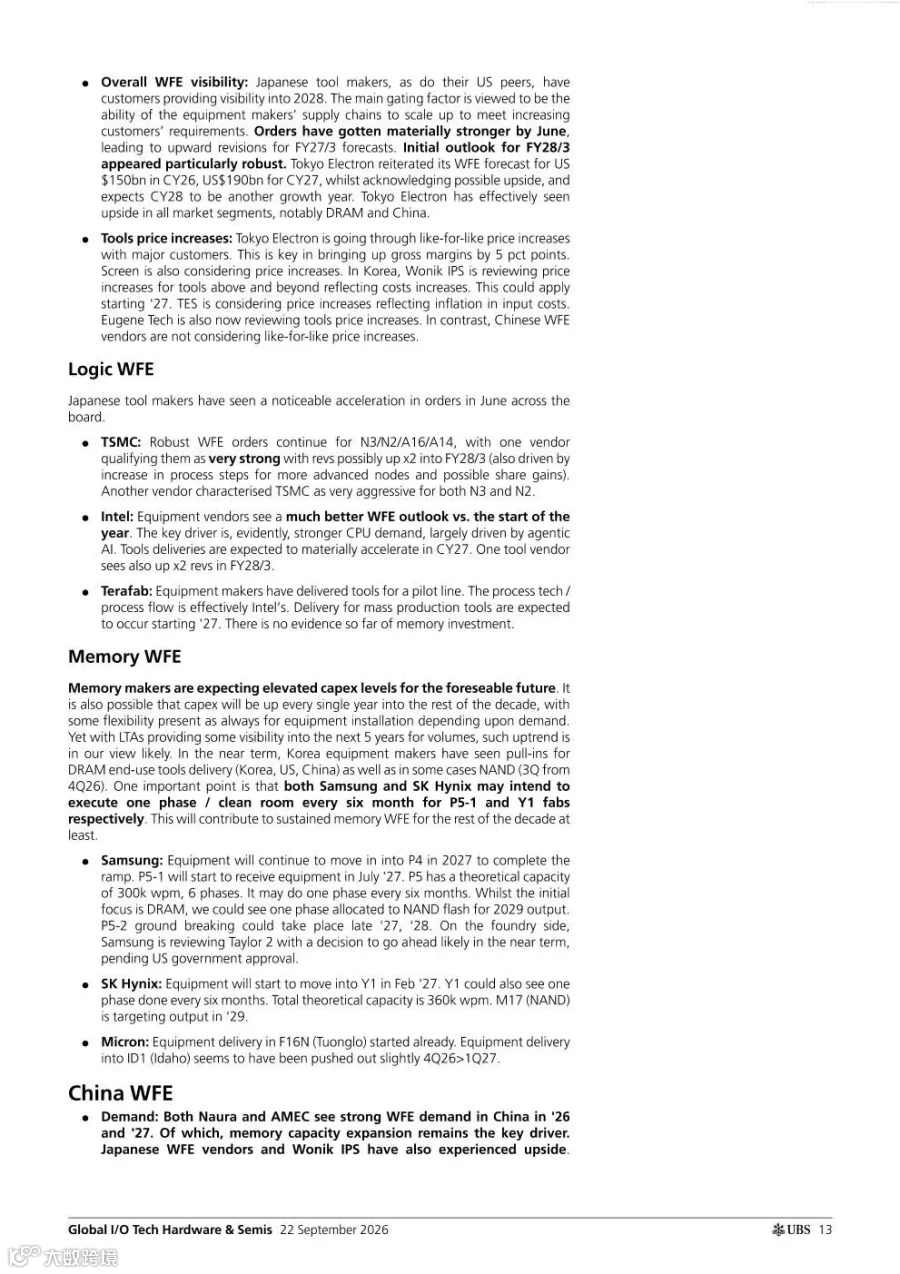
超大规模云厂商已上调2027年服务器DDR5及企业级SSD的采购需求。移动DRAM价格在2026年三季度回升,HBM规格下调并未削弱整体需求。晶圆设备厂商订单自年中起显著增长,订单能见度拉长。三星、SK海力士正加快存储洁净室建设并上调资本开支。先进逻辑设备订单同步走强,国内存储与逻辑领域的设备需求旺盛,测试设备将显著受益于AI ASIC及CPU的测试需求增长。
终端消费电子承压,PC与智能手机出货预期下调
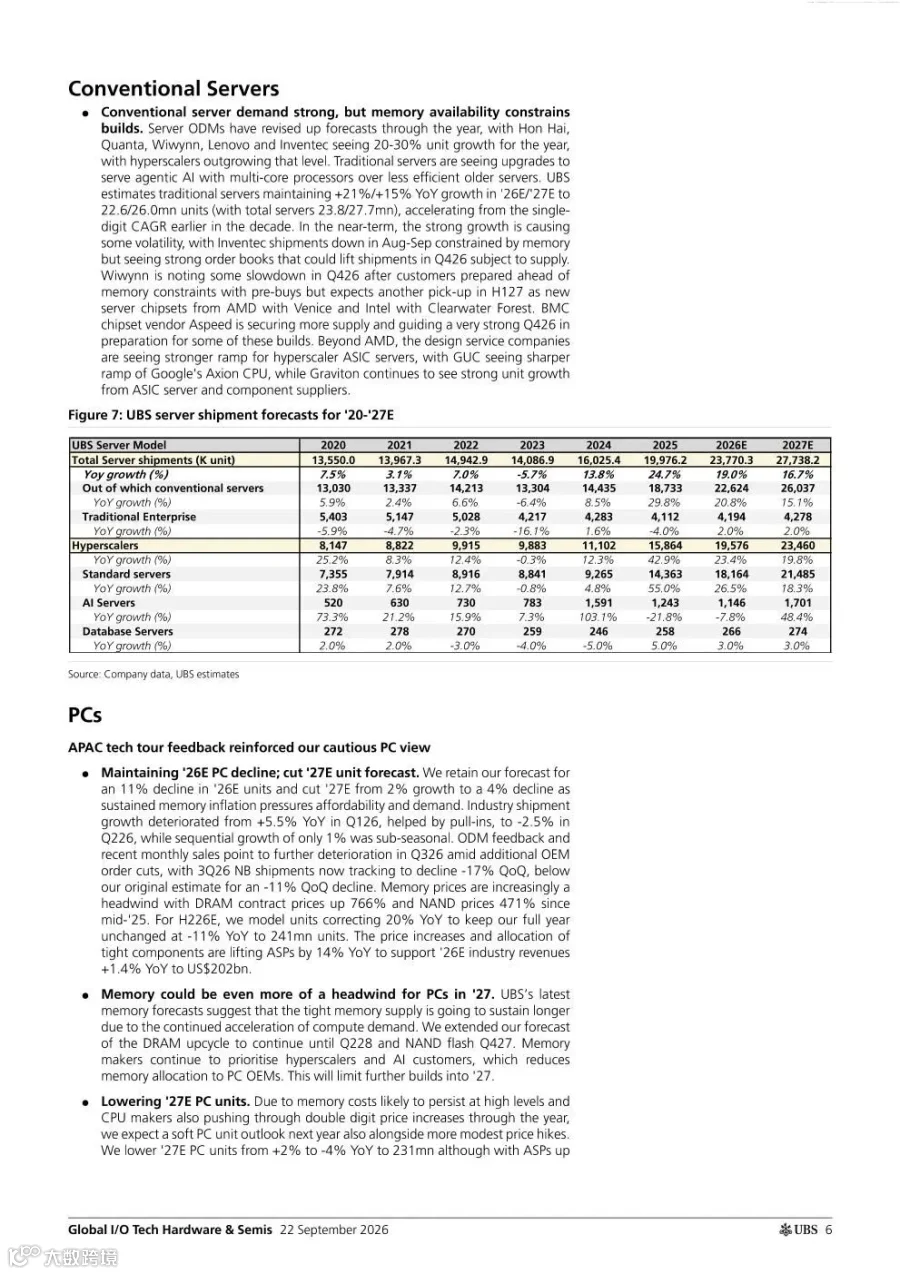
受存储器涨价挤压,终端消费电子市场面临压力。2026年三季度笔记本ODM出货量环比下滑17%。报告将2027年PC出货增速下调至-4%,2026年则为-11%。智能手机方面,2026年出货量预计下滑10%,2027年下调至-3%。相比之下,相较于安卓阵营,苹果产业链展现出更强的韧性。
AI电源与定制ASIC成长空间打开,传统服务器迎新增量
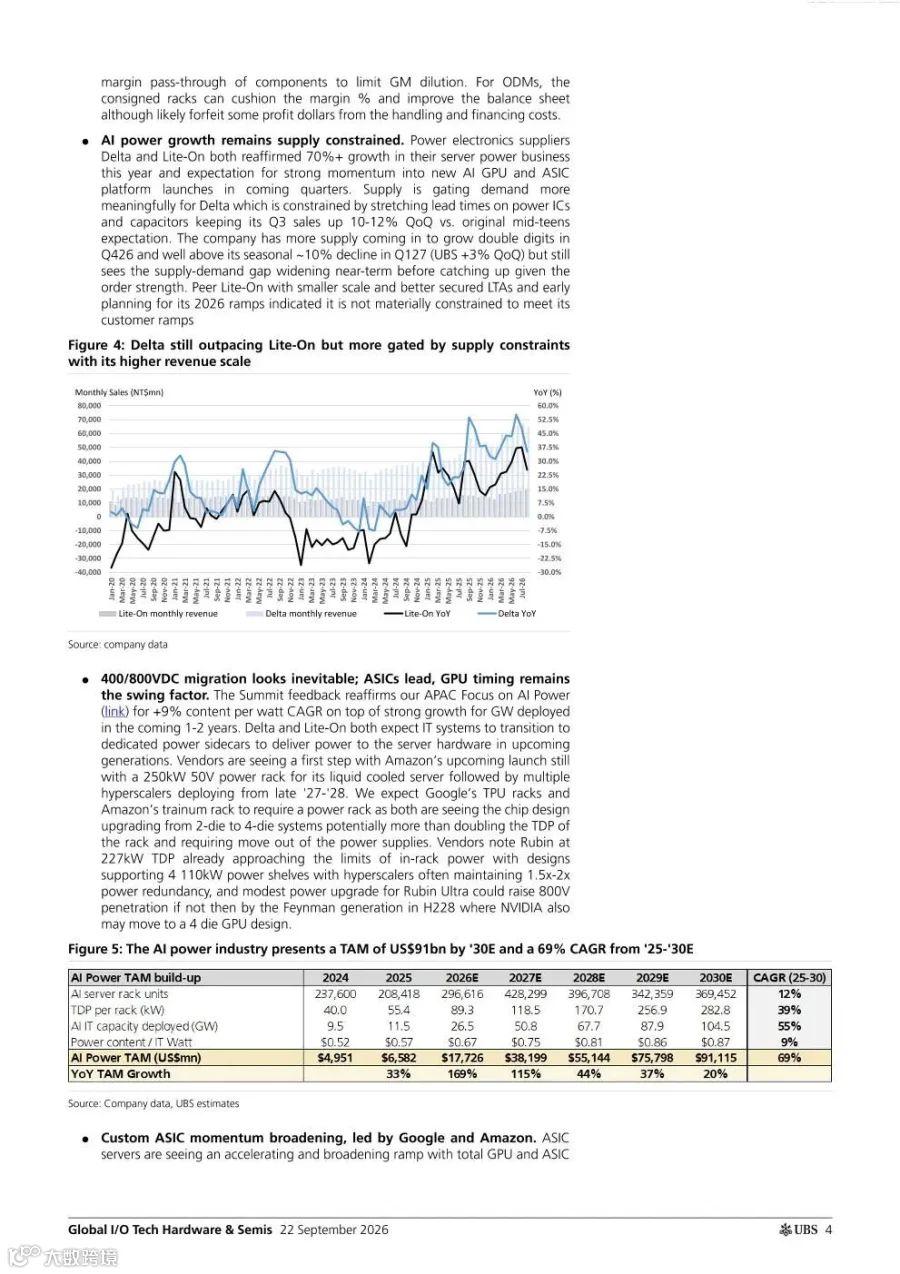
AI电源市场潜力巨大,预计2030年潜在市场规模将达911亿美元,2025至2030年复合增速高达69%,400V/800V直流供电架构迁移成为行业趋势。谷歌、亚马逊、OpenAI、Meta等巨头的定制ASIC机架出货正快速放量。此外,受Agent AI拉动,传统服务器在2026至2027年的单位出货量将保持双位数增长。
产业链多环节量价齐升,国产化进程稳步推进
成熟制程晶圆厂产能利用率持续上行。IC设计企业显著受益于AI需求爆发,封测厂商正大力扩张先进封装产能。存储厂商持续上调DRAM与HBM价格,国内存储国产化进程稳步推进。同时,MLCC、IC基板及PCB等核心元器件,因AI服务器单机价值量提升而迎来价格上行周期。

报告节选





免责声明:本报告旨在分享交流,版权归原作者所有。