十几年前,中国跨境电商早期玩家从深圳华南城起步,“华南城四少”傲基便是其中之一。2021年亚马逊封号潮中,傲基遭受重创,全年净亏5.9亿元。随后其断臂求生,砍掉起家的3C数码业务,转型家具家居大件,并将海外仓发展为第二增长曲线,于2024年底成功赴港上市。
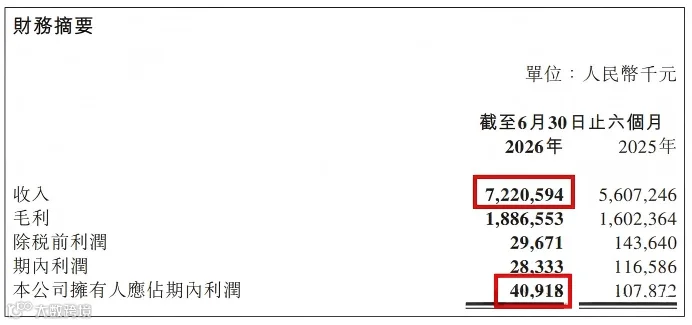
近日,傲基交出转型后的最新半年报,呈现“增收不增利”的复杂局面。财报显示,公司营收达72.21亿元,同比增长28.77%;但归母净利润仅4091.8万元,同比暴跌62.07%,净利润率不足0.6%。规模扩张的背后,折射出跨境大卖从轻资产向重资产转型时面临的严峻挑战。

一、利润被三大因素侵蚀
傲基两大业务线均保持增长:商品销售收入约48亿元(同比增22.4%),家具家居及家电为主力;物流解决方案收入约24.21亿元(同比增43.7%),营收占比达三分之一。此外,欧洲市场收入大涨65.2%,以TikTok为代表的新兴平台增速超82%。然而,利润主要被以下三件事吃掉:
1. 自配送业务仍在亏损
2025年下半年拓展的自配送业务尚未跑通订单密度,分拣与末端派送固定成本居高不下,业务处于负毛利状态。物流板块毛利率从10.2%下滑至7.6%。

2. 自有工厂处于产能爬坡期
厂房、设备与人员等固定成本持续支出,但订单量暂未吃满产能,每日产生较高固定开销,与海外仓“仓等货”的困境类似。
3. 汇率波动与管理费用双增
上半年汇率波动叠加业务扩张带来的人力及股权激励开支,管理费用增幅接近50%。多重成本压力下,综合毛利率从28.6%降至26.1%,在70多亿的营收盘子下,利润空间被大幅压缩。
二、折射行业底层逻辑变迁
傲基的困境,折射出跨境电商底层逻辑的变迁。过去行业以轻资产模式为主,卖家依托第三方履约;但家具家居大件体积大、履约门槛高,自建仓网成为必然选择。
重资产投入必然拉长盈利周期。傲基将生产、仓储、末端配送全链路收归自有,试图掌握供应链主动权,但也带来了长期成本增加。相比之下,同为家居出海的致欧家居采取差异化策略,灵活选择合作模式,而非全盘自研自建。两种模式无绝对优劣,但表明供应链全链路自建并非唯一最优解。
三、现金流与多元化构建护城河
利润下滑并不意味着经营失速。上半年傲基经营活动现金净流入约3.88亿元,高于上年同期,主业持续造血为转型期提供了重要安全垫。
同时,渠道多元化战略成效显现。亚马逊收入占比持续下降,Wayfair、TikTok、Temu等平台高速增长,欧洲市场成为新引擎。市场、品类、渠道三维扩容稳住了百亿底盘。从封号重创到登陆港股,傲基已完成生死重构,当前的重资产转型正是其打造的第二条护城河。

四、对出海企业的三点启示
启示一:精准测算盈亏平衡点
自建工厂、海外仓或自配送均需长期投入。在承接新环节前,必须算清覆盖成本所需的订单量及可承受的投入周期。
启示二:警惕规模与利润的背离
从轻资产走向重资产供应链,营收增长常被新增成本吞噬。企业扩张前需明晰投入与回报的时间差。
启示三:现金流重于账面利润
转型期利润承压是常态,只要经营现金流保持正向、主业持续造血,企业就有调整空间。正向现金流是企业敢于重资产布局的底气。
傲基的这份财报并非“失败成绩单”,而是一份“转型期体检报告”。销售额印证生意规模,利润才检验生意价值。待自配送扭亏、工厂产能满载,傲基的利润弹性有望释放。
对于广大出海企业而言,傲基的提醒很实在:每接过一个环节,都要算清它需要多少订单才能赚钱,以及自己能承担多久的投入。扩张的路上,方向对了,剩下的便是交给时间。