

9月17日,德路里(Drewry)世界集装箱运价指数(WCI)报约4500美元/FEU,连续第二周上涨,本周涨幅1%。9月18日,上海出口集装箱运价指数(SCFI)升至3687.83点,微涨0.7%。两大综合指数同步上行,易产生“运价普涨”的错觉。
然而,分航线走势却呈现显著分化:美线方面,上海至洛杉矶上涨约5%至7712美元,上海至纽约上涨约7%至10394美元;欧线方面,上海至鹿特丹下跌约9%至3626美元,上海至热那亚下跌约5%至4016美元。

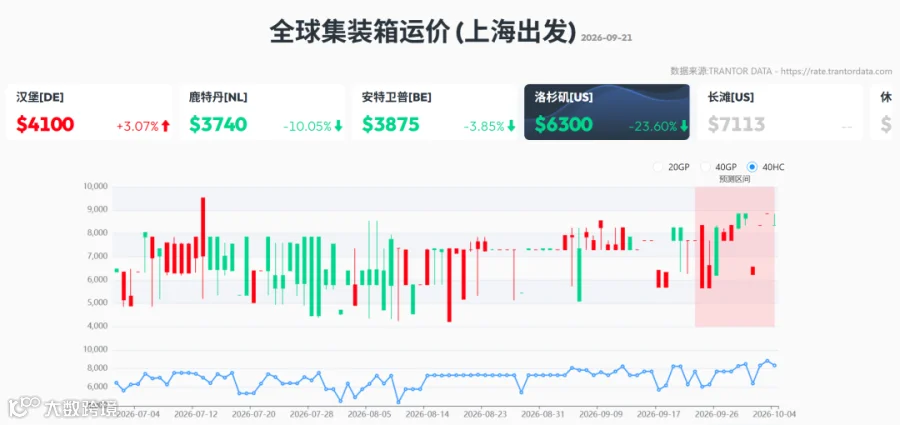
图源:船视宝-运价
德路里指出,跨太平洋与亚欧航线已连续七周分化。要判断涨势持续性,需剖析各航线价格的底层支撑逻辑。需注意,上述报价均为上海出发的即期运价,无法代表所有起运港、目的港及长协价格。WCI作为综合指标适用于观察宏观趋势,而企业实际订舱时,仍需结合目的港、附加费、船期及实际舱位情况进行综合判断。
美线:节前集中出货叠加空白航次
国庆假期前,部分货物提前订舱,导致美线需求在短期内向节前集中。同时,德路里统计显示,跨太平洋航线本周有8个空白航次,下周已宣布9个。空白航次削减了计划航次与可售舱位,在货主集中订舱的背景下,舱位收紧进一步放大了即期运价的涨幅。
需明确,空白航次是船公司取消原定航次或调整挂靠的计划,并不等同于市场总运力锐减,且实际执行情况可能存在变数。
提前发运仅改变了出货时间,并未创造新增订单;船公司缩减航次也无法单独证明终端需求实质性改善。若节后货盘回落、航次逐步恢复,美线运价将面临承压风险。唯有运力恢复后,实际成交价与装载率仍能维持高位,需求支撑方具说服力。这也是“节前忙”与“旺季强”的核心区别:前者多由假期引发的出货前置所致,后者则需连续数周的货量与高装载率印证。当前上海至纽约报价虽破万美元,但单周高价不足以证明涨势可延续至节后。

欧线:空班增加难阻运价下行
亚欧航线则呈现出截然不同的景象。德路里数据显示,该航线空白航次将由本周的1个增至下周的4个,但上海至鹿特丹、热那亚的运价仍分别下挫约9%和5%。这表明,在当前节点,舱位收缩尚未扭转价格下行趋势,需求端支撑相对疲软。
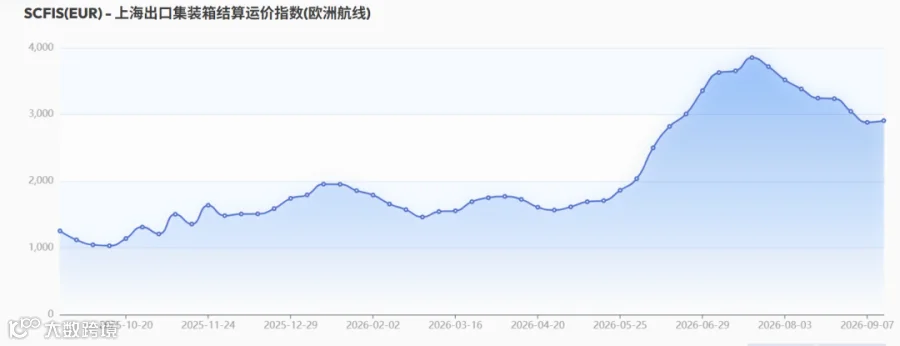
图源:船视宝-运价
两大主线均削减计划舱位,运价却一涨一跌,印证了“空白航次并非独立的涨价开关”。美线节前集中订舱与欧线货源条件偏弱形成对比,船公司采取相似的运力调控手段,却收获截然不同的价格反馈。
此外,部分航线逐步恢复苏伊士运河通行,成为不可忽视的供给变量。若船舶航程缩短,同一船队可释放更多周转运力。不过,实际影响仍取决于红海安全局势与复航进度。苏伊士航线的恢复将加快船舶周转,若安全形势好转,前期因绕行好望角占用的运力将重新释放,供给压力可能推迟显现。
SCFI本周的小幅上涨虽对综合指数形成支撑,但不能据此推断所有航线均处涨势。WCI与SCFI的覆盖范围与编制方法各异,不宜直接对比点位。对具体货物而言,分航线报价与实际成交价远比综合指数更具参考价值。
停航托价对运输安排的双重影响
空白航次虽能在短期内收紧供给,但过度或频繁的停航会扰乱班期与中转衔接,增加货主在库存管理、铁路转运及末端交付方面的难度。运价的可持续性,需与船公司的舱位及船期兑现能力同步评估。
对船公司而言,削减舱位并非零成本。连续停航易导致中转脱节、空箱调配困难,且后续船舶集中到港会挤压码头及陆侧资源。若运价上涨伴随船期兑现率下降,货主的全程物流成本未必降低。
对于美线高时效要求货物,货主应优先核实实际装船概率、截关时间及全程成本,再决定是否接受高报价;基础货量可结合长协、现货及备用承运人统筹规划,避免单一航次取消导致被动。尤其需厘清海运费与全程成本的界限:美西报价或低于美东,但需将内陆铁路、拖车及库存占用成本纳入核算。对于交期固定的货物,若为等待低海运费而错失可靠船期,后续改配与延误代价可能更为高昂。

对于欧线货主,当前分航线价格下行提供了重新议价的空间,可考虑缩短报价有效期或引入指数联动条款,并为红海安全、港口拥堵等突发状况预留备选方案。货代在报价时,不应仅局限于“最低海运费”,而需明确舱位确认状态、取消航次后的改配方案及异常响应机制,帮助客户在价格与履约确定性间做出最优决策。
节后展望:货盘能否承接恢复运力
未来数周,美线与欧线的走势可从以下三种情景进行观察:
· 基准情景:节前美线维持高位、欧线延续偏弱;节后货量回落且航次恢复,美线运价逐步震荡回调。
· 上行情景:红海安全或港口作业出现新扰动,导致有效运力收缩,推高相关航线报价。涨势的持续性取决于扰动的持续时间。
· 下行情景:节前出货过度透支后续需求,节后订单接续乏力,叠加空白航次减少,运价下行压力显著增大。
相较于涨价公告,更值得跟踪的核心指标包括:宣布的空白航次是否实际落地、节后订舱提前期与船舶装载率的变化、甩柜及延误是否加剧,以及指数走势能否得到实际成交价的验证。这些信号有助于货主与货代精准区分短期舱位紧张与长期需求回暖。
在观测上述指标时,务必区分“计划”与“实际”:宣布空班不等于最终停航,指数报价亦非每票货物的最终成交价。若节后航次恢复而价格依然坚挺,则表明需求基础较节前抢运更为扎实;反之,则需对后续提价保持谨慎。
总体而言,WCI连涨两周释放了市场变化信号,但尚不足以证实全面复苏。当前市场的核心特征仍是美欧航线分化,美线涨势能否延续,终需节后货量与运力恢复的实际表现来给出答案。