

很多独立站卖家开通Shopify Payments之后,真正开始收款时才发现:买家明明已经付款,为什么银行账户里的钱还没到账?
其实,“订单支付成功”和“资金最终到账”是两个不同环节。
如果把整个流程拆开来看,Shopify Payments的资金链路可以简单理解为:
买家付款 → Shopify Payments处理交易 → 资金进入结算流程 → Payout发起 → 银行账户到账。
搞懂这条链路,后面遇到延迟、手续费或者资金审核时,就不会一头雾水。

买家付款,钱并不会直接进入你的银行卡
消费者在独立站完成结账后,如果使用信用卡、借记卡等Shopify Payments支持的支付方式,交易首先由Shopify Payments进行处理。
这个过程中会涉及支付授权和风险检查。交易成功后,Shopify后台会显示订单已经支付,但这并不代表资金已经进入卖家的银行账户。
这里一定要区分两个概念:
Payment,是消费者完成付款;Payout,则是平台将可结算资金支付给卖家。
所以订单今天成交,不代表今天就一定能在银行卡里看到钱。

什么时候到账,取决于结算规则
交易完成之后,资金会进入Shopify Payments的Payout流程。
具体结算时间并不是全球统一的,会受到卖家所在国家或地区、账户设置、结算周期以及银行处理时间等因素影响。Shopify官方也说明,Payout时间和可用结算币种会根据商家所在市场有所不同。
因此,卖家不能简单按照“客户付款后几天到账”来理解,而应该直接查看自己Shopify后台设置的Payout安排。
如果订单已经支付,但Payout还没有进入银行账户,首先要判断是不是正常的结算周期,而不是直接认为账户出现问题。
手续费不是“到账后再算”
很多卖家核算利润时,只看订单金额。
比如客户支付100美元,并不意味着最终一定有100美元进入你的银行账户。
支付处理过程中可能产生相关费用,具体金额会受到卖家所在地区、Shopify套餐以及支付方式等因素影响。
因此,真正应该关注的是:订单金额 ≠ 最终到账金额。
做独立站利润核算时,建议把支付费用、广告、物流、退款以及其他经营成本一起计算,而不是只计算产品采购成本。
为什么有时候钱会延迟到账?
如果已经超过正常结算时间,卖家就需要检查账户状态。
Shopify Payments可能因为账户验证、风险审核等原因影响Payout。在某些情况下,还可能出现payout hold或reserve等资金安排。
所以看到“订单已经支付,但钱还没到账”时,不要第一时间认为账户被冻结。
可以按照这个顺序检查:
第一,看Payout日期;第二,看账户是否存在验证通知;第三,看Payments后台有没有资金限制提示;第四,再确认银行账户信息是否正常。
不同原因对应的处理方式并不一样。


多币种收款,更要提前规划
做欧美市场的独立站,经常会遇到美元、欧元、英镑等不同币种。
例如消费者使用EUR付款,但卖家最终需要以其他币种进行结算,就可能涉及货币转换。
Shopify Payments具体支持哪些收款币种和结算币种,会根据商家所在国家或地区而有所不同。
所以在开通之前,最好先确认三个问题:
消费者主要用什么币种付款?Shopify Payments支持哪些币种?最终资金以什么币种结算?
尤其是同时做美国和欧洲市场的卖家,这一步最好提前规划。
银行账户信息不能随便绑定
Shopify Payments最终需要将Payout发送到卖家绑定的银行账户。
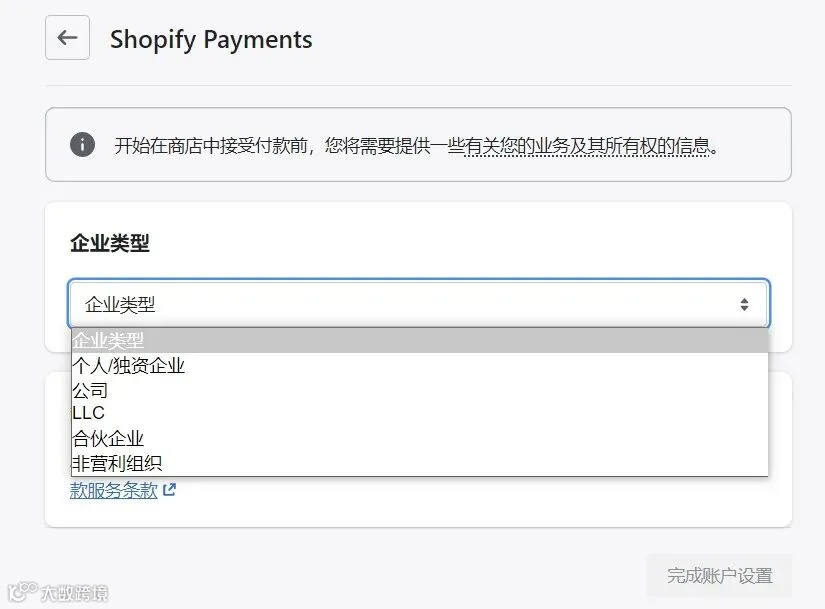
因此,企业主体、Shopify Payments账户以及银行账户之间最好保持清晰、真实、可验证的对应关系。
对于跨境卖家来说,不要看到别人使用某个海外账户成功,就直接照搬。
不同国家和地区的账户要求并不完全一样,应该按照自己Shopify Payments所在市场的规则准备。

写在最后
Shopify Payments真正需要理解的,并不是简单的“怎么收钱”,而是钱从消费者付款,到最终进入银行账户,中间到底经历了哪些环节。
记住这条链路:
买家付款 → Payment处理 → 结算 → Payout → 银行到账。
对于独立站卖家来说,支付系统不仅关系到成交,也关系到资金周转、利润核算和账户稳定性。
所以从第一笔订单开始,就应该把支付、Payout和银行流水管理起来。
当订单规模越来越大时,你真正需要关注的不是“今天收了多少钱”,而是每一笔钱从哪里来、扣了什么费用、什么时候结算,以及最终有多少钱真正进入自己的账户。