

我一直以来坚持9810的报税方式,是增值税按报关单,所得税按平台数据。今天税总刚发布的两条问题解答,正好印证了我的观点。上一篇写的就是这个内容无论是赛维1.0还是2.0,店铺不会收到出口收入未报增值税的短信
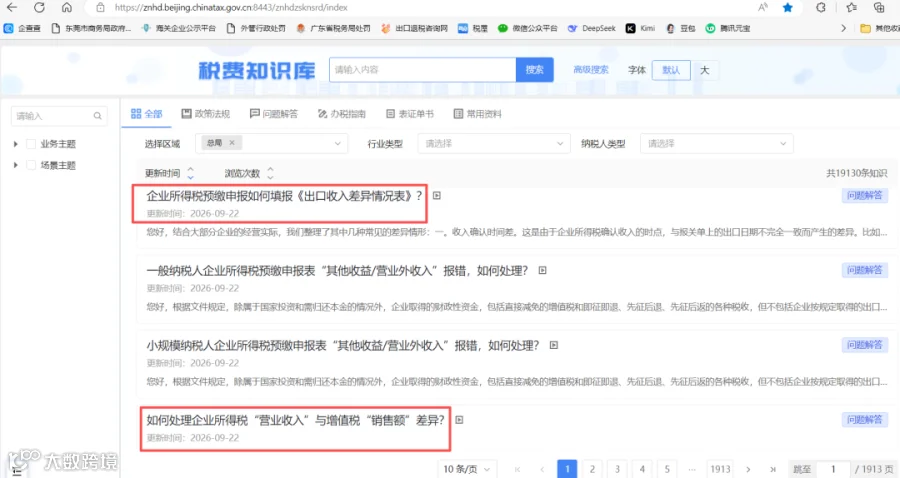
国家税务总局官方税费知识库
一般来说(特殊情况:假如未来专门针对9810规定,等平台销售后再确认收入),企业所得税申报表的营业收入与增值税申报表的销售额具有相关性,但也会由于一些原因产生数据差异(相关性不代表要一致性)。当两者产生差异,申报页面会出现弹窗提示“您需要核实申报数据”,发现确有少填、漏填收入的,可以直接点击“返回修改”,修改营业收入金额。如果您确认差异有合理解释,在点击“确定无误”后,如实填写差异原因。常见的差异原因包括但不限于以下情形:
一、提前开具发票:采取预收款方式销售商品的,需要在发出商品时确认企业所得税的收入(海外仓常见流程都是消费者下单付款,平台发货,一段时间后结算给卖家。站在平台角度,是预收款后发货,而卖家是先发货后收款。会计准则是要求发出商品时确认收入,但有些平台是以签收等其他时点推送数据,税务上倾向于按平台数据)。增值税上一般也是货物发出的当天发生纳税义务(9810所得税的发货确认收入是指从海外仓发出,增值税是指报关出口),但如果是生产工期较长的大型设备(预退税一开始就是给这类出口业务),或是发货前已经开具发票的(如果税局强制报关当月开票,大家自然就知道增值税按报关单了),那增值税确认收入的时间就有所不同。
二、预收租金收入。企业所所得税上的租金收入,应根据合同按权责发生制原则分期确认收入。提供租赁服务采取预收款方式的,增值税纳税义务发生时间为收款预收款的当天。(和跨境电商的收入端无关,成本端付租金后房东开票即可)
如果您的差异原因属于上述情形,请将具体情况填入“差异原因”框中。

结合大部分企业的经营实际,我们整理了其中几种常见的差异情形:
一、收入确认时间差。这是由于企业所得税确认收入的时点,与报关单上的出口日期不完全一致而产生的差异。比如,A公司为跨境电商,2025年9月1日通过“跨境电商海外仓:(9810)模式报关出口,海关出口报关单上货物总价(这里其实要明确是指折算FOB价还是报关总价)为1000万元,截至9月30日,在境外已销售货物为300万元,三季度所属期预缴申报时700万元的差异金额应填入该行。(不考虑案例没说七八月等其他不合理的地方,这里的意思是,报关金额高于平台数据的那部分差额,填在第一栏里。案例是用9810,说明税总是知道业态实际情况,天然有两税差异,估计针对9810会有风控预警指标的调整)
二、汇率波动差异。这是由于海关的计征汇率是出口月份上个月第三个星期三(若为节假日的顺延到下一工作日)人民银行发布的汇率中间价。预缴企业所得税时通常是按照实际结汇时的汇率或者按照月(季)度最后1日的人民币汇率中间价来折算,这也会导致差异产生。(还有平台推送数据所用的汇率不同,而导致的汇率差。不单单税局和海关的汇率不同,税局自己增值税和所得税用的汇率也可能不同。各部门之间能不能统一一下口径?又或者强大的金四系统能不能折算好再来比对差异)
三、报关后发生退货或折让。退货折让是由于货物出关后再发生的退货或折让而导致的差异,比如c公司出口一批价值100万元的商品,境外购买方检测后发现有5万元的商品不符合标准而拒收。企业在发生退货当期冲减当期销售商品收入,这部分退货的商品通过海关退运程序申报入境,并将退运信息记录在原海关出口报关单上,由于系统中目前未比对到退运信息记录,因此5万元的差异金额应填入该行。(大部分产品从海外仓退运的成本,高于清库存成本,退运反而不划算。平台本身会把退款金额一起推送给税局,报税的金额是按收入净额,已经剔除了退款部分。要算清楚准确的退货和折让的金额,需要有一定的财务核算能力,就要有系统软件来支撑,我们做这部分服务的时候深有体会)
如果有表单上列举之外的原因,您可以直接把详细的原因填入第7行。如您填报的差异金额与实际差异金额仍存在较大差异,系统将提示您“请重新核实填报”。(预估报关金额差异过大、运保杂费没有规范填写之类的)
关注我,交流跨境电商关汇税深层专业知识。