2026年4月,国际机场协会公布2025年全球货运机场排名。香港国际机场以507万吨第15次登顶,上海浦东以突破400万吨的成绩再度稳居全球第二。而在天平的另一端,孟菲斯和辛辛那提——美国两大纯快递枢纽——继续在结构性下滑中挣扎。
这不是一次周期性的波动。这是一场由货源逻辑切换驱动的枢纽格局重塑。

两条分岔的曲线
2025年的数据清晰地划出了分界线。
香港国际机场货运量达507万吨,同比增长,自2010年以来第15次高踞全球榜首。香港机场管理局行政总裁张李佳蕙表示,机场“持续提升运力,并加强高价值货物、电子商贸履约及跨境转运货物等策略性与高增长领域的处理能力”。UPS于2026年3月在香港机场动工建设新枢纽,预计2028年落成后每年可处理近100万吨货物。东莞空港中心先导计划处理的货物价值已超570亿元人民币,永久设施全面运作后年处理能力将超100万吨。
上海浦东2025年货邮吞吐量突破400万吨,再度超过孟菲斯,站稳全球第二。上海两场合计超450万吨,跨境电商货物在货邮总吞吐量中的比重持续攀升。2026年4月,浦东单月货邮吞吐量37.87万吨,同比增长15.38%,增长动能未见衰减。
广州白云、迪拜、伊斯坦布尔同样在攀升。伊斯坦布尔2024年吞吐量同比增长23.8%,较2019年激增近290%。
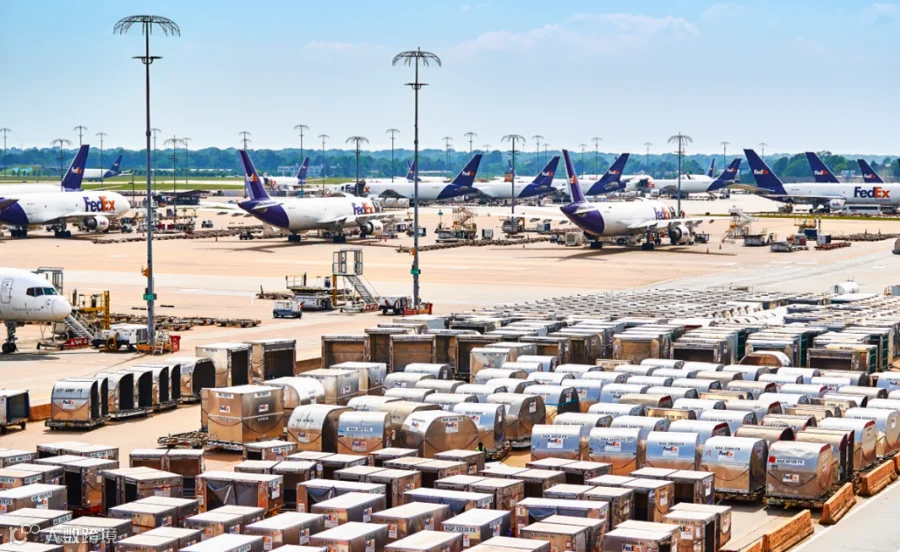
而在天平的另一端,孟菲斯自2024年被浦东超越后,颓势未止。联邦快递终止美国邮政合同导致的货量缺口至今未能填平。辛辛那提在2024年大跌10.8%、从第14位跌至第20位之后,2025年继续在底部徘徊,年吞吐量约170万吨。

电商,改写游戏规则的那只手
2026年6月的数据显示,全球航空货运需求同比增长8.5%,北美贡献了最强的区域增长——13.1%。但这股增长并未流向孟菲斯和辛辛那提。
关键在于增长的“质地”。国际航空运输协会理事长威利·沃尔什在分析中指出,货运增长“受高价值技术产品和紧急运输货物的推动,而非全球出口的广泛增长”。新出口订单指数连续四个月低于50,全球贸易同比增长5.2%——航空货运的增速几乎是贸易增速的两倍。这意味着增量货物不是传统的大宗商品,而是时效敏感、单价高、直接面向消费者的品类。
跨境电商正是这类货物的核心来源。从中国工厂或集散仓直发海外消费者的包裹,天然靠近制造业腹地和电商集散节点,而非美国内陆的快递分拣中心。上海机场的“空空中转”换单突破、香港的“空陆鲜活产品专属快线”、东莞空港中心的跨境转运模式,都是在为这种新货流搭建基础设施。
孟菲斯那套“本土包裹次日达”的逻辑,在跨境直发电商面前,既不是货源地,也不是目的地。它只是一条旧路径上的中转站。当货流越来越多地绕开“先入美国再分发”的传统路径时,这座超级枢纽的货量根基便被侵蚀了。
鄂州:新模式还是旧瓶新酒
鄂州花湖机场的崛起速度令人侧目。截至2026年7月27日,货邮吞吐量达103.15万吨,同比增长25%;货运航线总量增至122条,国际货站总数达7个,国际货邮保障能力提升至140万吨/年。
鄂州与孟菲斯在结构上确有相似之处:都是“专业货运枢纽+单一快递巨头”的模式。但两者的货源地理截然不同。鄂州地处长江中游,数百公里半径内覆盖中国制造业和跨境电商的核心产业带。它嵌入的是全球电商供应链的上游,而不是美国本土消费市场的内部物流循环。
2026年春运期间,鄂州保障货运航班3233架次,枢纽货邮吞吐量14.5万吨,同比增长14.3%,单日枢纽总货量和国内货量均创历史新高。国际航线出港载运率稳定在95%以上,回程载运率同比提升8个百分点——这意味着鄂州正在从“单向输出”走向“双向对流”,这是枢纽成熟度的重要标志。

洗牌的本质
香港机场2026年7月的单月数据提供了一个耐人寻味的注脚:货运量同比下跌1.9%,但转口货运量增长14.5%,东南亚和中国内地市场表现稳健,欧洲和北美洲需求则因“全球贸易环境转变”而疲弱。香港机场管理局的评论是,机场“凭藉广阔的航空网络及卓越营运效率,让业界能迅速调整货物航道”。
“调整货物航道”——这四个字,精准概括了正在发生的事。
全球贸易的货流方向在变,枢纽的兴衰取决于谁站在新货流的节点上。香港、浦东、鄂州、迪拜、伊斯坦布尔——这些上升的名字,无一不是区域制造、电商或中转贸易的活跃节点。而孟菲斯和辛辛那提,本质上是美国本土消费市场的“内部物流设施”,当跨境直发电商的货流绕开它们的覆盖半径时,下滑是结构性的,不是周期性的。
2025年报告中曾用“敏捷性、地理位置和精准专业化”来描述枢纽竞争的新维度。在这场洗牌中,离工厂近、离卖家近、离跨境电商的货源逻辑近的机场,正在取代那些只离“分拣中心”近的机场。
东升西落,不是地理的宿命,是货源的流向。