根据 EarlyData 数据,2026 年 1—7 月,鱼油及必需脂肪酸市场销售额为 52.2 亿元,同比增长 32.4%;同期,中国公域电商膳食补充剂市场销售额为 773 亿元,同比增长 5.6%。
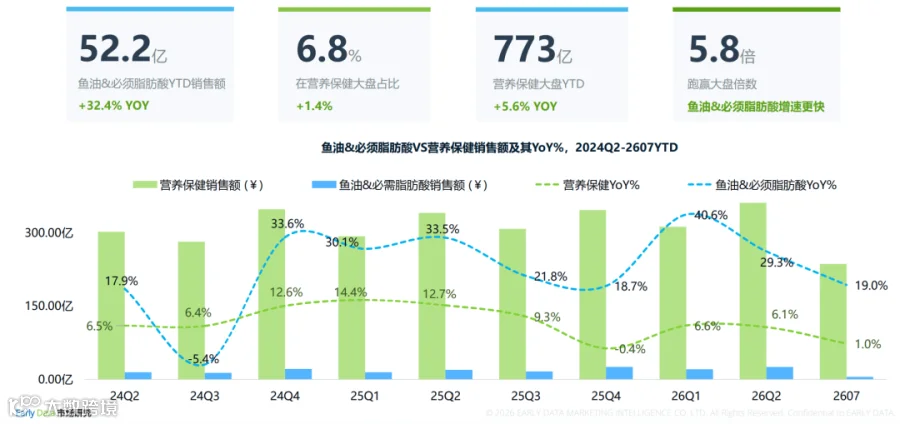
鱼油及必需脂肪酸市场的增速,约为大盘的 5.8 倍。
01
跨境仍是鱼油市场的主要引擎
从渠道结构看,鱼油及必需脂肪酸市场的增长,很大程度上仍由跨境渠道带动。
2026 年 1—7 月,跨境渠道销售额为 38.4 亿元,同比增长 37.9%,占鱼油及必需脂肪酸市场的 73.6%;大贸渠道销售额为 13.8 亿元,同比增长 19.0%。跨境不仅占据近四分之三的市场销售额,也贡献了约 83% 的市场新增量。
这意味着,观察鱼油市场时,不能只看整体增长,还要先看产品主要在哪些渠道成交。天猫国际、京东全球购仍在支撑跨境基本盘,抖音全球购则成为增长较快的平台之一;大贸市场中,抖音承担着更重要的成交角色。
不同渠道承接的,也并不是同一种产品逻辑。跨境货架上,高纯度、进口来源、第三方检测和专业配方仍是重要表达;在内容电商中,品牌则更容易围绕健身、儿童成长、高频用脑等具体场景建立新的购买理由。
对品牌而言,“做跨境”不只是多开一个销售渠道,而是要判断:自己的产品是否有足够清楚的原料、规格和品质表达,支撑消费者为更高客单价买单。
02
从心脑养护,到运动恢复和眼脑营养
鱼油的消费场景也在变化。过去,鱼油更多被理解为中老年人群的日常心脑养护产品。如今,品牌开始将其放入运动恢复、高频用脑、儿童成长等场景中,并通过复配成分强化产品定位。
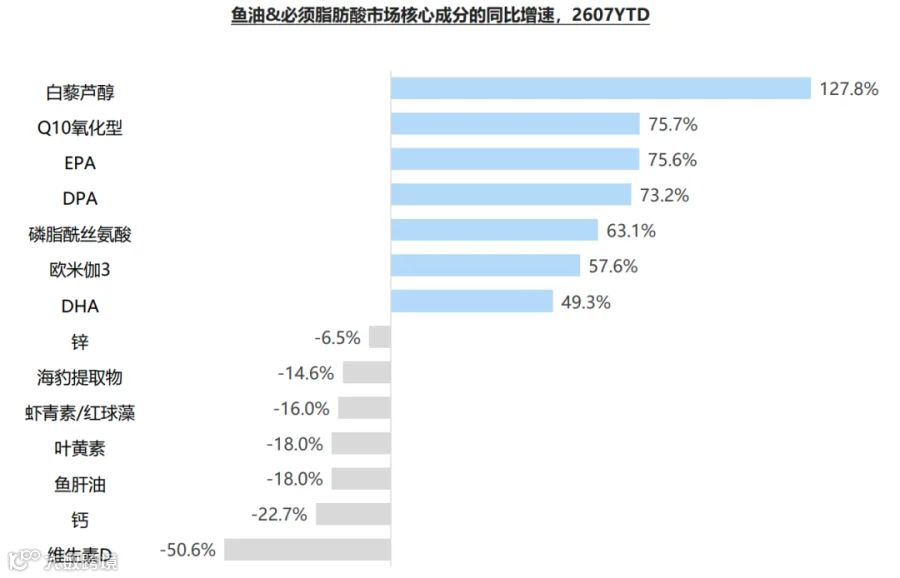
在成分层面,白藜芦醇同比增长 127.8%,Q10 氧化型增长 75.7%,EPA 增长 75.6%,DPA 增长 73.2%,磷脂酰丝氨酸增长 63.1%。这些成分被复配到鱼油产品中,进入美容抗氧化、心血管养护、儿童脑力与专注力等更具体的产品表达。
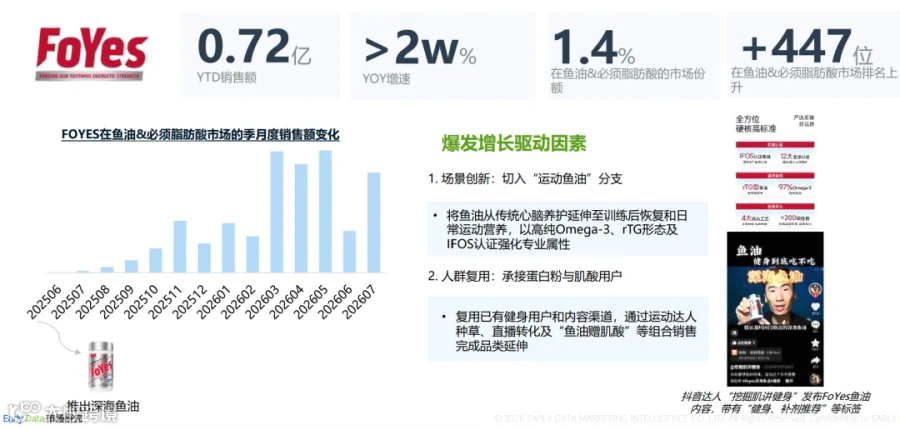
FoYes 则代表了另一种路径。品牌将鱼油延伸到“运动鱼油”分支,围绕高纯 Omega-3、rTG 形态和 IFOS 认证建立专业属性,并尝试与蛋白粉、肌酸等运动营养用户形成复用。报告期内,FoYes 在鱼油及必需脂肪酸市场销售额达到 0.72 亿元。
内容端也能看到相应变化。小红书上,“鱼油怎么选”话题浏览量达到 1.8 亿;“健身鱼油”近 30 天浏览量同比增长 72.1%;“儿童鱼油”相关笔记数同比增长 44.6%。
社媒讨论不等于销售增长,但它提示品牌:鱼油的产品表达已经不再只围绕“心脑健康”这一种语言展开。
03
新剂型尚未形成规模,服用体验已经成为关键
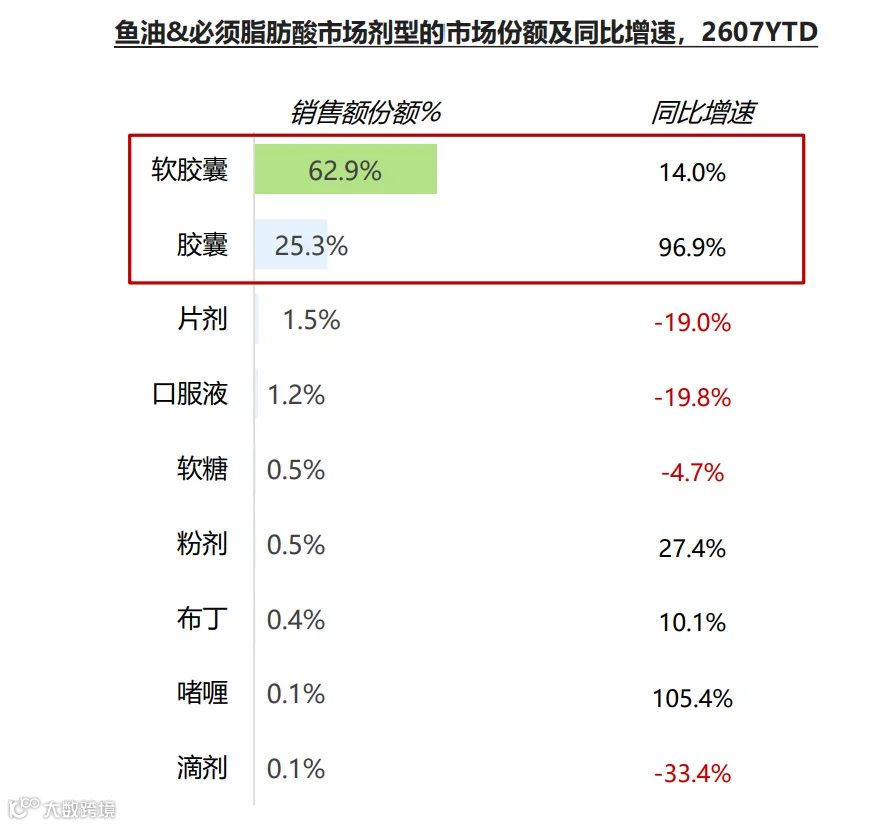
鱼油市场的剂型结构仍然非常稳定。软胶囊销售额占比为 62.9%,胶囊占比为 25.3%,两者合计达到 88%。
据消费者评价显示,高浓度、无腥味、小颗粒、独立包装、第三方检测和进口背景,是好评中频繁出现的关键词;而“没有明显效果”、返腥、胶囊过大、粘连、油腻和胃肠不适,则是影响持续购买的主要问题。
对鱼油而言,剂型的竞争正在从形态变化,转向体验优化。小粒易吞、减少返腥、肠溶设计、单粒高含量和更清楚的使用方式,可能比单纯推出一种新形态更接近消费者的真实问题。
04
鱼油的下一轮竞争,不只是谁的含量更高
鱼油及必需脂肪酸市场的增长,表面上来自跨境渠道扩容和高纯度产品放量;更深层的变化,是品牌开始重新定义“谁需要鱼油、为什么需要、如何长期服用”。
对于乐龄养护人群,安全背书、第三方检测、小粒易吞和无腥味,是长期服用体验的重要组成部分;对于运动健身人群,高纯度、专业剂量和训练恢复场景,正在形成新的产品语言;对于高频用脑、用眼人群,DHA 导向配方及与叶黄素等成分的组合,则让鱼油进入更具体的眼脑营养需求。
鱼油并没有脱离成熟品类的基本规律:消费者仍然会比较含量、价格、认证和品牌。但它正在突破成熟品类的旧边界。
接下来值得关注的,不是谁率先增加一种复配成分或推出一种新剂型,而是谁能把品质、体验和场景真正组织成一个消费者愿意长期购买的产品。
数据来源:EarlyData;统计周期为 2026 年 1—7 月;统计范围为中国公域电商膳食补充剂市场。