


美联储加息后,全球股市没有继续下跌,反而迎来一轮修复。9月21日,美股三大指数集体上涨,标普500涨1.49%,道指涨0.71%,纳斯达克大涨2.26%并创收盘新高,油价和美债收益率回落、AI及半导体板块走强,成为推动市场反弹的主要力量。
周一港股和A股同样回暖。恒生指数收涨1.18%,恒生科技指数上涨0.40%,医药、生物科技及部分互联网龙头表现活跃;A股三大指数早盘集体高开,半导体、医疗服务等板块相对强势。
从表面看,美联储加息后的市场表现似乎并不悲观:美股科技股重新走强,港股和A股也出现不同程度的修复。
但这是否意味着利空已经出尽?答案可能没有那么简单。市场目前消化的只是一次25个基点的加息,真正还没有完全定价的,是美联储会不会继续加息、10年期美债收益率会在5%附近停留多久,以及高利率最终会不会传导到企业盈利。
因此,这次加息对全球市场的影响,不能只看美股当天涨跌。美股、港股和A股虽然处在不同的货币与经济环境中,但都要面对同一个问题:当全球无风险利率重新上升,资产估值和资金流向会发生怎样的变化?
2026年9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是自2023年7月以来首次加息。更值得关注的是,最新点阵图显示,多数官员预计年内可能仍需继续加息,市场对“更高利率维持更久”的担忧随之升温。
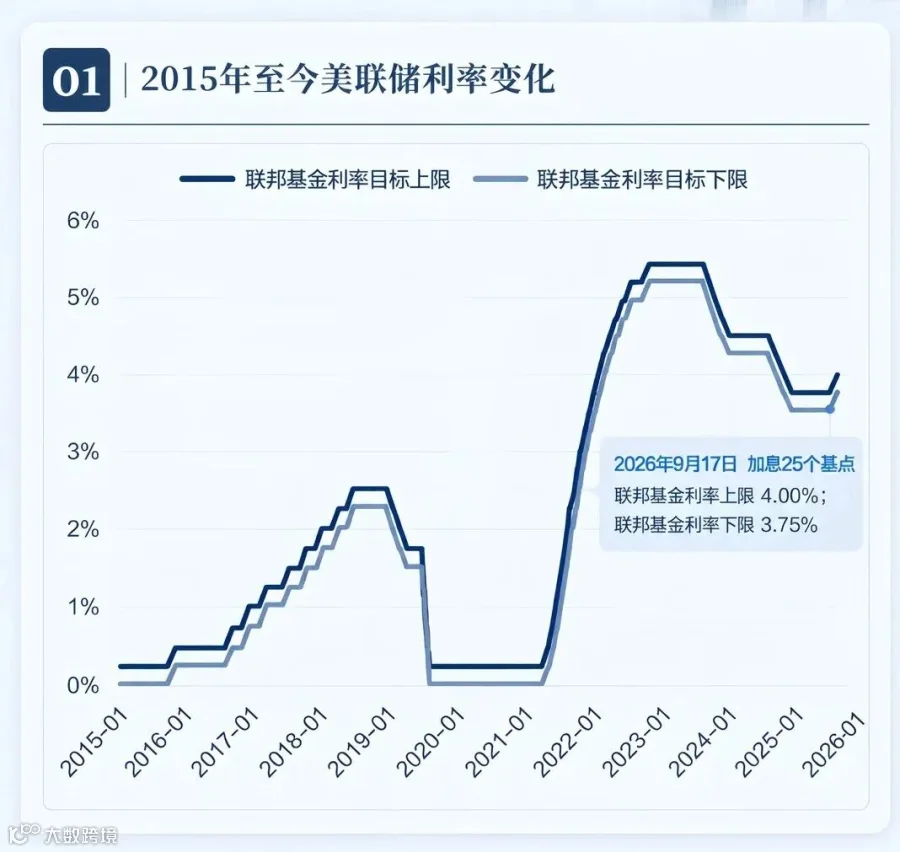
(资料来源:公开市场数据)
如果只看一次25个基点的调整,本身并不足以改变全球市场趋势。真正影响资产价格的,是投资者对未来利率路径的重新判断。
对于美股而言,利率上升会直接抬高估值模型中的折现率,高估值科技股、小盘成长股和高负债企业更容易受到影响。
对于港股而言,影响不只来自估值。由于港元与美元实行联系汇率制度,美元利率长期处于高位,也会通过香港本地资金成本和流动性环境向港股传导。特别是对地产、REITs及依赖融资的企业来说,利率维持高位的时间,可能比单次加息幅度更重要。
A股受到的直接影响相对有限,因为中国货币政策主要取决于国内经济与通胀环境。但美联储加息仍会通过美元汇率、跨境资金流向、海外风险偏好和高估值科技股定价,间接影响A股。
所以,美联储加息并不是只影响美国市场,而是在推动全球资金重新比较美元现金、美债、美股、港股与A股之间的风险收益比。
金融市场交易的从来不只是消息本身,而是现实结果与市场预期之间的差距。
在本次会议之前,市场已经较充分地预期美联储会加息25个基点。因此,议息结果公布后,只要实际政策没有比预期更加激进,部分前期避险资金就可能重新回流风险资产。
美股随后反弹,一方面来自加息利空阶段性落地,另一方面也与油价回落、美债收益率略有降温有关。大型科技股受到AI产业趋势和盈利预期支撑,表现明显好于公用事业、房地产等利率敏感行业,说明市场并非全面看多,而是在进行更加明显的结构性选择。
港股和A股的修复,则叠加了更多本地因素。港股一方面受到美元利率和美债收益率压制,另一方面又受到南向资金、互联网企业盈利预期和中国内地政策的支撑。9月21日,港股南向资金净流入约40.74亿港元,恒生指数上涨1.18%,但恒生科技指数只上涨0.40%,说明资金并不是全面追逐成长资产,而是更多流向医药、互联网龙头和具有盈利确定性的方向。
A股则更多围绕国内政策、产业趋势和资金风格运行。美联储加息会影响海外资金风险偏好,却很难单独决定A股方向。近期A股科技、医药、金融、资源等板块轮动加快,也说明市场正在寻找海外流动性压力与国内产业逻辑之间的新平衡。
因此,加息后的市场反弹,并不能简单理解为“利空出尽”。更准确地说,市场暂时接受了第一次加息,但仍在观察这究竟是一次政策修正,还是新一轮连续加息的开始。
回看过去30年的六轮加息周期,首次加息并不必然意味着美股牛市结束,但市场通常需要一段时间消化新的利率环境。
历史统计显示,标普500在首次加息后的前几个月整体表现偏弱,平均回报在前四个月仍处于负值,到第五至第六个月才明显改善。首次加息后12个月,标普500平均上涨约6.7%,中位数上涨约10.7%。
从2015年以来的议息会议数据看,标普500在加息会议后一周平均下跌约0.54%,上涨概率约为40%。随着时间拉长,市场走势才会逐渐回归经济增长和企业盈利基本面。

(资料来源:公开市场数据)
不过,这套历史数据主要反映美国市场,不能直接套用在港股或A股上。
港股除了面对美元利率上升,还受到中国经济预期、人民币汇率、南向资金和互联网企业盈利等因素影响。在美债收益率上升时,港股成长板块可能承受估值压力;但如果国内政策改善、企业盈利回升或南向资金持续流入,港股也可能走出相对独立的行情。
A股与美联储政策的相关性更弱。高估值科技、创新药、外资持仓较高的核心资产,可能更容易受到全球流动性变化影响;银行、高股息、内需消费及主要由国内政策驱动的行业,则更多取决于本地经济和资金环境。
这意味着,判断加息后的市场走势,不能简单得出“美股跌,港股和A股也一定跌”的结论。全球市场会共同受到利率影响,但不同市场最终仍会回归各自的盈利和政策周期。
如果说美联储加息决定的是美国短端资金成本,那么10年期美债收益率影响的,则是全球资产的估值基础。
近期10年期美债收益率一度升破5%,进入2007年以来的高位区间。加息当周,2年期美债收益率升至4.76%左右,10年期收益率也在5%附近运行,反映市场不只是在定价一次加息,而是在定价利率可能长期维持高位。对于美股来说,美债收益率上升会压缩高估值股票的估值空间。
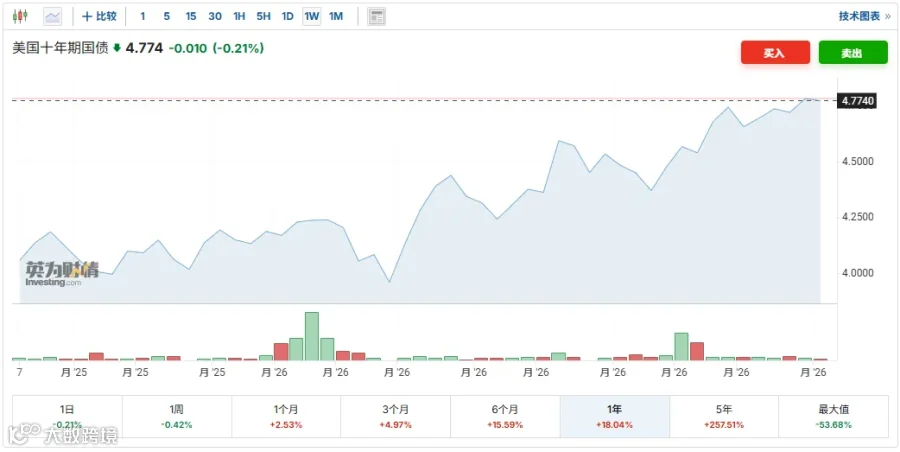 (来源:英为财情)
对于港股来说,美债收益率走高不仅影响科技股估值,还可能通过港元利率、本地融资成本和房地产市场产生更广泛的影响。因此,港股对全球流动性变化往往比A股更加敏感。
对于A股来说,直接影响相对有限,但高美债收益率可能强化美元资产吸引力,对人民币汇率和外资风险偏好形成一定扰动。同时,美股科技股如果因为利率上升出现明显调整,也可能通过情绪和估值比较影响A股的AI、半导体和高估值成长板块。
所以,真正需要关注的不是美联储加了一次息,而是全球无风险利率中枢是否正在系统性上移。
美股:从估值扩张转向盈利验证
美股最大的支撑依然是企业盈利,特别是大型科技企业的盈利和AI资本开支。
但如果美债收益率长期维持在5%附近,市场对高估值公司的容忍度会下降。拥有稳定现金流、真实盈利和较低负债的企业,可能比依赖远期预期的小型成长公司更有韧性。
港股:同时面对海外利率与国内基本面
港股处在美元流动性与中国基本面之间。美联储继续加息,会对港股估值和香港本地资金成本形成压力;但如果国内政策、互联网企业盈利和南向资金持续改善,港股也可能出现结构性机会。
因此,港股接下来更可能是板块分化,而不是单纯跟随美股涨跌。稳定现金流、高股息、创新药及盈利兑现较强的科技企业,可能比纯概念和高负债资产更受关注。
A股:外部加息是扰动,国内政策才是主线
A股受到美联储加息的影响,更多体现在风险偏好、人民币汇率和成长板块估值上。
但A股中期方向仍主要取决于国内经济、企业盈利、政策力度和增量资金。若国内流动性保持相对稳定,A股未必跟随美股进入相同的紧缩交易。
不过,对于估值已经较高、盈利尚未兑现的AI和科技题材,海外利率上升仍可能放大波动。资金可能进一步从单纯依靠估值扩张的公司,转向有订单、有收入和有现金流支撑的企业。
美股重点看三项指标:
1. 10年期美债收益率能否回落并稳定
2. 核心通胀是否继续上升
3. 标普500盈利预测是否出现下调
港股需要增加三项观察:
1. 香港本地利率和港元流动性变化
2. 南向资金能否持续流入
3. 中国经济预期和互联网企业盈利是否改善
A股则需要关注:
1. 国内政策与流动性是否继续托底
2. 人民币汇率及外资风险偏好
3. 科技、金融、消费和资源板块之间的资金轮动
把三个市场放在一起看,会发现美联储加息确实是共同变量,但不是唯一变量。
美股更看利率与盈利,港股同时看美元流动性和中国基本面,A股则更依赖国内政策与资金环境。
从加息后的市场表现来看,全球股市并没有出现系统性恐慌。美股科技股保持韧性,港股和A股也出现修复,说明第一次加息已经在相当程度上被市场提前消化。
但这并不意味着所有风险都已经过去。如果通胀回落、美债收益率企稳,企业盈利仍然保持增长,那么市场可能在震荡中逐渐完成重新定价。反过来,如果美联储连续加息、美债收益率继续上升,同时企业盈利预期开始下调,那么这次调整就可能不只是短期情绪波动。
25个基点本身并不可怕。真正决定全球市场方向的,是利率还会升多高、会在高位停留多久,以及企业盈利能不能消化更高的资金成本。
对普通投资者来说,也不能只根据“美联储加息”决定买卖,而要检查自己的资产是否过度集中在某一个市场、某一种货币或某一类高估值资产。
当美股、港股和A股的周期开始分化,全球资产配置的意义也就更加明显。不是押注哪个市场永远上涨,而是在不同利率、经济和政策周期中,降低单一市场波动对家庭资产的影响。
以上内容仅用于财经信息分析及资产配置知识分享,不构成任何投资建议。市场有风险,投资需谨慎。
证券期货
资产配置
留学移民
量化基金
海外保险
家族办公室
时富金融成立于1972年,是少数拥有金融服务全牌照的独立港资金融机构。聚焦于全球资产配置、家族办公室、证券期货、保险理财、移民置业等。联同多家世界顶尖私人银行伙伴,一齐为客户提供稳健、可靠、灵活的全球资产配置服务,帮助实现保值、增值、传承。作为专业的财富管理公司,时富极力为客户分析最新市场动向,提供优质的产品,把握财富增值的最佳时机。想要了解更多信息?可以直接联络我们专业的财富投资顾问进行相关咨询。
联络我们:
香港客户服务热线:(852)2663 8888
中国内地服务热线:400 816 3368
微信:CFSG1215