电动压缩机作为新能源汽车热管理系统的核心零部件,其市场走势与新能源汽车整车产销高度绑定。7月步入汽车市场季节性销售淡季,受半年冲量过后的需求回落、高温天气影响,燃油车板块压力凸显;但新能源汽车呈现“淡季不淡”的较强韧性,新能源汽车产量渗透率已连续4 月超过50%,并且前7月新能源新车累计产量渗透率首次突破50%,行业正式跨过半壁江山的关键分水岭。
整车端旺盛的生产排产,直接带动上游热管理零部件的需求释放。本文将从新能源汽车市场概况、电动压缩机总销量走势以及主要企业竞争格局三个维度,对5月电动压缩机市场进行系统分析。
回顾年内节奏,1‑4月新能源汽车增长相对乏力,行业处于阶段性调整,自4月开始市场逐步修复,5‑7月单月同比重回 20%以上的较高增速区间;其中7月新能源汽车产量同比增长26.8%,修复态势得到进一步确认。
与此同时新能源汽车产量渗透率已连续4个月高于50%,前7月新能源新车累计产量渗透率首次站上50%关口。经过前期调整之后,整车排产逐步回暖,新能源正式确立车市的主流地位。
从内外销结构来看,新能源汽车国内内销端修复节奏仍有压力,海外出口维持高速增长,出口已经成为拉动行业增量的重要引擎,一定程度对冲国内市场的内卷压力。

整车产量的回暖直接传导至上游零部件端,带动电动压缩机配套装车需求释放,但受终端价格竞争、车型结构迭代影响,零部件端需求增速与整车端存在一定差异。
电动压缩机直接受益于新能源汽车产量提升,行业月度销量跟随下游整车节奏波动,1‑7月累计走势反映出行业整体的需求节奏。
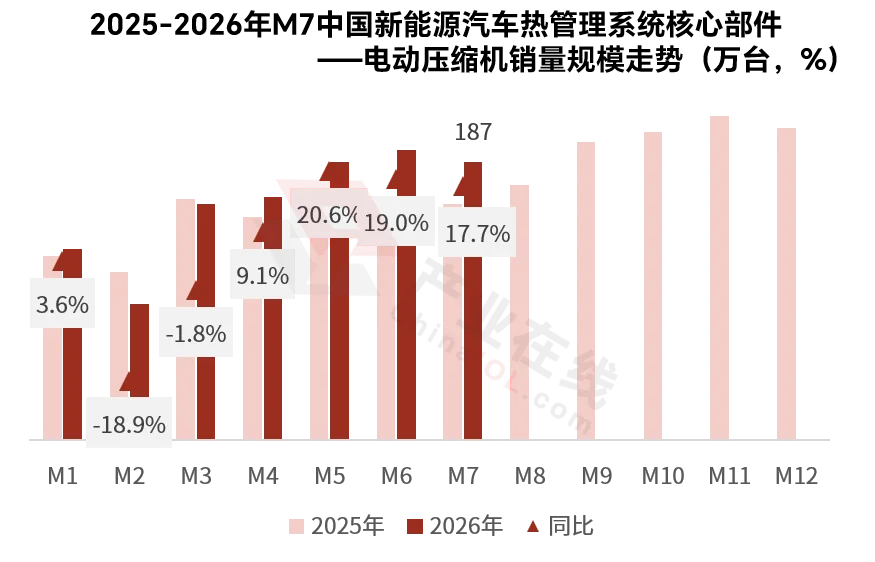
2026年1‑7月电动压缩机销量呈现阶段性波动特征,年初受春节假期影响,1季度销量阶段性走低,4月随整车迎来修复,月度总销量随新能源整车生产提升实现同比增长。
当前电动压缩机行业整体产能充足,但产能利用率处于中等水平,市场呈现 “供给充足、需求跟随整车、行业内卷加剧” 的特征。产业在线数据显示,2026年7月中国电动压缩机销量为187万台,同比增长17.7%,增速曲线与新能源汽车行业基本匹配。
从企业来看,弗迪科技依托比亚迪整车内部配套,维持较高出货规模,但受整车端节奏影响份额存在波动;苏州中成、奥特佳凭借成本优势与多客户布局,在主流乘用车、部分商用车配套上持续放量;华域三电配套客户多元,在外资、自主车企均有定点,其电动压缩机相关技术处于行业领先地位,上月二合一电动压缩机累计下线60万台,集成化产品持续上量,进一步强化产品竞争力,支撑月度出货表现保持稳健。


产业在线月度跟踪新能源汽车与电动压缩机配套数据,覆盖80% 以上主流车型,按电压平台、空调类型、充电类型、压缩机排量等多维度细分,精准还原配套格局。关注电动压缩机配套情况,欢迎联系获取样报,订购专属月度数据服务。