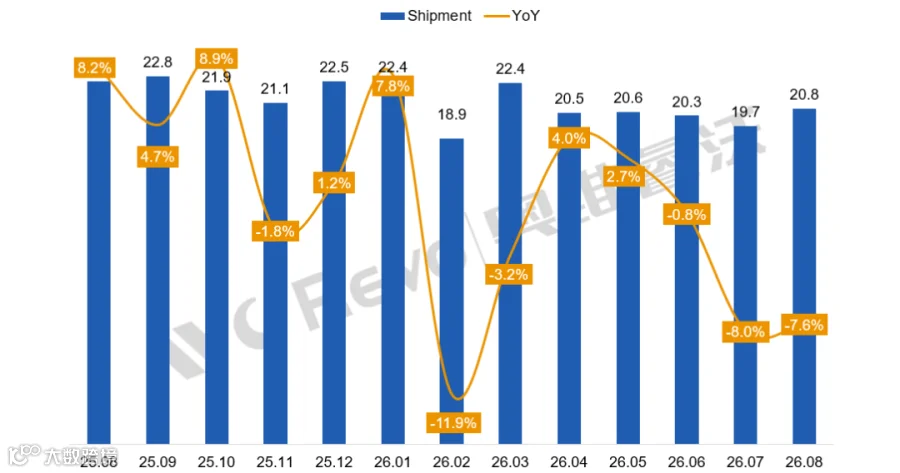
8月份中小尺寸需求延续缩减趋势,TV面板出货量同比下降。根据奥维睿沃(AVC Revo)《AVC产业链-全球电视面板产销存月度报告》,8月全球电视面板出货量20.8M,同比下降7.6%,环比增长5.2%。其中,LCD电视面板出货20.2M,同比下降7.5%,环比增长5.2%;OLED电视面板出货0.6M,同比下降11.4%,环比增长5.0%。
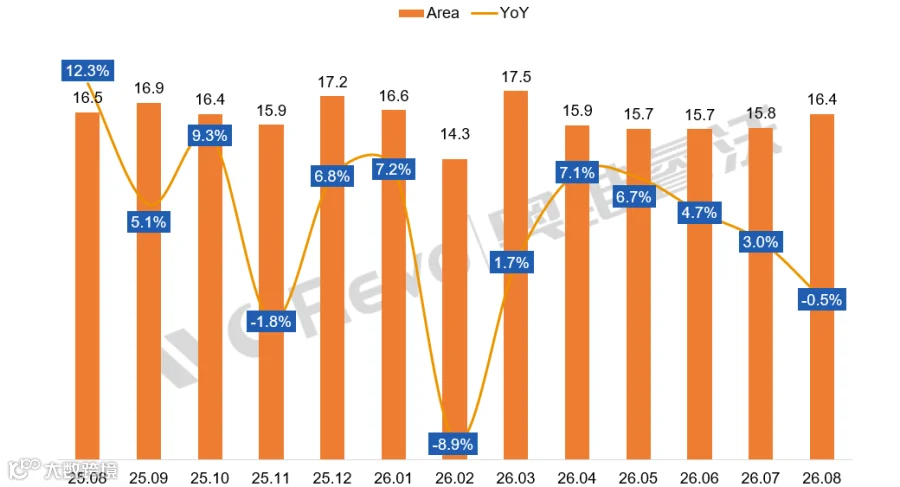
尺寸结构方面,32/50寸环比显著回升,但对比同期高位,同比分别下降28.6%、18.8%,32寸出货量同比下降约2M;40/43寸同比小幅收缩,55/65/75寸同比增长,85/98/100寸同比大幅提升15%以上。平均尺寸达到53.6寸,同比增长2.0寸,环比下降0.3寸。出货面积为16.4Mm²,同比下降0.5%,环比增长3.7%。
25.08-26.08全球电视面板出货及同比表现
25.08-26.08全球电视面板出货面积及同比表现
数据来源:奥维睿沃(AVC Revo)Unit:Mpcs,Mm²,%
面板厂出货方面:陆系面板厂出货量市占份额68.5%,同比下降3.7%,SDP和台厂占比增长,韩系持平;中小尺寸需求同比显著收缩,大陆厂商出货量同比大幅下降,其中HKC降幅最为显著,台系面板厂接收部分小尺寸转单,均实现同环比增长,韩厂同比微滑,SDP同比增长。
BOE(京东方):8月TV面板出货5.4M,同比下降9.2%,环比增长4.1%,出货量位居行业首位。尺寸结构来看,32~50寸同比全面大幅下降,55/65/75/85寸同环比增长,86寸环比增长但同比大幅下降,98/100寸同环比增长显著。10月计划在10.5代线控产3-5天。
CSOT(华星):8月TV面板出货5.0M,同比下降7.8%,环比增长8.2%,出货量延续第二。从尺寸结构看,32/43/50寸同环比显著下降,55寸同比增长18.3%,出货量达年度峰值,65/75寸同比微降,85/98寸环比需求增长,115寸出货量显著下跌。10月计划在T1、T6、T11各放七天,控产力度较大。
INX(群创):8月TV面板出货3.2M,同比增长3.8%,环比增长13.9%,逆势增长至行业第三。尺寸结构来看,32/43/50寸有陆厂转单得以维持出货规模同比增长,40寸同比小幅下降但环比大幅改善,55/65寸同比收缩,85寸同环比增长。
HKC(惠科):8月TV面板出货2.7M,同比下降23.5%,环比下降3.4%。HKC的小尺寸占比较多,在本轮中小尺寸转单+需求收缩的情况下出货量缩减显著。尺寸结构来看,除43寸同比小幅增长外,55寸以下产品同比皆大幅下滑,65寸同比下降但环比小幅回升,75寸以上产品同比增长良好。10月假期计划在各个产线放3-7天不等。
AUO(友达):8月TV面板出货1.6M,同比增长7.7%,环比增长9.8%。尺寸结构来看,32/43寸同比分别增长31.5%、20.3%,50寸同比有大幅下降,55/65/85寸同比增长。
SDP(超视界): 8月TV面板出货1.2M,同比上升14.2%,环比下降0.9%。尺寸结构来看,43/65寸同比大幅增长、75寸小幅上涨。SDP的32/55寸量产持续延后,预计明年落地。
CHOT(彩虹光电):8月TV面板出货1.0M,同比下降10.3%,环比下降2.8%。尺寸结构来看,50寸同比下降21%,55/58寸同比小幅下降,70寸出货130K同比显著增长160%,85寸同比大幅下降,100寸需求平稳。
LGD(乐金显示):8月OLED面板出货0.5M,同比下降3.7%,环比增长10.1%。尺寸结构来看,48/77寸同比下降,其余尺寸皆增长;环比来看仅42寸显著下滑,其余尺寸不同程度增长。
SDC(三星显示):8月QD OLED面板出货4.5万片,同比下降55.0%,环比下降32.8%。尺寸结构来看,8月各尺寸需求持续低迷,环比皆下降;同比来看55/65寸下降60%左右,77寸有小幅增长。SDC的TV OLED业务持续收缩,内部目标持续缩减 TV OLED规划。
TIANMA(天马):8月出货6千片,同环比下降。
2026年8月全球电视面板厂出货排名
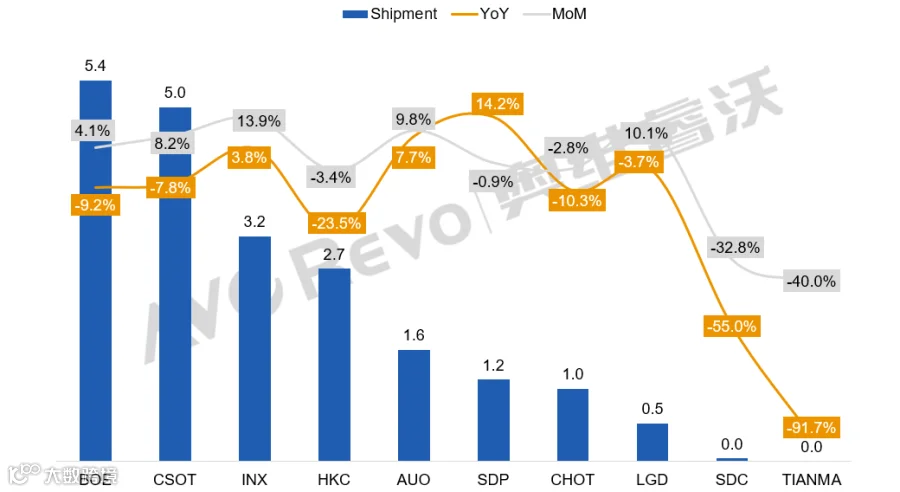
数据来源:奥维睿沃(AVC Revo)Unit:Mpcs,%
三季度上游IC、PCB材料成本轮番上涨,面板价格直至9月才止跌企稳,大陆头部面板厂启动Array段控产预案,为四季度稳价、涨价做准备。下半年终端需求分化,头部品牌采购维持积极态度,但备货强度弱于去年同期,四季度面板厂控产动作落地,平均稼动率预计回落至84‑85%区间,10月稼动受减产扰动明显下行,11-12月随品牌补单有所修复。2027年友达关厂将重构订单格局,行业稼动率一季度探底后回升,面板价格逐步上行,面板厂盈利保持正向。