|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
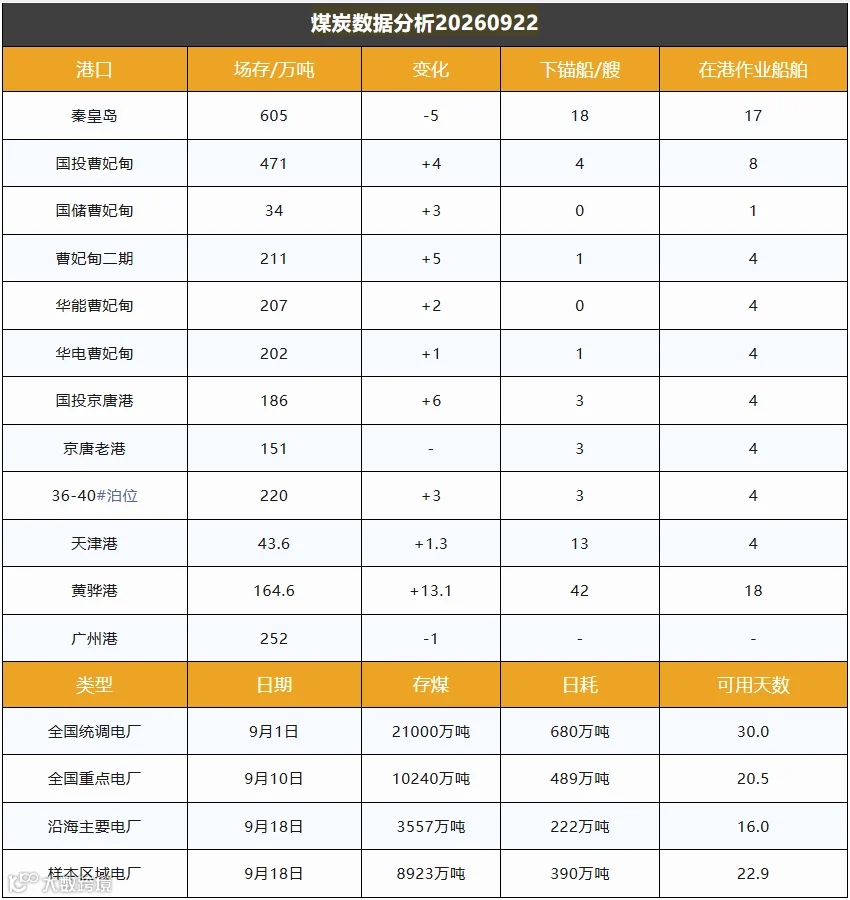
截至9月22日,环渤海港口库存2495.2万吨,较前一日环比增加27.4万吨。
主产地煤价走势分化,榆林地区煤价整体偏强,山西晋北市场价格僵持平稳,鄂尔多斯中低卡煤价出现弱势回调。化工类终端需求表现向好,站台贸易商拉运节奏保持正常。临近假期,国家相关部门及主产地加大矿山安全生产部署力度,短期产地安监管控力度预计维持高位;叠加9月下旬陕、蒙部分已完成月度生产任务的煤矿存在减产、停产情况,产地煤炭供应存在小幅收缩压力,后续可向港口集港的资源增量仍有待观察。
北方港口市场情绪偏弱,主流报价整体持稳,混配煤报价趋于谨慎,下游采购意愿偏弱。10月初大秦线即将启动集中检修,市场提前开展发运前置操作,大秦线单日发运量提升至约120万吨/天,港口调入规模较前期显著走高。但终端并未出现集中补库行为,港口调出量提升幅度有限,调入大于调出,推动港口库存小幅累积。
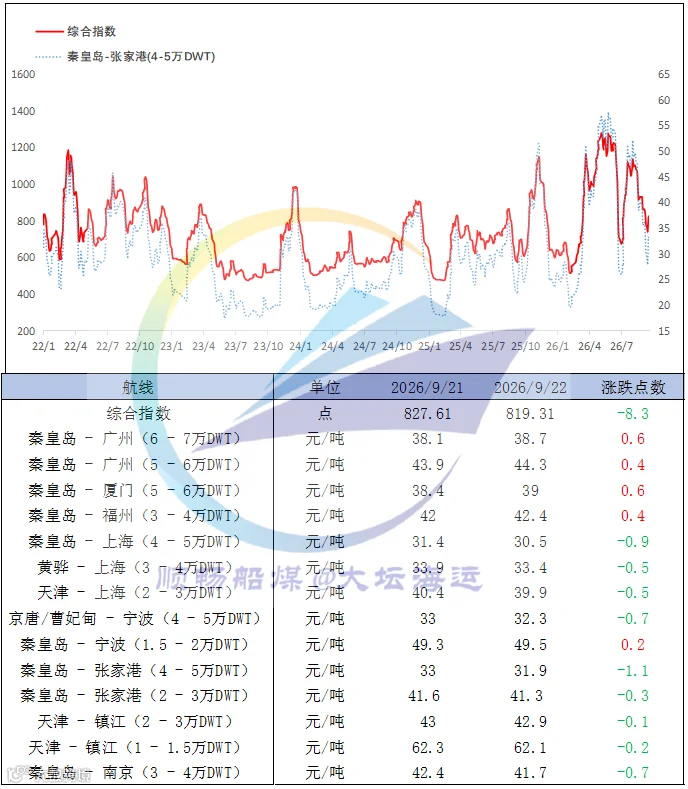
中国沿海煤炭运价综合指数回落8.3点,报819.31点;各航线运价分化运行,波动区间‑1.1元/吨‑0.6元/吨。今日沿海市场商谈氛围转淡,运价再度承压走弱。