


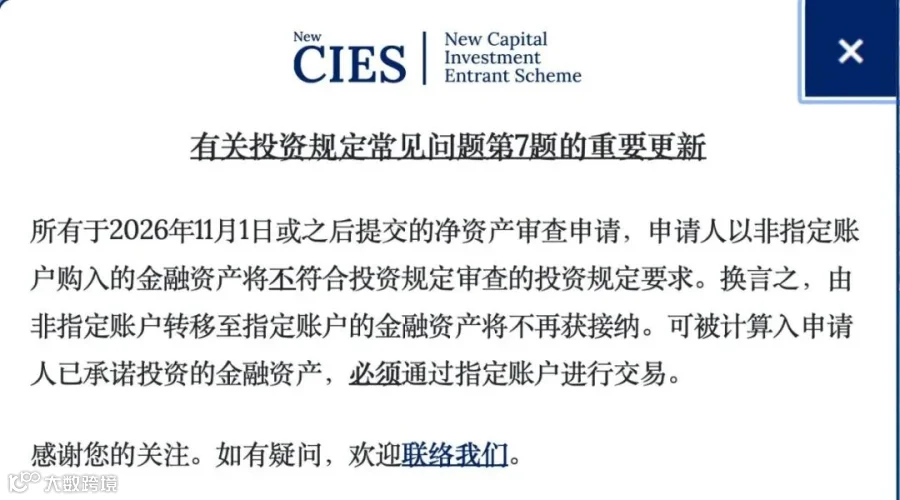
举个简单例子。
申请人目前在普通证券账户里持有1000万港元港股或基金。
如果11月1日之后才提交净资产审查申请,那么即使之后开立了 New CIES 指定账户,再把这1000万港元资产转过去,这部分资产也不能作为承诺投资额计算。
同样需要注意的是:香港普通银行账户、证券账户,并不自动等于New CIES指定账户。
指定账户需要由符合要求的金融中介机构开立和管理。相关金融中介包括香港认可机构、持牌证券公司以及符合要求的保险机构等。申请人还需要按照计划要求,与金融中介完成相关委聘和书面安排。
所以,对于准备申请的人来说,过去“先把资产买起来,后面再整理申请材料”的做法,之后需要更加谨慎。
三、以下三种操作方法,申请者需要留意
1、先在普通账户买入,之后再转入指定账户。
例如,申请人在普通证券账户中购买了800万港元的合资格基金,之后才申请 New CIES,并将这800万港元的基金转入指定账户。按照2026年11月1日之后适用的新规则,这类通过非指定账户购入的金融资产,即使后来转入指定账户,也不能计入投资要求。
2、把普通银行或证券账户当成 New CIES 指定账户。
指定账户并不是申请人在香港开立的任何一个普通银行账户或证券账户,而是需要按照计划要求,在合资格金融中介机构开立的指定账户。符合要求的金融中介包括认可机构、获发牌进行第1类或第9类受规管活动的持牌法团,以及符合规定的保险人等。
3、先完成交易,之后再补相关账户或委托手续。
New CIES 对投资资产的交易路径和资料记录都有明确要求。因此,对于计划在11月1日或之后提交净资产审查申请的人来说,如果已经准备投资金融资产,不宜只考虑“资产本身是否属于获许投资资产”,还需要提前确认账户性质、交易路径以及相关文件安排是否符合计划要求。
如果您目前已经持有香港股票、基金、债券等金融资产,建议不要只看账户里的资产总额,而应进一步核对购买时间、购买账户、资产类别以及后续是否需要转入指定账户。
尤其需要注意的是,官方明确规定的时间判断节点,是净资产审查申请的提交日期:对于2026年11月1日或之后提交净资产审查申请的申请人,通过非指定账户购入的金融资产将不能再通过转入指定账户的方式计入投资要求。
因此,如果已经持有较大规模香港金融资产,同时正在考虑申请 New CIES,建议提前把现有资产和账户情况梳理清楚,再根据实际申请时间安排后续投资路径。
