3000 美元。
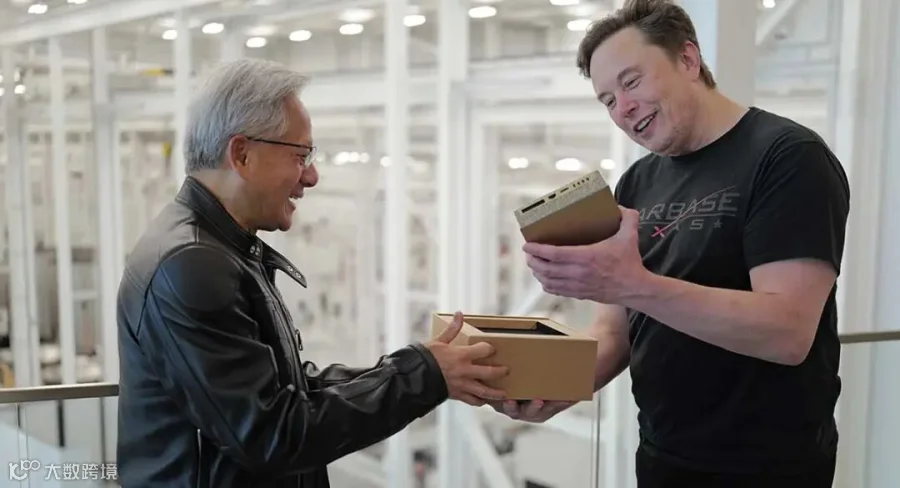
2025 年 1 月的 CES 舞台上,黄仁勋给一台叫 Project DIGITS 的桌面 AI 超算定了这个起价。台下一片掌声。
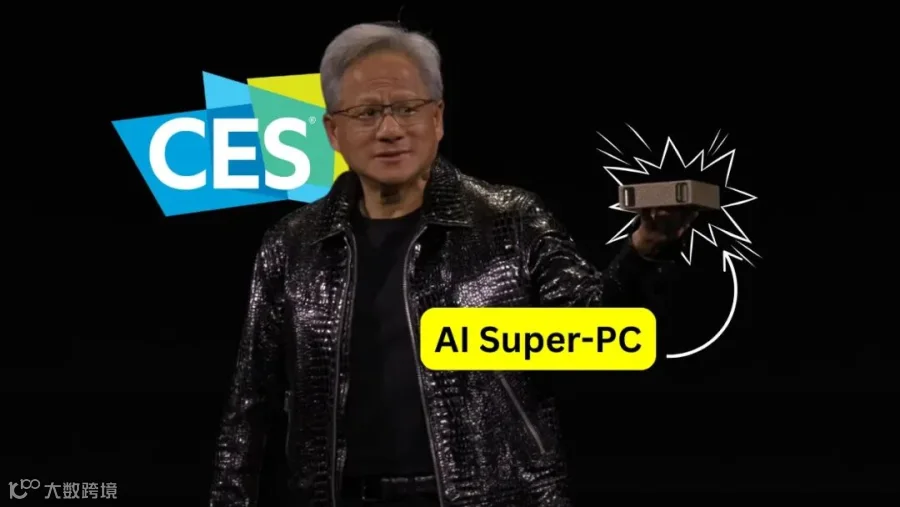
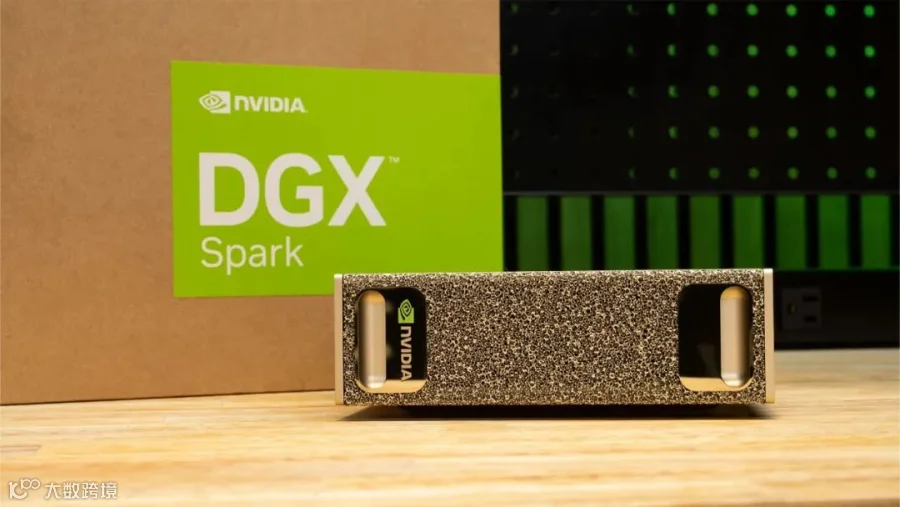
这台机器真做出来了。改名 DGX Spark,2025 年 10 月开卖,标价 3999 美元。
2026 年 2 月 23 日,英伟达发了一份价格变更公告:4699 美元。硬件一个零件没改,涨价理由写的是内存供应。
一年时间,从 3000 到 4699。产品兑现了,价格没兑现。
每年 1 月都有一批拉斯维加斯CES考察团从中国飞过去,回来带一堆照片和判断。但那些展台上讲过的话后来怎么样了,很少有人回头对一遍账。这篇就做这件事——把 CES 2024 和 CES 2025 上的承诺,拉到 2026 年 9 月来结算。
结论不像多数人以为的那样。兑现率比想象中高得多,但兑现的方式常常和当初讲的不是一回事。


智能眼镜两年卖出 900 万副
2024 年 1 月,智能眼镜在 CES 展台上还是个被反复唱衰的品类。摄像头加喇叭,没人说得清它到底解决什么问题。
EssilorLuxottica 2026 年 2 月给出的数字是:2025 年一年卖出 700 万副 Ray-Ban 与 Oakley 智能眼镜,是 2024 年的三倍多。上市两年半,累计约 900 万副。
这个量级已经不是试水了。它更像一个新品类刚走完从 0 到 1 的那一段——参照物是 AirPods 上市后的头两年。
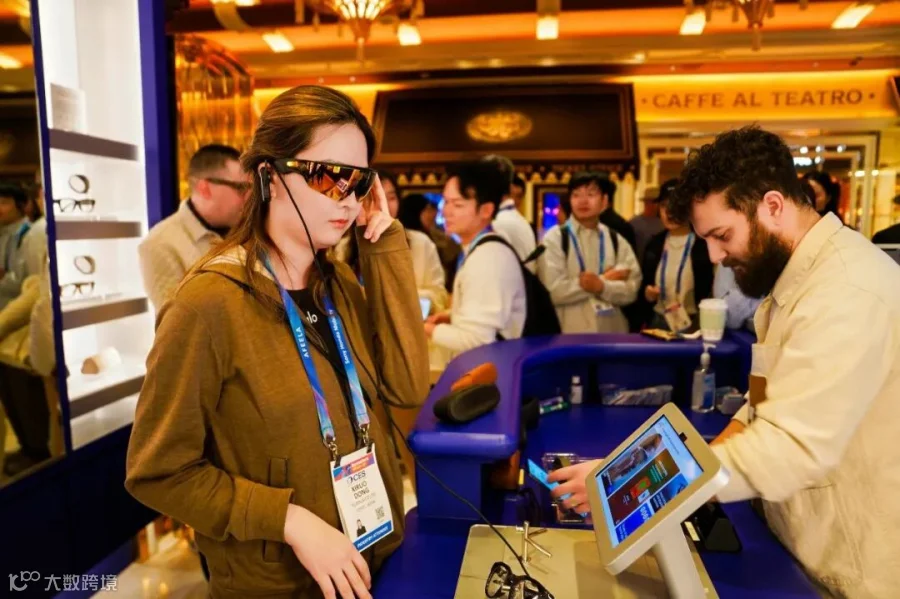
不仅仅是销量,产能也跟上来了。EssilorLuxottica 计划 2026 年底把年产能提到 1000 万副。IDC 的统计口径更宽一些:2026 年第一季度,智能眼镜品类同比增长 167%,单季出货约 225 万台,全年预估约 1360 万台。
AI PC 是另一个例子。CES 2024 上几乎每家 PC 厂商都在讲同一件事,讲到第三天已经没什么人听了。Gartner 现在预测 2026 年 AI PC 出货 1.43 亿台,占 PC 市场的 55%。
第三个例子离消费市场远一些,但对做实体生意的人参考价值更大。
Aurora Innovation 的无人驾驶卡车,现在在美国阳光地带的 10 条商业路线上拉货。累计 600 万英里里程里,接近 50 万英里是完全无人驾驶。
它列得出客户名字:FedEx、Werner、Schneider、McLane。制造伙伴是 Roush,目标 2026 年底把年产能做到 1000 辆。

三个案例摆在一起,有一件事很清楚。CES 上真正立得住的东西,通常以品类的形态兑现,很少以单品的形态兑现。
Ray-Ban Meta 不是靠一款爆品把这个品类做起来的,AI PC 也不是某一台机器的胜利。反过来说,如果一样东西在 CES 上只有一家公司在讲,它大概还没走到那一步。

成本失控比技术失败更常见
回到开头那台机器。DGX Spark 的技术没出问题。Grace Blackwell 架构,128GB 统一内存,性能达标,交付只晚了几个月。
出问题的是价格。3000 美元是 CES 台上的口径,3999 是真正开卖时的标价,4699 是 2026 年 2 月之后的价。英伟达给的官方理由是那 128GB LPDDR5X 内存的全球供应紧张。
从 3000 到 4699,涨了 56%。相当于一台车的配置单一个字没改,落地价多了两成还不止。
这件事的启发不在英伟达身上。一个 CES 承诺会不会翻车,风险往往在成本那一侧,不在技术那一侧。
而成本约束是可以在现场问出来的。内存、稀土、先进封装产能、某一种传感器的独家供应——这些在 2025 年 1 月就已经是公开信息。只是当时站在展台前的人都在问性能,没人问物料。

AI PC 那条线上也有一件形状相同的事。
渗透率的承诺兑现了,但 IDC 预计 2026 年全球 PC 出货量同比下滑 11.3%,整个市场的总值反而因为涨价升到 2740 亿美元。
也就是说,AI PC 占到 55%,是在一个正在缩小的市场里占到的。对一家做 PC 配件或者渠道生意的中国公司来说,「渗透率过半」和「生意变好」完全是两件事。
这种偏差不会出现在任何一份 CES趋势解读里。趋势报告写的是方向,不写方向上的摩擦力。

飞行汽车已进 FAA 认证最后阶段
飞行汽车在 CES 上被讲了七八年。讲到后来,它几乎成了「PPT 产品」的代名词。
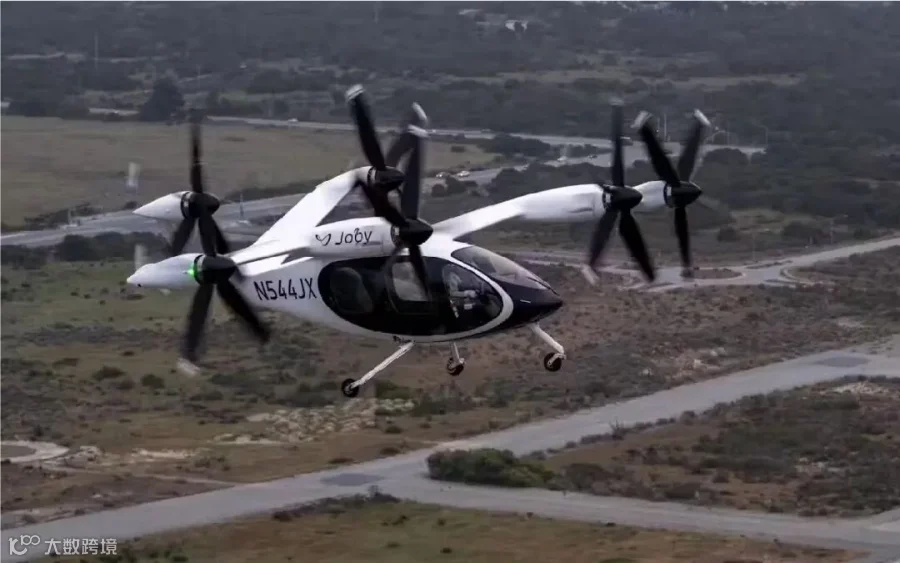
Joby Aviation 现在的位置是:FAA 五阶段型别认证走到第四阶段,首架符合 FAA 构型标准的飞机已经开始做型别检查授权(TIA)飞行测试。
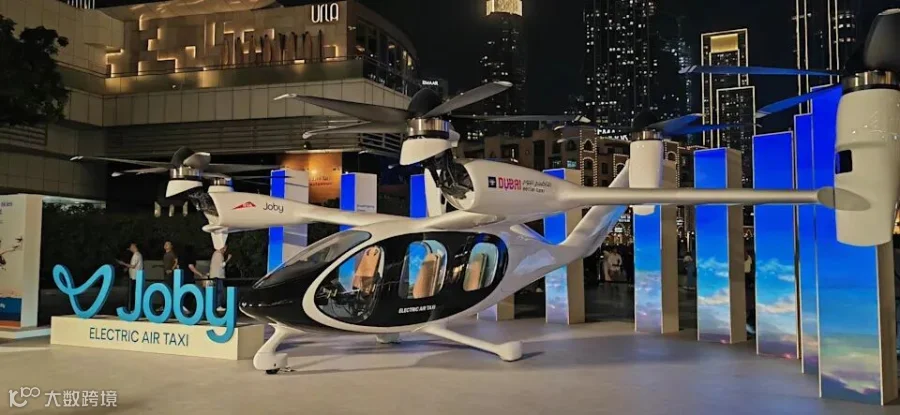
先由 Joby 自己的试飞员飞。FAA 的试飞员将在 2026 年晚些时候去加州 Marina 的设施执行正式测试。
迪拜国际机场那个垂直起降枢纽完成了约 60%,按计划 2026 年开放。
Archer Aviation 走的是另一条路径。它那架 Midnight 的 797 份合规方法文件,已经 100% 被 FAA 受理。
这些数字读起来枯燥,但它们是这类项目里最有用的信息——因为它们不是公司的自我陈述,是监管机构的受理记录。
这类项目走的是监管时钟。好处是监管进度公开可查,谁都能查到它现在卡在第几阶段。
人形机器人是另一个还在推进中的品类,情况比飞行汽车复杂。
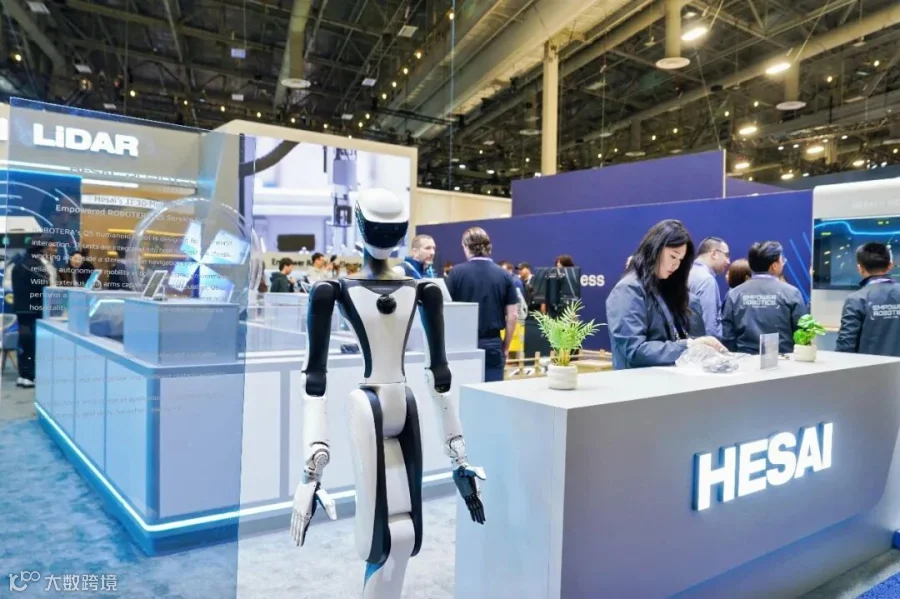
出货数字很好看。2025 年全球人形机器人出货约 1.3 万台,中国企业占了绝大部分;宇树科技出货 5500 多台,份额 32.4%,全球第一。2026 年上半年全球出货同比增长 272%,到 1.91 万台,智元反超了宇树。
摩根士丹利 2026 年 6 月第二次上调中国人形机器人出货预测,从年初的 1.4 万台改成 5 万台。优必选的 Walker S2 年初量产,订单超过 8 亿元人民币。
不好看的数字在买方这一侧。
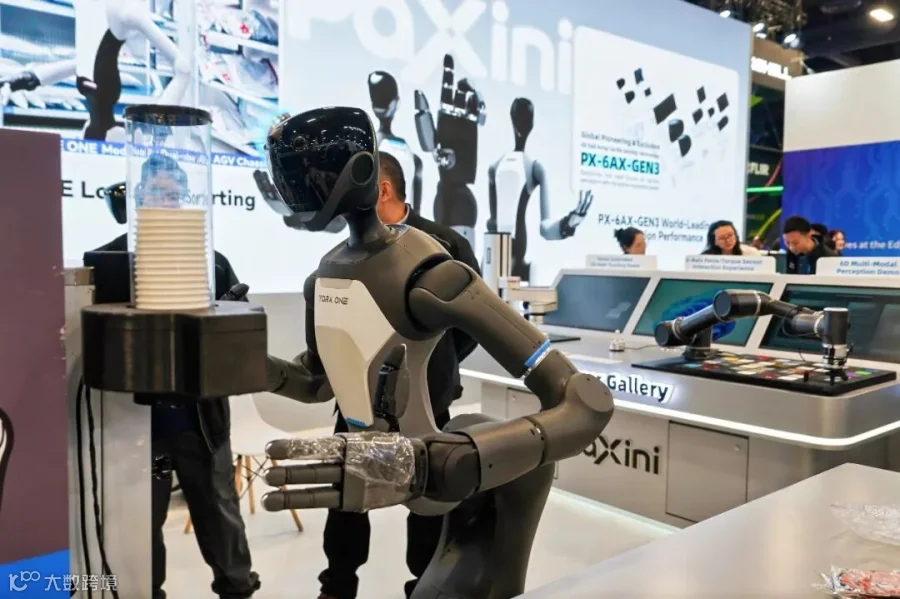
中国有 150 多家公司在做人形机器人,而一份针对企业买家的调查里,只有 23% 对市面上的产品满意。92% 的受访者说,价格要降到 20 万元人民币以下,才谈得上大规模采用。真正在做评估或者试点的,只有约 10%。
一头是出货翻倍的供给,一头是十分之一的采购动作。这个缺口就是「工业可部署」和「消费可部署」之间的距离。

最值得听的一句话来自行业内部。2026 年 8 月,宇树科技创始人对 CNBC 说,人形机器人的「ChatGPT 时刻」可能还要十年。
自家出货全球第一的人说还要十年。这比任何外部唱衰都可信。
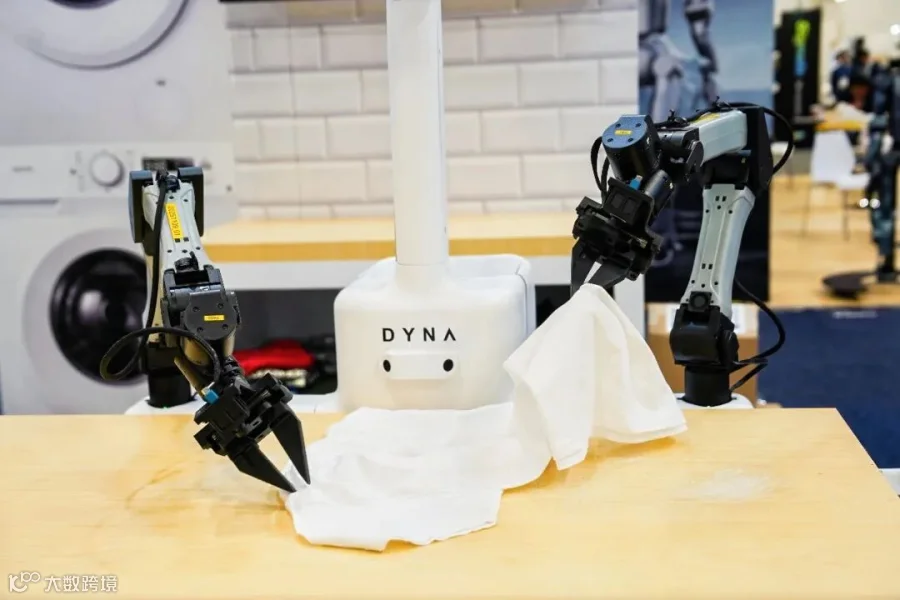
同一个展台前面,工业级和消费级的时间线可能隔着好几年。而它们在现场长得一模一样,都在跳舞。这是 CES考察团在现场最容易看错的一件事。
三个没成的产品缺同一样东西
三星的 Ballie 是个球形家用机器人,2020 年第一次出现在 CES 上。后来它被承诺在 2025 年夏天于美韩两地上市。
然后一路延期。据多家科技媒体报道,六年开发之后,它被无限期搁置,重新定位成内部的创新平台。CES 2026 上,它没出现。

Humane AI Pin 的结局更干脆。这家公司累计融资约 2.3 亿美元,2025 年 2 月 18 日把资产以 1.16 亿美元卖给惠普——交易包括 CosmOS 操作系统和 300 多项专利及专利申请,不包括设备业务本身。
十天后,2025 年 2 月 28 日太平洋时间中午 12 点,云端服务关停。已经买了的那些 Pin 变成一块金属。

Rabbit R1 的销售数据反而是三个里最好的。CES 2024 亮相当天首批 1 万台售罄,到 2024 年 6 月,创始人说全球卖了 13 万台,远超他们原本预期的 1 万台。
问题出在能力上。CES 演示里那台设备能自己叫车、订餐、跨应用操作,靠的是所谓「大动作模型」。量产机上,这件事没能稳定做到。

三个产品,三种死法,缺的东西却是同一样:没有具名的量产伙伴,没有颗粒度到季度的时间表,没有具名的第一批付费客户。
对照一下 Aurora 那份清单——Roush、年产能 1000 辆、FedEx 和 Schneider。差别不在技术难度,在这份清单能不能填满。
把前面这些放在一起,一个 CES考察团在现场的提问顺序其实就出来了。
先问量产伙伴是谁,产能目标多少。这一条答不上来的,后面都不必问了。Ballie 六年没答上来。
第二问时间表的颗粒度。「明年夏天上市」和「2026 年第三季度在阿布扎比商业首航」不是同一种承诺,可信度差一个数量级。颗粒度本身就是信息。

第三问第一批付费客户是谁、量有多少。愿意报名字的通常是真的;说「正在与多家头部客户洽谈」的通常不是。
第四问成本:这条产品线的成本受什么约束,那个约束现在是什么状况。DGX Spark 的答案,2025 年 1 月就已经摊在公开信息里了。
最后一问最难,也最重要——它是形态优先,还是任务优先。人形机器人这两年的争论,本质就在这一句上。
这五个问题有个共同点:在展台上问不完。展台给的是承诺,承诺背后的人和账本在别处。
这也是为什么美国游学研学的行程里,CES 很少被单独排。多数 CES考察团从拉斯维加斯出来之后会再接一段硅谷企业参访——看完展台上摆的东西,再去看做这些东西的公司自己怎么算账。
CES 2027 定在 2027 年 1 月 6 日到 9 日。离现在还有三个多月,时间已经非常紧急,如果您需要的定制 CES 美国游学研学行程,欢迎扫描文末二维码咨询合作。