公司刚成立,对公账户还没有资金;临时采购设备,老板先用个人银行卡付款;员工外出办事,先垫付了交通费、住宿费和招待费。
这些情况在企业经营中并不少见。到了月底,老板把一张付款截图发给会计:“这是公司花的钱,帮我记一下。”
但对于会计来说,这张截图只能证明某个账户发生过一笔支付,却无法完整说明:这笔钱为什么支付、购买了什么、是否属于公司经营支出,以及应该按照什么性质进行账务处理。
问题不一定出在“个人先付款”,而是业务发生后,相关资料没有及时留下。
一张付款截图,为什么还不够?
假设付款截图显示,老板向张某转账5000元。
仅凭这一条记录,会计很难判断张某是供应商、员工还是其他个人;这5000元是采购商品、购买服务,还是借款和往来款;相关商品是否已经交付,企业是否取得了发票或其他凭证。
如果会计直接按照“公司费用”入账,可能与真实业务不符;如果暂时放在往来款中,后续又没有补充资料,时间一长,企业账上就容易积累大量无法说清的款项。
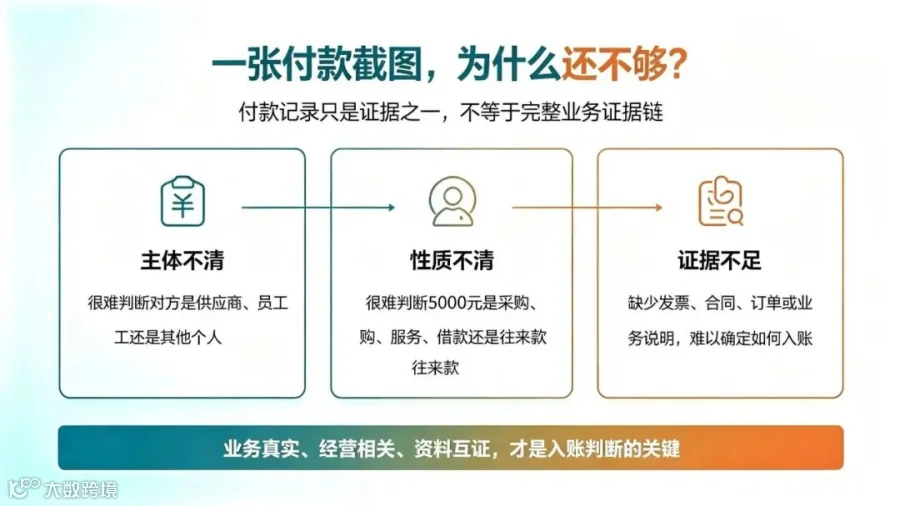
因此,个人垫付款并不必然影响账务处理,真正需要判断的是:业务是否真实发生、支出是否与企业经营有关、相关资料能否相互印证。
根据现行税前扣除凭证管理要求,企业发生支出,需要结合业务真实性、凭证合规性以及支出与经营活动的关联性进行判断。
这也意味着,发票、付款记录和业务资料不能完全割裂开来看。
只有发票,没有合同、订单或业务说明,不一定能够完整还原业务;只有付款截图,没有发票及其他凭证,也不足以说明这笔支出应当如何处理。
老板或员工垫付款,资料应该怎么留?
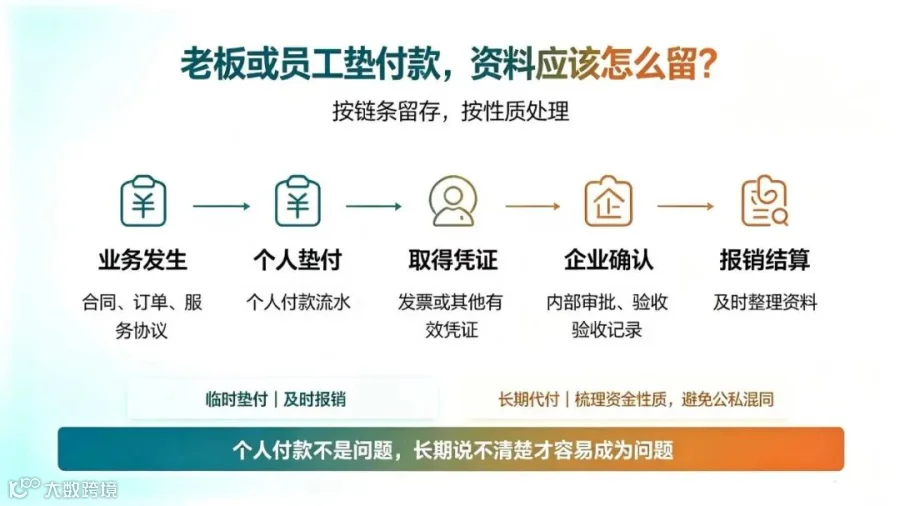
一笔相对完整的垫付业务,通常需要说明几个基本问题:
为什么发生这笔支出;
购买了什么商品或服务;
商品或服务是否已经实际交付;
由谁先行付款;
企业如何确认并完成后续报销。
因此,企业应根据业务实际,尽量留存合同、采购订单、服务协议、发票或其他有效凭证、送货及验收记录、个人付款流水、内部审批和费用报销单等资料。
这些资料不一定每笔都完全相同,也不是材料越多越好。关键是能够形成一条清楚的业务链条:
业务发生→个人垫付→取得凭证→企业确认→报销结算
如果是偶尔发生的临时垫付,应及时整理资料并完成报销;如果老板长期使用个人账户替公司支付采购、工资、租金等经营费用,就需要进一步梳理资金性质,区分股东投入、临时垫款、费用报销和个人消费,避免公私资金长期混在一起。
同样,员工报销也不能只看有没有发票。企业还需要了解费用发生的时间、地点、用途和对应业务,确认发票、付款记录与实际事项能够对应。
个人付款不是问题,长期说不清楚才容易成为问题。
很多账务问题
最初只是资料没有交接清楚
不少企业并不是没有真实业务,而是在日常经营中更关注成交、付款和交付,没有及时整理财税资料。
老板认为“钱确实花了”,会计却需要知道“为什么花、花在哪里、应当怎么记”。
如果每个月只是把发票和付款截图集中交给会计,缺少合同、订单、费用说明和报销记录,会计只能反复询问。时间一长,还可能出现费用性质判断不清、往来款项长期挂账、业务与凭证跨期等情况。
这也是代理记账不能只停留在“收到发票以后做账”的原因。

芒果财税在日常代理记账服务中,会围绕企业实际业务,持续核对业务资料、资金记录、费用凭证和账务信息。对于资料不完整、用途不明确或数据之间存在差异的事项,先与企业沟通核实,再根据具体情况进行处理。
在服务过程中,芒果财税坚持“事前立规、事中核验、事后校准”:
事前帮助企业明确每月需要提供哪些资料,减少临时补材料;
事中核对发票、流水与业务信息,及时反馈资料缺失和异常事项;
事后通过三级复核,对账务与申报信息进行再次检查。
这并不是要求企业增加大量复杂流程,而是让老板、员工和会计之间形成更清晰的资料协同,避免问题积累到年底才集中处理。
芒果财税

老板或员工临时替公司垫付款,是企业经营中可能出现的正常场景。
真正需要重视的,不是谁先付了钱,而是业务发生以后,有没有留下能够说明事实的资料。
付款有记录、业务有依据、凭证能对应、报销有过程,会计才能把账做得更准确,企业经营也会更清楚。
芒果财税不只是完成记账和申报,更关注企业日常经营资料能否与账务形成对应。通过持续的资料协同、专业处理和三级复核,帮助企业把问题发现得更早,把账务基础做得更扎实。
温馨提示:本文根据截至 2026 年 9 月税务部门公开发布的文件及权威媒体报道整理,仅供一般性财税知识参考。具体业务以当地现行规定为准。