


2026 年 8 月湖南车市划分为国产乘用车、进口乘用车、商用车三大板块,整体呈现国产乘用车内部结构性分化、新能源强势对冲燃油下滑;进口乘用车持续萎缩,国产高端替代效应凸显;商用车旺季过后需求回落,新旧动能切换提速的总体格局,省内消费高度集中于长沙,地市市场冷热分化明显,新旧动能转换成为贯穿全省车市的核心主线。
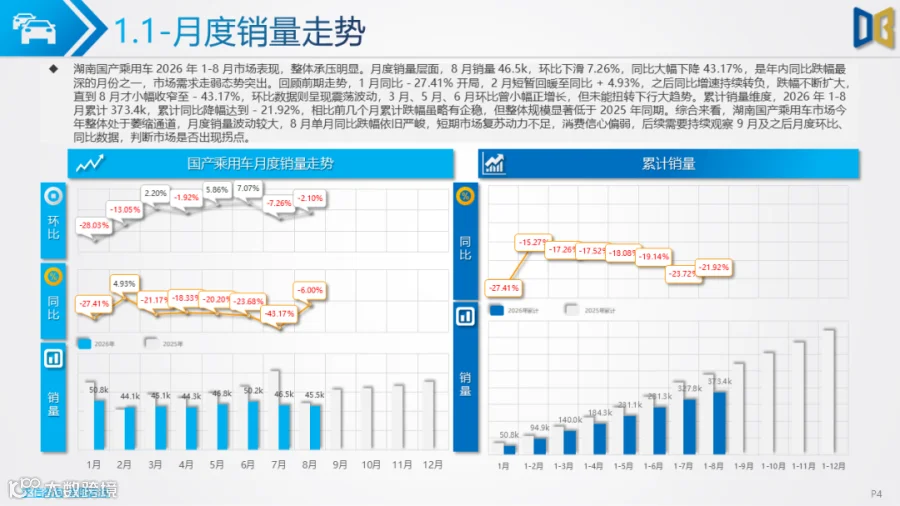
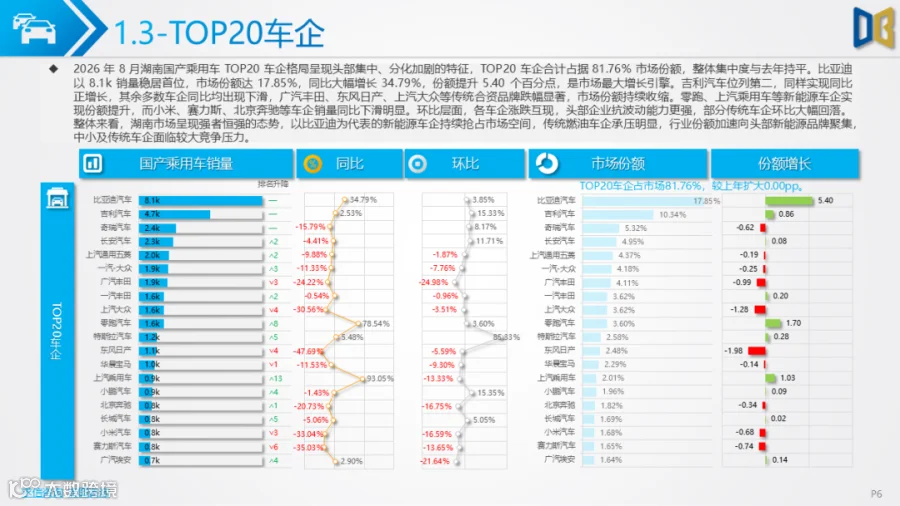
国产乘用车 8 月销量 45.5k,全国排名提升至第 11 位,但大盘整体承压,8 月单月同比大幅下滑 43.17%,1‑8 月累计同比‑21.92%。派系格局上自主品牌份额达到 70.03%,是唯一同比正增长派系,比亚迪稳居市场龙头,份额 17.85%,实现 34.79% 的同比增长,零跑、启源等新能源品牌增速亮眼;日系、德系、韩系合资派系普遍大幅下滑,传统燃油合资品牌市场空间持续被挤压。
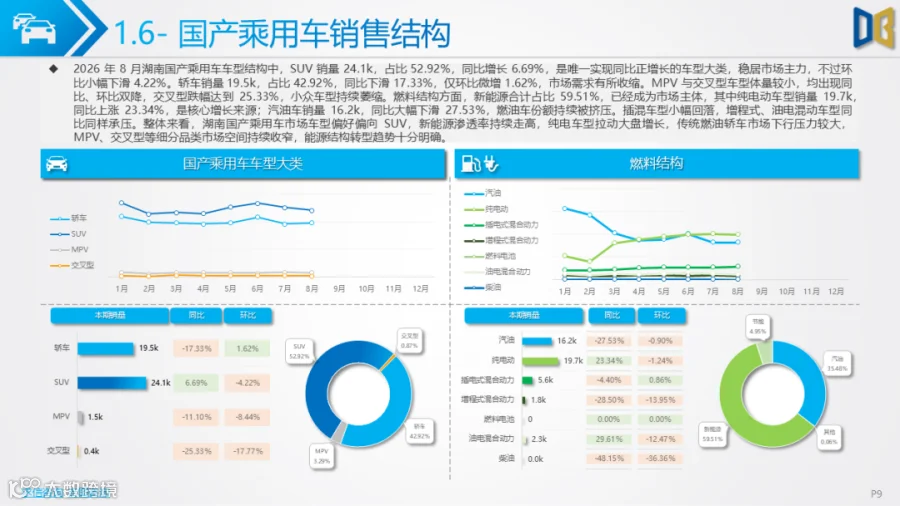
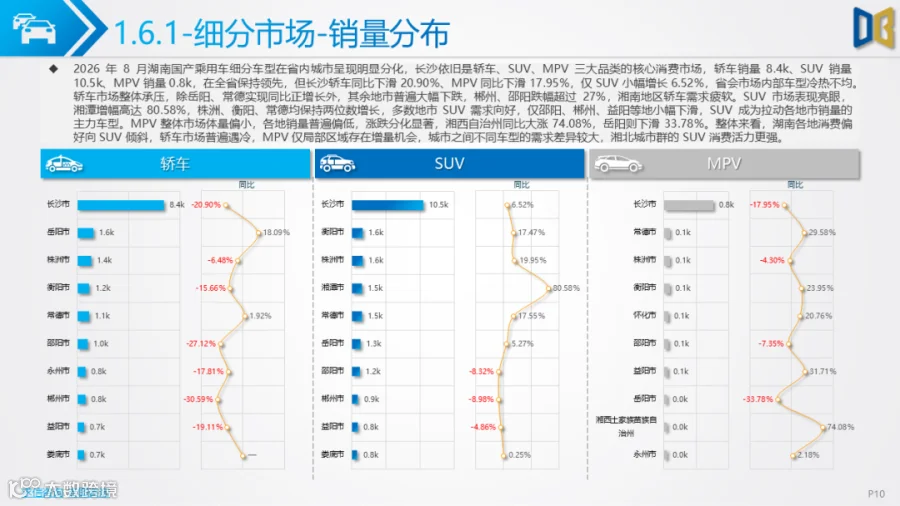
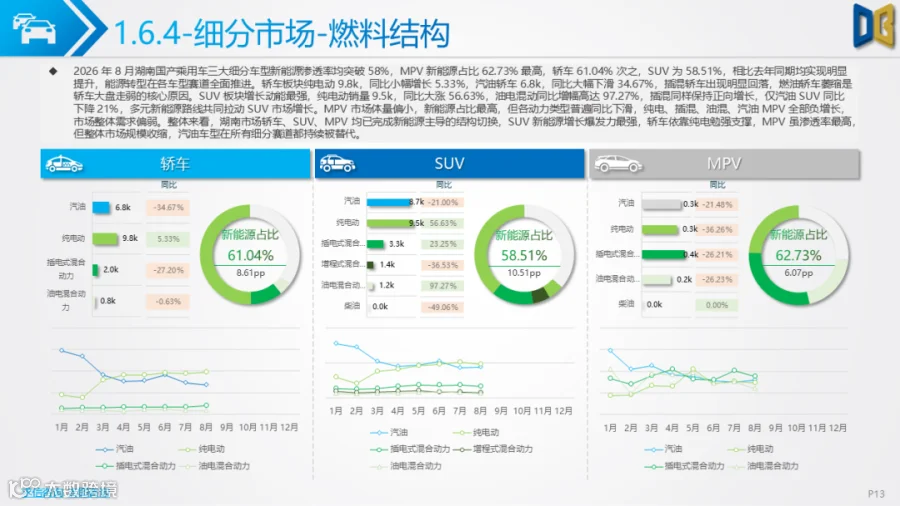
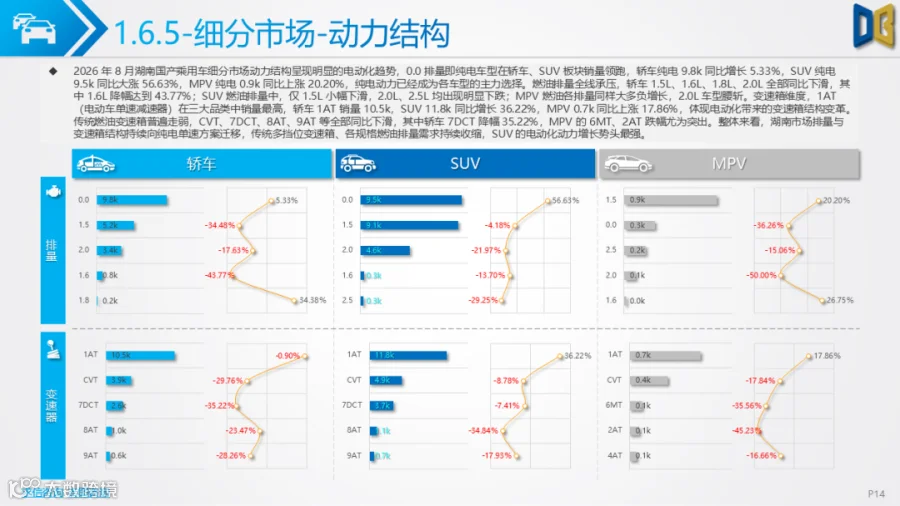
车型结构方面 SUV 为第一大品类,占比 52.92%,也是唯一同比增长的车型大类;轿车销量收缩明显,MPV、交叉型微面赛道持续走弱,交叉型乘用车自 3 月高点后逐月回落,五菱系主力微面车型普遍两位数下滑。能源转型成果突出,国产乘用车新能源渗透率已经达到 59.51%,纯电动成为第一大动力来源,0.0 排量纯电车型销量 19.7k,同比上涨 23.34%,传统汽油车型同比大幅下滑,插混、增程共同构成多元新能源供给;动力总成层面纯电配套的 1AT 单速减速器销量占比过半,CVT、DCT、AT 等传统燃油变速器全部同比下行。
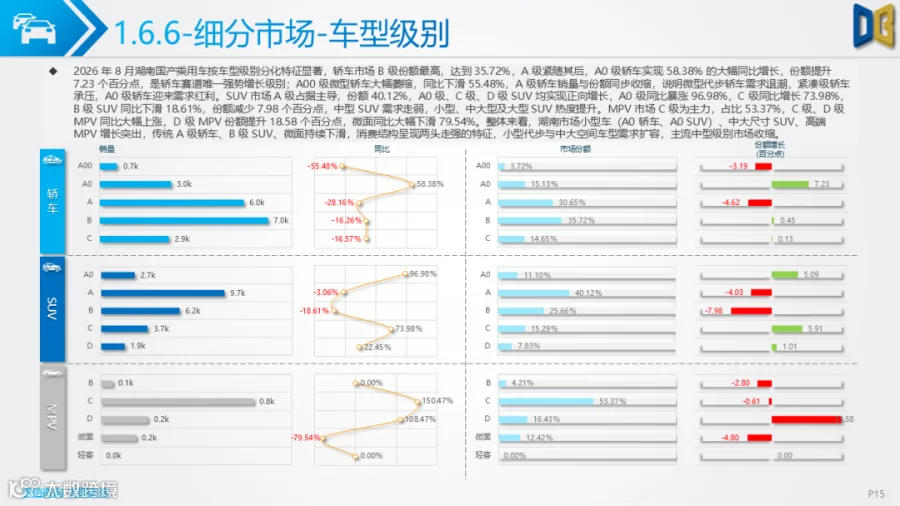
消费级别呈现两头走强特征,A0 级轿车、A0 级与 C 级 SUV、高端 C/D 级 MPV 增长突出,A 级轿车、B 级 SUV、传统微面持续萎缩。区域上长沙贡献近四成销量但同比走弱,湘北岳阳、湘潭、株洲等地市需求韧性较强,湘南、湘西多地市场大幅下滑,省内区域发展不均衡。细分车型榜单中,新能源新车大量上榜,传统燃油合资车型销量普遍走低,市场迭代速度加快。
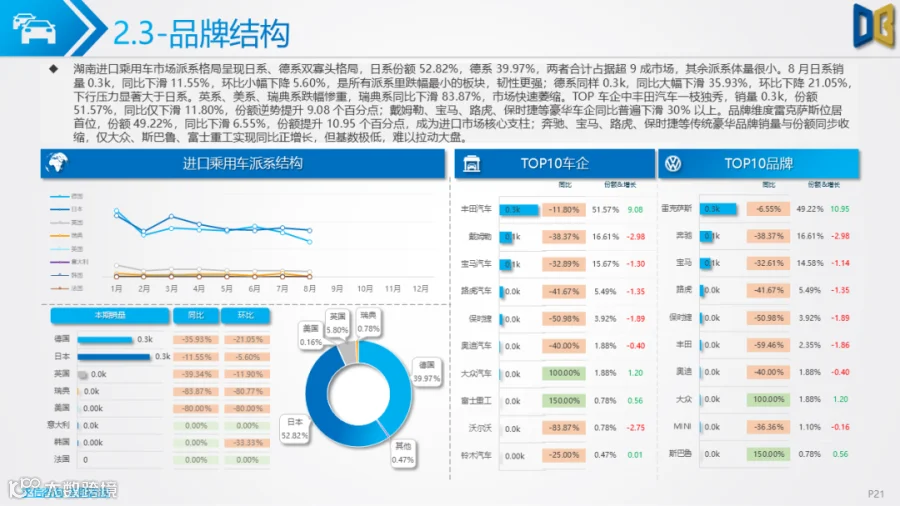
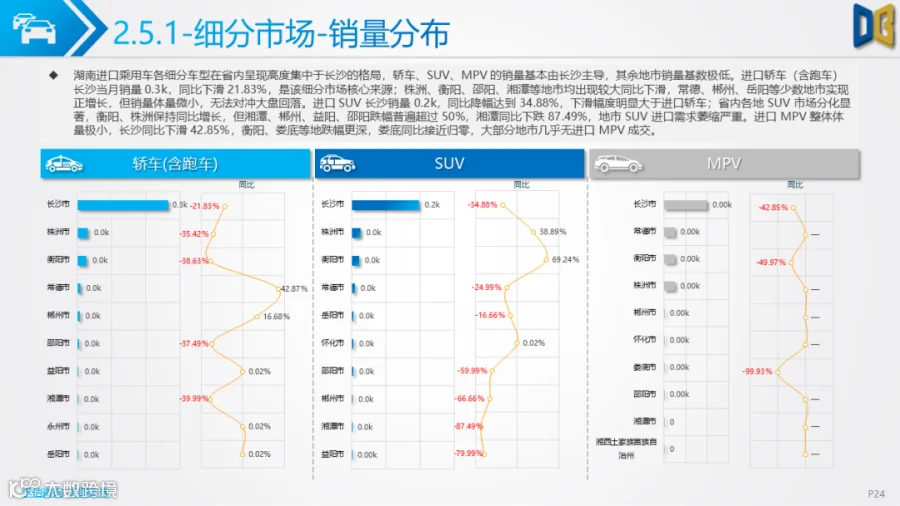
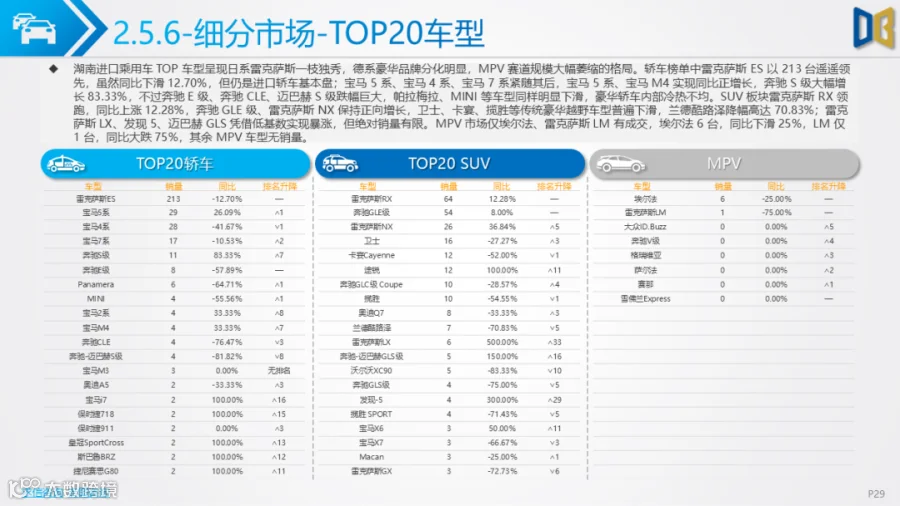
进口乘用车市场延续深度下行态势,8 月销量 0.6k,1‑8 月累计同比‑34.18%,各月同比全部为负,受国产高端新能源替代冲击显著。派系形成日系、德系双寡头,合计占据 9 成以上份额,日系凭借雷克萨斯、丰田保持更强韧性,跌幅显著小于德系;英系、瑞典系、美系大幅萎缩。细分车型以轿车、SUV 为主体,MPV 体量近乎归零,轿车占比 56.27%,SUV 占 42.63%,两大品类均同比下滑。
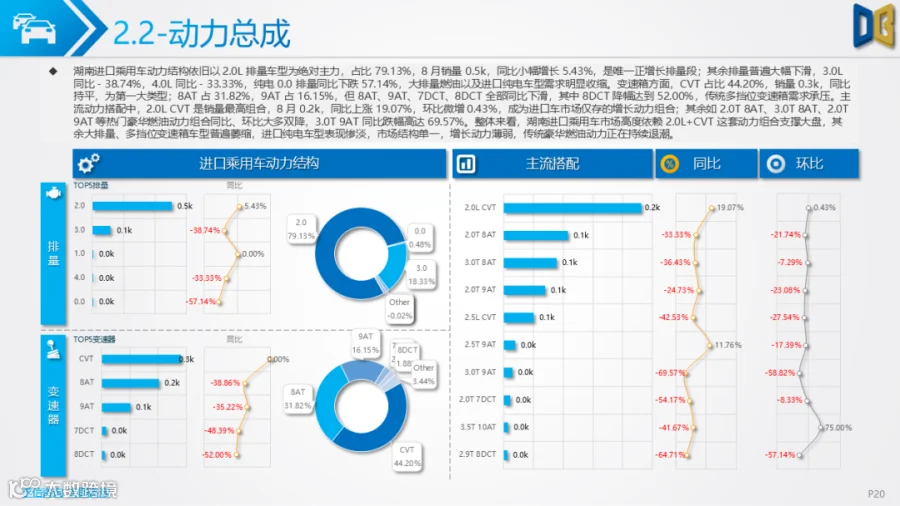
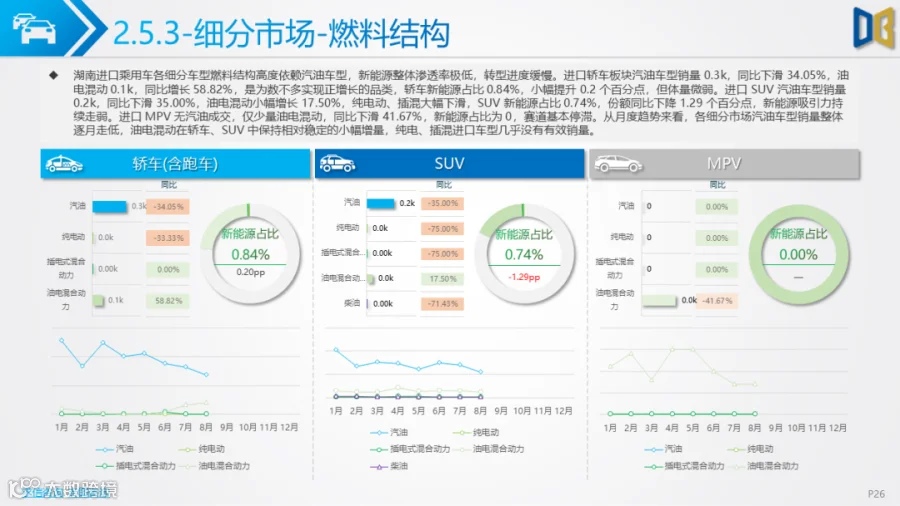
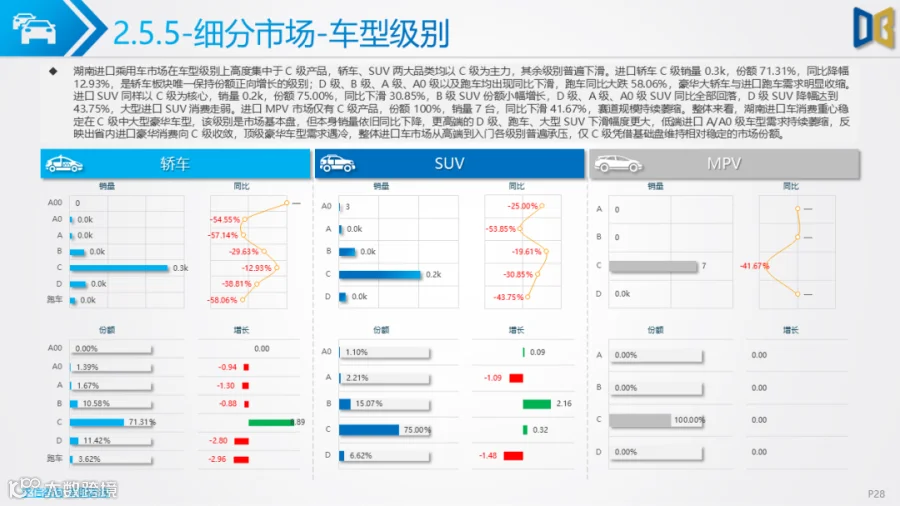
燃料结构高度依赖汽油与油电混动,进口新能源渗透率不足 1%,纯电、插混进口车型几乎没有市场存在感,产品迭代严重滞后。排量集中于 2.0L,是唯一实现正增长排量,3.0L、4.0L 大排量豪华车型、进口纯电车型需求快速收缩;变速箱端 2.0L‑CVT 成为仅存的增长动力组合,多挡位 AT、DCT 普遍大幅下滑。消费级别高度收敛到 C 级中大型豪华车,D 级大型车、跑车需求明显遇冷。
城市维度高度依赖长沙市场,长沙进口车销量占全省七成以上,同时也是大盘下滑主要来源,其余地市基数偏低,仅常德等个别低基数城市小幅增长,缺少多点支撑,丰田、雷克萨斯几乎垄断轿车、SUV、MPV 各细分头部,其余豪华品牌普遍承压。
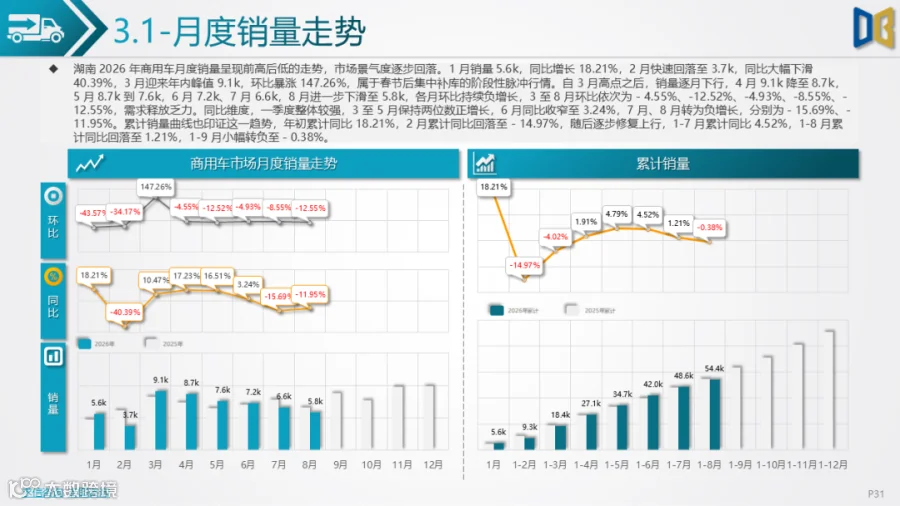
商用车 8 月销量 5.8k,全国排名第 16 位,排名较去年下滑一位。月度走势呈现前高后低,3 月春节后补库形成年内峰值 9.1k,之后连续多月环比走弱,7‑8 月同比由正转负,1‑8 月累计同比仅 1.21%,货运基建相关需求转弱。车型结构货车占 77.47%,轻型货车是最大细分板块,但同比下滑 13.54%,重型货车跌幅达到 31.07%;客车板块仅轻型客车实现 52.17% 高增长,大中型客车市场萎缩。
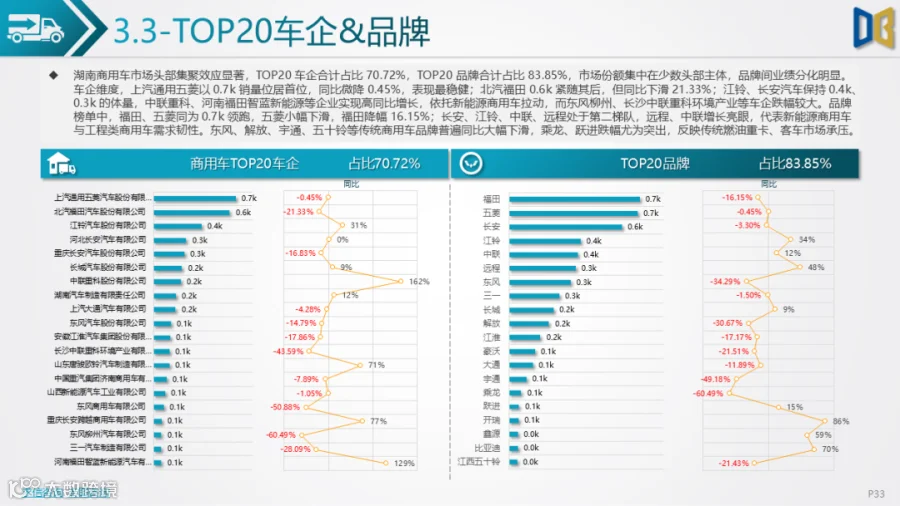
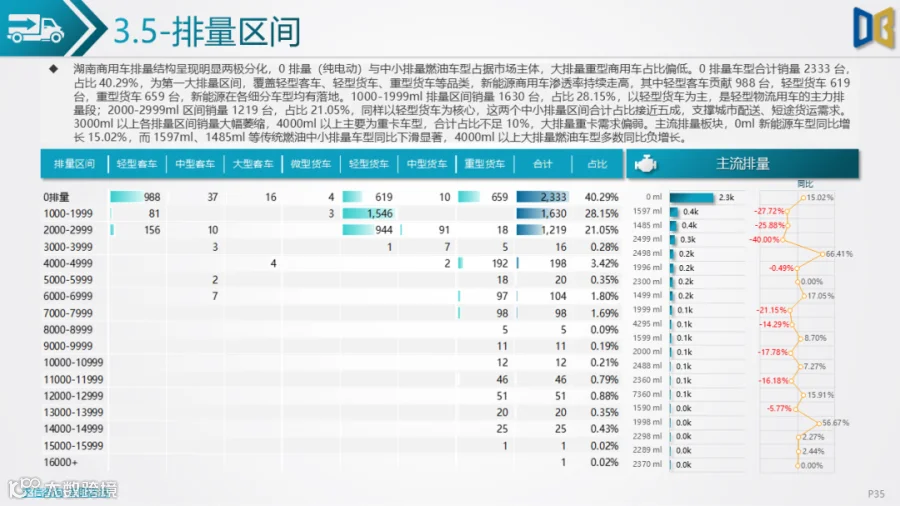
动力结构上纯电动占比 40.08%,已经成为第一大燃料类型,同比增长 15.02%,柴油、汽油传统燃油商用车双双两位数下滑,城市配送类中小排量车型是燃油市场基本盘,大排量重卡需求疲软。竞争格局头部集中,TOP20 车企合计份额 70.72%,上汽通用五菱、北汽福田销量领先;新能源、工程类企业实现增长,传统燃油重卡、客车品牌普遍承压。区域同样是长沙作为核心市场,常德、衡阳保持正向增长,湘西南、湘中多地货运、工程需求疲软,湘潭、郴州、湘西等地市同比大幅下滑,省内商用车市场分化突出。
综合来看,湖南车市内部正在完成深刻的结构性重构。国产乘用车市场依靠新能源完成结构升级,但燃油板块拖累整体大盘;进口豪华车市场受本土高端新能源挤压,市场持续收缩,产品能源转型滞后;商用车市场新能源渗透率快速提升,对冲传统货车的下滑压力,但基建货运景气度回落压制整体销量。
区域层面无论乘用车还是商用车,均存在强省会现象,长沙是绝对消费核心,湘北地市韧性更强,湘南湘西市场承压。未来市场走势,国产乘用车要看燃油板块修复与新能源新品释放力度;进口车市场若无产品与价格优化,大概率继续维持下行;商用车后续需要观察基建投资、城配物流政策能否带动重卡、轻卡需求回暖。
















附件下载请识别下方二维码查看:

点赞
分享
在看