

未来五年循环经济怎样融入日常:从旧衣回收到电池拆解,谁在闷声做“垃圾生意”?
曾经,在小区旧衣回收箱前犹豫:这衣服是真去捐了,还是被谁拉走了?今天,刷到一条视频说,扔掉的那件涤纶外套正在东南亚某条海岸线上漂着,而它的“表亲”——一块退役动力电池——正被某家白名单企业拆解,材料重新流向宁德时代的产线。
过去,循环经济是一句政策口号,挂在政府工作报告里,贴在环保组织的海报上。现在,它正在变成一门被资本和工程师反复计算的生意。旧衣回收的毛利率一度只有3%到5%,如今AI分拣让单吨处理成本下降了三成;动力电池回收在2023年还被人叫“收破烂”,到2025年已经是千亿级赛道的卡位战;区块链溯源平台让每公斤再生纤维有了碳足迹标签,碳资产可以上架交易。
未来五年,是这个行业从“补贴驱动”转向“商业闭环”的窗口期。生产者责任延伸制度全面落地,以旧换新政策持续加码,电池回收白名单从88家扩容到156家,地方补贴从“撒胡椒面”变成“按吨激励”。循环经济正在从环保话题升级为产业基础设施,而切入其中的玩家,正在闷声赚取“城市矿产”的第一波红利。
政策补贴拆解:谁在给垃圾“定价”
循环经济过去最大的瓶颈,是没有价格信号。垃圾没有标价,所以没有人愿意为处理它付钱。政策的核心任务,就是给垃圾“定价”,让回收行为有利可图。
可以把政策逻辑拆成四层。第一层是“生产者责任延伸”,这是最底层的制度设计。中国的汽车、电池、电子电器、包装四类产品已经或正在纳入EPR体系。以动力电池为例,2024年修订的《新能源汽车动力电池综合利用管理办法》明确要求车企和电池厂是回收主体,必须在销售网点设置回收渠道,达不到回收率目标的企业将面临产能审批限制。这意味着,回收不再是一个道德倡议,而是车企的合规成本,成本一旦形成,就会催生专业服务商。
第二层是“以旧换新”的消费侧刺激。2025年,各地以旧换新补贴从汽车、家电扩展到电动自行车、旧衣、家具等品类。以旧衣为例,浙江、山东部分城市试点“旧衣换券”:消费者每投放1公斤旧衣,可以获得5到10元的新衣消费券,资金由地方政府和品牌商按比例分摊。这个模式的关键在于,补贴不是补给回收企业,而是直接给到消费者,本质是用财政杠杆把沉睡的旧衣存量激活,让回收端拥有稳定的“货源供给”。
第三层是电池回收白名单。这是中国特有的行政准入机制。从2018年第一批5家到2025年累计156家,白名单企业享有税收优惠、绿色信贷和政府采购中的优先权。但白名单的本质不是发牌照,而是一套动态淘汰机制。2025年起,工信部要求白名单企业必须接入全国电池溯源管理平台,达不到追溯率的企业将被摘牌。这意味着,拿到牌照只是入门券,持续的数据合规能力才是护城河。
第四层是地方补贴的精细化。上海、深圳、苏州等地对废旧动力电池回收按每吨1500到3500元的标准给予奖励,对再生材料使用率超过30%的制造企业给予5%到10%的增值税即征即退。地方补贴的底层逻辑是“城市矿产”税源竞争:谁先建成回收和处理产能,谁就能吸引下游再生材料产业落户,从而形成新的就业和税收池。
四层政策环环相扣:EPR建立责任主体,以旧换新激活消费侧,白名单划定供给门槛,地方补贴锁定产能落地。未来五年,这套组合拳将从“试点期”进入“常态化执行期”,政策的确定性为商业化提供了分红期。
回收技术拆解:从“人眼分拣”到“自动拆解”
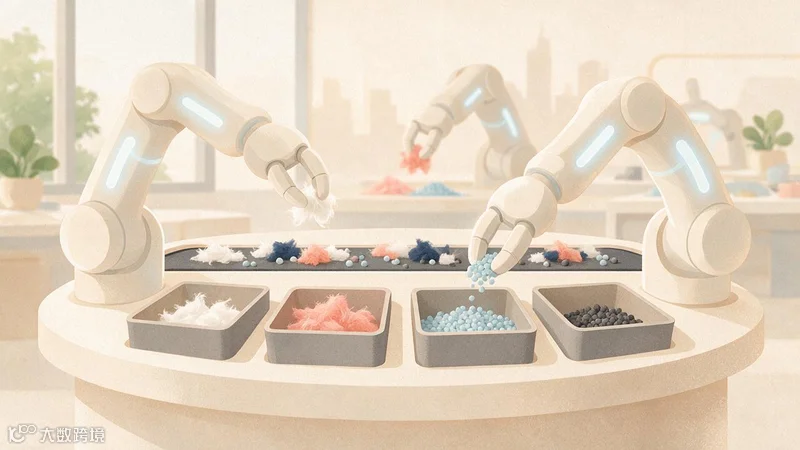
旧衣回收过去最大的痛点是分拣。2025年曾有统计分析材料指出,人工分拣每吨成本在400到600元,误差率高达30%,大量可用旧衣被误判为废料,或者被塞进取暖炉焚烧。安徽一家再生纤维企业引入AI视觉分拣线后,通过近红外光谱扫描面料成分,结合视觉识别款式和污染程度,单线日处理量从3吨提升到12吨,分拣准确率从68%提高到94%。分拣后的衣物被分成“可二次流通”“再生纤维原料”“工业填充料”三个等级,分别流向二手出口、再生涤纶和隔音棉产线。这套系统的投资回收期约为两年半,核心变量是分拣精度的提升能否持续压低废料率。
动力电池拆解的技术壁垒更高。传统人工拆解效率低、安全隐患大,且无法处理CTP(电芯到包)结构的新一代电池。2024年以来,头部企业开始部署自动化拆解线:机械臂先对电池包进行三维扫描,识别螺丝、焊缝和胶粘点,再由机器人完成切割、取芯、放电和外壳分离,单条产线年处理能力可达8000到10000吨。拆解后的电芯进入湿法冶金环节,通过浸出、萃取、沉淀工艺提取镍、钴、锂、锰。2023年行业锂回收率平均在78%到85%,到2025年,头部企业的锂回收率已突破92%,镍钴回收率稳定在97%以上。技术突破的核心在于锂的回收效率和成本,因为锂价波动剧烈,谁能把锂回收成本控制在碳酸锂价格曲线下方,谁就拥有穿越周期的利润垫。
一个关键变量是“极片再生”技术。相比从电池黑粉中提取材料,直接修复退役电池的正负极极片并复用于新电芯,可以将材料损耗降低40%,碳足迹降低55%。目前这一技术仍处于中试阶段,但未来五年可能改变电池回收的商业模式:从“卖金属原料”升级为“卖正极材料”。
溯源平台拆解:区块链让垃圾变资产
政策要求回收率,技术解决处理效率,但还有一个关键问题:如何证明这批旧衣真的被回收了?这块电池真的没有流回黑市?
废旧动力电池流入非正规渠道是一个真实存在的灰色市场。不合规拆解作坊出价常常比白名单企业高15%到20%,因为不需要承担环保和安全成本,导致大量退役电池被私自拆解、梯次利用或直接倒卖。要堵住这个漏洞,只有一条路:溯源到每一块电池。
2025年,全国电池溯源管理平台已接入超过2100万条电池编码,覆盖生产、销售、维修、退役、回收、再生六大环节。每块电池都有一个唯一的“身份证号”,回收企业拆解前必须扫码登记,未登记的电池将无法进入白名单企业的处理线。同时,再生材料出厂时可生成碳足迹报告,盖有区块链时间戳的回收凭证可以被下游车企用作ESG披露和碳资产交易凭证。
溯源平台的意义不在于技术本身,而在于它把“垃圾处理”变成了“数据生产”。当每吨再生纤维、每公斤再生钴都被打上碳减排标签,这些标签本身就是可定价的资产。未来五年,碳市场扩容至制造业几乎确定性存在,回收企业赚的不再是单纯的材料差价,而是“回收量×每吨碳减排当量×碳价”的叠加收益。
商业图谱:三类赛道与三种盈利模式
第一类赛道是旧衣回收和再生纤维。参与者以社会企业、再生材料公司和服装品牌为主。盈利模式是“前端投放+后端分拣+再生纤维销售”。单纯的投放环节利润极薄,真正的利润在分拣和再生端:分拣出的夏装出口单吨售价可达6000到12000元,而再生涤纶的售价是原生涤纶的1.3到1.5倍。隐形冠军通常不在大众视野里,比如浙江的一些再生纤维工厂,手握品牌商的再生料采购协议,通过长期合约锁定利润。
第二类赛道是动力电池回收。参与者分为两类:整车厂主导的回收联盟(比亚迪、广汽、蔚来等)和第三方专业回收企业(格林美、邦普、天奇股份等)。盈利模式是“梯次利用+材料再生”。梯次利用针对剩余容量在60%到80%的电池,改造成储能或低速车电池出售;材料再生则针对衰减严重的电池,提取金属卖回给上游。前者的毛利率更高但技术风险大,后者的毛利率在15%到25%之间波动,取决于金属价格和回收成本。
第三类赛道是溯源和数字化服务。提供电池溯源、碳足迹核算、回收SaaS平台等服务的科技公司,盈利模式是“平台订阅+数据服务+碳资产分成”。这块市场刚刚起步,但壁垒在于行业资质和数据接口,未来五年可能跑出类似“淘工厂”模式的服务生态。
一个值得注意的盈利模式转折是“碳积分变现”。再生材料企业为品牌商提供含循环料的纱线或零部件,每吨再生料对应可核证的碳减排当量,品牌商购买这一部分碳积分来抵消其产品碳足迹。这个模式在广州部分服装供应链中已经开始跑通。
未来五年融合路径:谁应该做什么
消费者:把“扔”变成“投”。 旧衣不再进垃圾桶,而是投放到有溯源能力的回收点,换取蚂蚁森林能量、消费券或碳积分。消费者的身份从“垃圾生产者”变成“原材料供给者”,这个角色转变是循环经济商业闭环的前提。
品牌:把合规成本转成品牌资产。 对于服装品牌和车企,生产者责任延伸是成本,但主动披露再生材料使用率和碳足迹是品牌溢价。品牌方可以把回收渠道的投入计入营销预算而非纯成本项,将“闭环回收”作为消费者信任的锚点。一个简单的判断标准:未来五年,没有电池回收网络的车企,卖车成本将高于竞争对手至少每台800到1500元。这笔账不体现在车价上,而体现在终端品牌力的持续折损中。
投资者:关注“合规壁垒”而非技术炫技。 循环经济赛道最大的风险不是技术不成熟,而是合规成本上升带来的挤出效应。当监管从宽松转向严格,那些在数据追溯、环保处理、资质牌照上提前布局的企业会吃掉红利。投资逻辑应从“谁的技术最炫”转向“谁的合规成本最低、追溯体系最完善、与产业巨头绑定最紧”。白名单、追溯码、碳标签这三样东西,比任何商业计划书都更能说明壁垒。
结语:垃圾不会消失,但会产生利息
有句老话讲,垃圾是放错位置的资源。这句话在过去二十年里被反复引用,却鲜有人认真对待——因为垃圾没有定价、没有归属、没有账单。未来五年,这三件事都在改变:政策给垃圾定价,技术给垃圾分级,数据给垃圾开账户。
于是新的逻辑出现了:每一件被扔掉的旧衣,都可能成为再生纤维供应链的一个节点;每一块退役电池,都是城市矿产中一座微型矿山;而每一次扫码追溯,都在为这个体系的信用充值。
循环经济之所以能从口号变成刚需,不是因为我们突然变得更环保,而是因为我们终于把“扔掉的成本”和“收回来的价值”放进了同一张账本里。那些闷声做“垃圾生意”的人,不是在做善事,而是在算一笔跨越五年的账——垃圾不会消失,但那些能把它变成资产的人,会让它开始产生利息。
这就是未来五年,循环经济真正融入日常的方式:不是靠情怀,而是靠账本。当账单变得足够清晰,垃圾就不再有争议,它只会变成一种沉默而确定的资产。