


资金属性决定投资策略
为什么 90% 的散户,从入场第一秒就输了!
在股市我做了二十多年,见过太多交易者。印象最深的,是两位 "前辈"。
第一位,人称 "技术圣手"。K 线、缠论、量化模型信手拈来,胜率常年七成,讲课收徒,风光无限。
第二位,连均线金叉死叉都要翻书,唯一的交易纪律是:"这钱亏光了,我老婆也不至于跟我离婚。"
十年后再见到他们:"技术圣手"爆仓三次,销声匿迹;那位 "技术白痴" 的账户稳稳当当翻了数倍,成了真正的赢家。
别急着当段子看。这里藏着一个反直觉的事实 ——绝大多数人亏钱,从来不是输在技术、心态或行情上,而是输在:你的钱,从入场第一秒起,就带着阶级烙印。
散户的钱,和机构的钱,表面看都是钱,其实是两个物种、两类世界。
一、钱的户口本:有的钱是 "富二代",有的钱是 "打工人"。
先说个扎心的比喻。
机构的钱,是 "富二代" 的钱:来源是募集和利润,亏 30% 不影响发工资,没有还款日,可以拿五年十年等一个周期反转,字典里根本没有 "强平" 两个字。
散户的钱,是 "打工人" 的钱:可能是下个月的房贷,是孩子的学费,是家里应急的存款,是 "再不涨我就得割肉交房租" 的活命钱,字典里写满了 "期限" 和 "不能亏"。
同样是 100 万,在机构手里是 "闲置风险资金",在散户手里可能是全部身家。这就是资金属性的天壤之别,意味着面对价格波动时,人的心态也会天壤之别。
资金属性,说白了就三件事:你有多少钱(体量)、这笔钱能放多久(期限)、亏了你能不能睡得着(风险承受力)。
别小看这三件事。它们决定了你在这场游戏里,是 "玩" 还是 "被玩"。
二、韩国 "血色七月":一场杠杆狂欢的集体葬礼。
2026 年 7 月,韩国股市给全世界上了一课,课名叫 "杠杆的代价"。
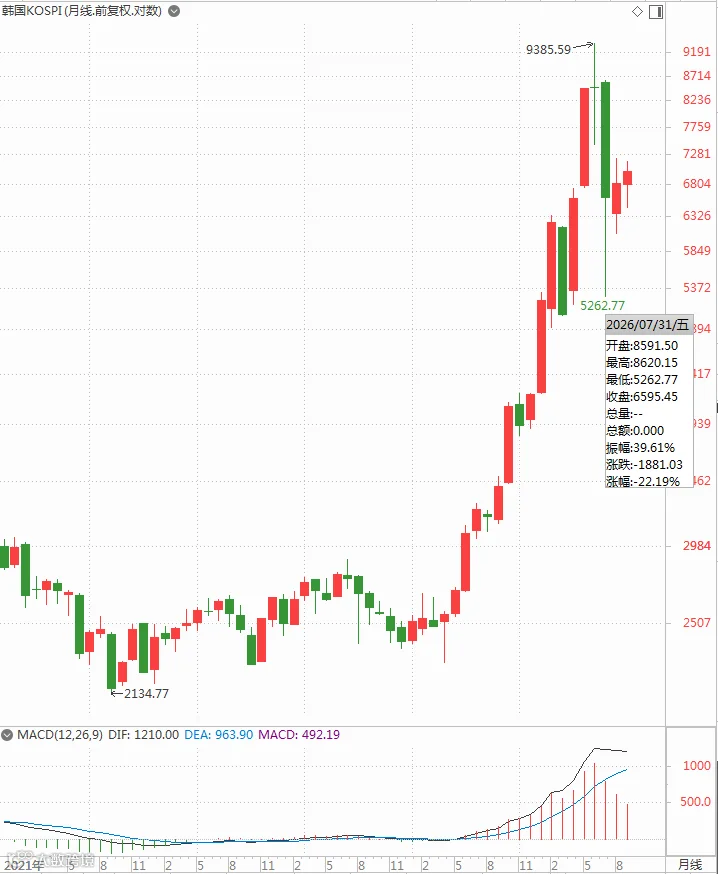
一组数字触目惊心:全市场超 120 万个杠杆账户触及追缴线,32 万到 36 万个账户被券商强制平仓、本金直接清零;近三成高杠杆投资者资不抵债,倒欠券商的钱。按韩国适龄劳动人口算,每 30 个成年人里,就有 1 个人站在爆仓边缘。
有人用 2000 万韩元本金融资放大到 3 亿,一把亏光;有人把养老金全押进去,一夜回到解放前;还有人借消费贷炒股,工作没了,债还在。
很多人第一反应:贪心,活该。
但你仔细想想,这真不是一句 "活该" 能解释的。
贪婪是人性,永远都会有。真正值得琢磨的是:为什么同样加杠杆,有人活了下来,有人死得连渣都不剩?
答案不在技术,不在心态,在于一个被绝大多数人忽略的词 —— 资金属性。
三、体量决定玩法:开法拉利的技术,不能配三轮车的车技。
先说资金体量。
很多人觉得,钱少才要加杠杆搏一把,钱多反而稳。这话只对了一半。
真正的规律是:资金体量,决定你能做什么级别的行情。
10 万、20 万的小资金,做分钟线、小时线,快进快出,船小好调头;可你的资金到了 2000 万、5000 万,小时线你根本做不了 —— 你一买就涨停,一卖就跌停,流动性把你焊死。所以大资金只能做日线、周线级别的大趋势。不是不想赚快钱,是市场容不下它们的快进快出。
韩国散户的问题就在这儿:他们用借来的钱把体量做大了,却还用小资金的思路做短线。
一个上班族,本来 1000 万韩元本金,做做小时线,亏了也能扛。可券商融资放大 2.5 倍,再叠加 2 倍杠杆 ETF,相当于拿 5 倍资金做短线。
体量上去了,手法没变 —— 结果就是:市场一个喷嚏,你就被甩出牌桌。
打个比方:你开着借来的法拉利,却用骑三轮车的技术上路。出事是必然,不出事才是意外。
四、风险属性决定寿命:闲钱能等,借的钱有闹钟。
如果说体量决定你能 "做什么",那风险属性就决定你能 "扛多久",一个是价值观问题,一个是生存观问题。
用自己的闲钱炒股,亏 30% 你会心疼,但不影响生活,大不了放几年等涨回来。这种钱,活得久。
可如果你的钱是融资、是消费贷、是下个月要还的信用卡,性质就完全变了。这种钱自带两个催命符:一是期限,二是强制平仓线。
时间一到,不管赚没赚,你得还钱;跌到平仓线,不管你觉得后市会不会涨,券商直接帮你 "一键清仓"。
这就是为什么那么多人明明看对了方向,却死在黎明前 —— 不是你判断错了,是你的钱等不到天亮。
韩国这次爆仓的散户,绝大多数都是这样。芯片股的长期逻辑没问题,但短期跌个 20%、30%,你的杠杆资金扛不住,直接被强平。等后面涨回来,行情跟你已经没关系了。
可见,交易到最后,比的不是谁看得准,而是谁的钱更长寿。资金属性决定投资策略,资金属性,才是交易真正的生死线。
五、错位大全:四种死法,同一种病根。
多数投资人失败源于策略错位。道理说完了,我们把亏损的常见姿势摆出来,你会发现,全都是 "错位"、“错配”。
第一种,长短错位。 手握三年五年不用的闲钱,本该吃时间复利,却天天盯盘追涨杀跌。结果:把能稳稳赚钱的钱,活活折腾成磨损。

第二种,短钱长投。 拿着生活费、学费、应急金去买股票基金。市场一调整,资金到期、生活要钱,只能割肉,浮亏变实亏。不是标的差,是 "钱的任期" 撑不到资产兑现那天。
第三种,风险错位。 保守的钱,去玩激进的游戏;该防守的,非要进攻。一次大回撤,直接击穿心理防线和本金底线。而本该进取的钱,又死守低收益,跑不赢通胀,输得无声无息。

第四种,杠杆长线。 最致命的一种。杠杆资金自带利息、期限和平仓线,只适合超短线精准套利,偏偏有人拿它重仓长线。市场正常调整,行情还没反转,利息和强平就先把人抬走了。杠杆资金最怕拖延和等待,长线持有就是它的天敌。
你看,四种死法,一种病根:策略和资金,门不当户不对,风格错配。
六、先定资金,再定策略:把逻辑倒过来,你就活了一半。
那怎么办?答案四个字:倒推思维。

别先问 "现在买什么",先问 "我这笔钱是什么钱":
- 三年以上不用的闲钱
:放弃短线博弈,走价值投资、定投,赚时间和企业成长的钱; - 一年以内要用的周转钱
:放弃高收益幻想,只做稳健理财,流动性和安全第一; - 借来的杠杆钱
:严控仓位、快进快出,绝不恋战、绝不扛单。 -
再送你三条保命铁律:
第一,永远只用 "亏光了也不影响生活" 的钱投资。 这不是鸡汤,这是交易的第一原则。你的钱能扛多大回撤,决定你能在市场活多久。活下来,才有机会赚钱。
第二,加杠杆前,先算清楚你能扛多少跌幅。 2 倍杠杆,跌 50% 你爆仓;3 倍杠杆,跌 33% 你就没了。别光想着涨了赚多少,先想想跌多少你会死。市场最不缺机会,最缺的是本金还坐在牌桌上。
第三,情绪和现金流,是你的两条命。 别用短期要用的钱抄底,别把市场的波动带进工作和生活。照顾好现金流,你就永远不会被逼着在最差的位置卖出。
七、最后
回到开头那两位 "前辈"。
技术圣手输在哪?输在他以为交易拼的是技术。实际上,交易拼的是谁的钱更好用、更长寿、更匹配。
那位 "技术白痴" 赢在哪?赢在他从一开始就懂一个道理:我不需要战胜市场,我只需要让我的钱配得上我的策略,活得过市场的冬天。
没有万能的交易方法,没有永远赚钱的标的,只有适配的资金和策略。你永远赚不到认知以外的钱,更扛不住属性以外的风险。
管好你的钱,先看户口本,再谈技术。这是我在牌桌上看了二十多年,最想说给你听的一句话。
声明:股票交易是千人千样做法的,每个人的三观和标准都可能会不同,适合就好;
择善而从向内求是本人主张的态度!文中的观点,仅代表笔者认可的观点,可能与你的标准并不匹配,如果你不认可的,请以你的为准,笔者不反驳,市场才是考官,望“你厉害、你多赚”。
好了,本文为的仅仅是抛砖引玉,希望朋友们能从中有所启发。