
“星环科技”登陆港交所:
首家以18C章赴港的A股企业
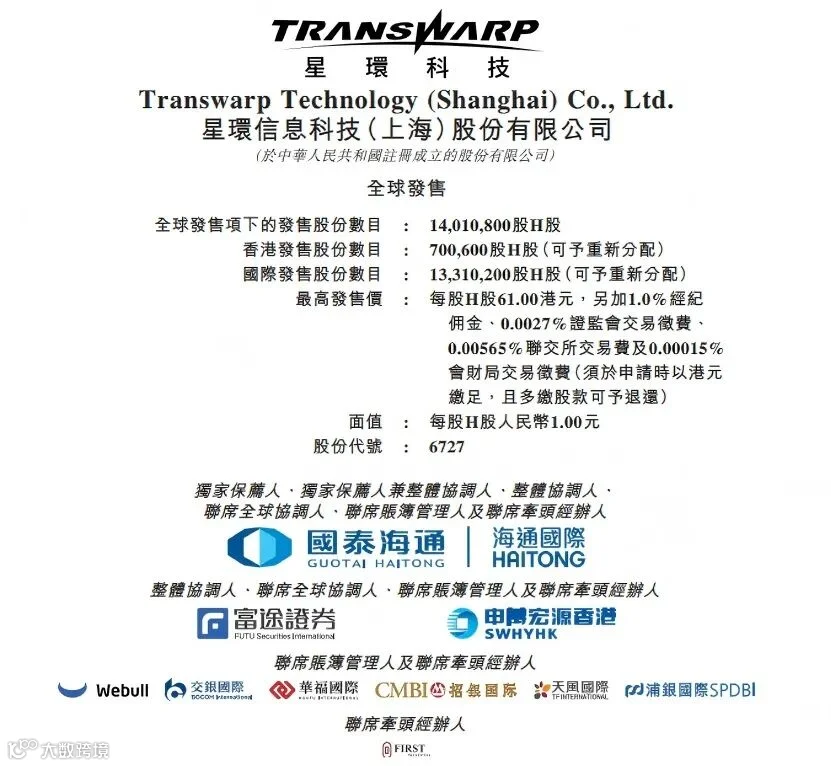
图源:招股书
公众号后台回复“星环科技”获取完整招股书信息
9月21日,星环科技(06727.HK)正式在港交所主板挂牌上市,海通国际为独家保荐人。公司由此成为首家以港交所18C章特专科技规则上市的A股企业,形成“A+H”双资本平台布局。本次全球发售1401.08万股H股,发售价每股49港元,募资净额约6.29亿港元。开盘报49港元,市值约66亿港元。
公司背景:从科创板到港交所的AI基础设施软件企业
星环科技成立于2013年,总部位于上海,2022年10月在科创板上市,是一家AI与大数据基础设施软件提供商。公司自主研发的大数据与云基础平台、分布式关系型数据库、数据开发工具集及一站式人工智能平台,构成端到端全栈产品矩阵,覆盖从数据存储、治理、分析到AI模型开发与运营的全链路。
公司核心产品包括星环大数据基础平台(TDH)、星环数据云平台(TDC)、分布式数据库ArgoDB及KunDB、大数据开发工具TDS、智能分析工具Sophon及知识平台TKH。2026年7月,公司推出GPU原生认知数据库,将SQL分析、向量检索、图计算等操作迁移至GPU体系,以降低数据传输延迟并提升GPU利用率。
图源:花瓣网
行业地位:中国第五大AI基础设施软件商,最大独立服务商
根据弗若斯特沙利文数据,按2025年收入计,星环科技是中国第五大AI基础设施软件提供商,市场份额2.7%。在超过200家市场参与者中,公司同时也是最大的独立服务提供商,在独立软件厂商这一细分阵营中居于首位。
技术认证方面,公司拥有两项具有行业标志性意义的认证:全球首家通过TPC-DS测试及官方审计的数据库企业,表明其基于分布式架构的基础软件在大规模数据计算与分析方面已达到行业领先水平;同时是首家入选Gartner《数据仓库与数据管理解决方案魔力象限》的中国企业,技术前瞻性与产品成熟度获得国际权威机构认可。这两项认证在中国基础软件领域具有稀缺性,构成了公司在国产替代浪潮中的核心技术壁垒。
细分市场方面,根据IDC发布的《中国AI软件市场半年度追踪报告,2025H2》,在中国大模型私有化部署平台市场中,星环科技位列独立软件厂商市场份额第一;同时在中国机器学习平台软件私有化市场中被列为行业核心厂商之一。公司在私有化部署大数据市场中,除公有云厂商外,已连续五年位列独立软件厂商第一名。
客户与行业渗透方面,截至2026年3月31日,公司产品及解决方案已在金融、政府、能源、医疗、交通、制造等十余个行业落地,累计服务超过1800家客户,其中包括105家《财富》中国500强企业。2025年,金融、政府、能源三大行业分别贡献收入1.78亿元、1.23亿元和6734万元,合计占比超过八成,其中金融行业收入占比达39.8%,政府行业占比27.6%,能源行业占比15.1%。老客户复购收入占比从2023年的71.12%提升至2025年的89.23%,反映出较高的客户黏性与交叉销售能力。

图源:花瓣网
财务表现:营收恢复增长
2023年、2024年、2025年及2026年上半年,公司营收分别为4.91亿元、3.71亿元、4.48亿元、1.74亿元,2025年同比增长20.47%,2026年上半年同比增长13.83%;毛利率分别为52.3%、48.2%、54.1%、47.4%,2025年回升至近三年最高水平。
2023年、2024年、2025年及2026年上半年,公司归母净利润分别为-2.89亿元、-3.44亿元、-2.45亿元、-1.13亿元,2025年亏损同比收窄28.62%,2026年上半年亏损同比收窄21.06%。同期,公司研发费用分别为2.23亿元、2.27亿元、2.04亿元、0.96亿元,占营收比例分别为45.5%、61.3%、45.6%、55.2%,占比呈先升后降的波动走势,2024年达到阶段性高点后有所回落,但仍维持在行业较高水平。
创始团队与股东背景
创始人孙元浩,48岁,硕士毕业于南京大学计算机系,曾任英特尔数据中心软件部亚太区CTO,2013年创立星环科技,现任董事长兼CEO。单一最大股东集团包括孙元浩、员工持股平台上海赞星及范磊、吕程、余晖等一致行动人,全球发售前合计控制约22.42%股份,发行后降至约20.10%。腾讯旗下林芝利创全球发售前持股约5.29%,发行后稀释至约4.74%。
中介团队与募资用途
本次IPO独家保荐人为海通国际;审计师为德勤;公司中国法律顾问为君合,公司中国香港法律顾问为君合(香港);券商中国法律顾问为锦天城,券商中国香港法律顾问为盛德;合规顾问为光大证券国际;行业顾问为弗若斯特沙利文。募集资金净额约6.29亿港元,分配如下:约30%用于研发及创新能力提升,约20%用于产品及解决方案升级,约15%用于销售渠道及团队建设,约5%用于商业化及品牌影响力提升,约20%用于战略投资,约10%用作营运资金。

图源:花瓣网
星环科技的招股书中有几个值得关注的维度:
其一,公司收入存在明显季节性,金融、政府等主要客户通常遵循年度预算管理制度,项目交付和验收多集中在第四季度,季度间收入波动较大。
其二,客户集中度呈上升趋势,前五大客户收入占比从2023年的16.4%升至2026年第一季度的34.8%,最大客户占比从4.7%升至12.4%,需持续关注客户结构变化对收入稳定性的影响。
其三,公司连续三年亏损,累计亏损约8.79亿元,研发投入占营收比例虽逐年下降但仍处高位,实现盈亏平衡的时间尚需进一步验证。
其四,AI基础设施软件赛道竞争激烈,华为、阿里云、腾讯云等云厂商凭借生态优势占据主导地位,独立软件厂商在数据治理、多模型兼容和私有化部署等差异化方向上的壁垒构建值得关注。

图源:花瓣网
结语
星环科技以“A股首家18C章上市企业”的身份登陆港交所,为A股科技公司探索双重上市制度通道提供了实践样本。54%的毛利率、连续两年收窄的亏损、中国第五大AI基础设施软件商的市场地位,构成了其港股上市的基本面支撑。在AI基础设施竞争格局中,独立软件厂商的差异化空间究竟有多大,港股市场将提供新的检验坐标。
注:文字素材来源于互联网公开渠道,如有侵权,请联系删除。本文内容仅出于传递信息之目的,仅供参考。
关注“APTA CLUB”公众号
解锁跨境成长新生态!