

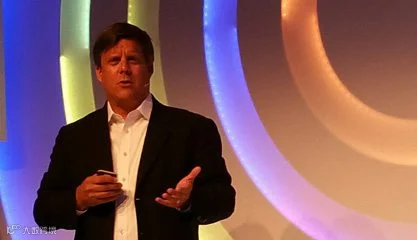
 ChannelAdvisor 首席执行官 David Spitz 今日在萨沃伊酒店举行的 Catalyst Connect 大会上发表演讲,探讨了技术变革的速度。
技术
互联网诞生仅几十年,初代 iPhone 发布至今也仅九年。如今变革速度远超以往:电力普及至美国家庭耗时约 50 年,而智能手机在不到十年内便已无处不在。
市场与亚马逊
David 指出,亚马逊增长远超其他零售商,且实际增速可能高于营收数据所显示——其第三方销售额仅占总销售约 10%,自营产品贡献全部营收。剔除食品杂货业务后,亚马逊在美国规模至少与沃尔玛相当甚至更大。
尽管零售商担忧被挤出市场,但从第三方销售额增长来看,亚马逊比以往任何时候都更依赖第三方卖家。
此外,eBay(拥有 1.69 亿用户)、Sears、Newegg、AliExpress、Jet、Tesco 及 Bluefly 等平台也值得关注。
移动设备
 目前超 50% 点击量来自手机(非平板)。消费者虽喜爱移动应用,但多数零售商可下载的应用数量有限。
Amazon、eBay、Google、Argos、PayPal 和 Apple 等“钱包”持有者掌握大量交易入口。未来商业交易可能缩减至十几个核心应用,桌面或浏览器交易将趋近过时。若未适应这一趋势,企业很可能失去市场份额。
 Google 正提升移动端转化率(当前仍滞后,约 30%),通过产品列表广告引入购买按钮以优化体验,并与零售商共享数据,支持对浏览未购用户进行再营销。
Apple Pay 用于移动网站
Apple Pay 将于今年第四季度前登陆移动网站。尽管 Android 手机份额领先,但 Apple 在移动交易量上占优,有望为移动电商注入新活力。
即时通讯
年轻一代已不再使用电子邮件,Facebook Messenger、微信、Instagram 等成为主流互动方式。零售商需将客户服务转向即时通讯模式,这将是未来商业应用的核心形态。
超越手机
Amazon 和 eBay 的短板在于需用户主动下载应用。若 Apple 或 Google 预装的默认购物应用普及,可能取代现有平台。这也是 Amazon 推出 Fire Phone 的原因。
 现下 Amazon Echo 可作为语音交互终端,随时响应指令执行任务,无需手动操作手机。配套应用则负责管理购物清单。
随着类似 Echo 的设备普及,移动商业本身也可能逐渐萎缩,最终被语音交互替代。