大家都知道2016年新规汽车保险政策于2015年12月1日起开始实施,全国范围内保险公司将实行新的车辆保险费率政策,具体如下:
1、出险1次的保费不打折;
2、出险2次的保费上浮25%;
3、出险3次的上浮50%;
4、出险4次的上浮75%;
5、出险5次的保费翻倍。
一年内无出过险的打85折,2年出过险打七折,三年没出过险才能打六折。
那么为什么要改革呢?
有数据显示,2014年上半年,中国太平洋保险机动车保险业务的综合成本率已经攀升至100%,这意味着车险业务面临着赔本的风险。人保财险上半年综合成本率为94.4%,其中车险业务的承保利润为3.7%。平安产险的综合成本率为94.4%。或许还有其他保险公司的车险综合赔付率更高。
所以保险业界一致认为,车险业务成本增加的重要原因之一,就是现行收费标准缺少了车型风险这一关键因素。每家保险公司目前所实施的收费标准仅仅与按照座位数、车龄、新车购置价这些因素相关。但相同售价车辆的保费相同。
咱们就打个比方,价格锁定为30W的。宝马与大众迈腾。保费基本上一样,但是由于宝马车型配件的价格比整车售卖总和更贵。一旦出险了,宝马的维修价格肯定比迈腾更高。所以当前的车险收费标准与风险不匹配,那么保险公司就亏了。加上现在消费者兜里钱都多了,买个宝马也不算什么难事。更增加了这种情况的几率出现。

话虽如此,但是政策已经登台了,而且确实按照政策在实施。那么这时候我们无法像以前一样有一点小刮蹭就去保险公司报险了。如果是一个新手上路或者驾驶技术不熟练的司机上路。我的天,那么保费上涨的力度肯定特别可怕。

修是必须得修的,总不能车一直破破烂烂的吧。可是现在修车的价格那么贵,而且配件也不能保证是原厂的吧?那么我给大家算一笔帐。
强制保险为1000元
就按照30W的车来说,商业险全险是9000+块钱。
那么一年差不多10000块钱的保险费用。
那么在10000的基础上加上25%、50%、75、翻倍…………
这一年的保险钱够买一辆二手的小型车了
但是如果自己修车呢?
4S店的报价贵,虽然免去每年的上调的保费、修理的配件都是原厂的。可是这一口气就“要你命”的办法也不行啊。那找路边的修理厂修车?虽然便宜可配件的质量和工人的技术都是问题。

那么在这个保险上调、4S店贵、外面不敢修的环境下。车主们该如何自救呢?
北迈网是什么呢?
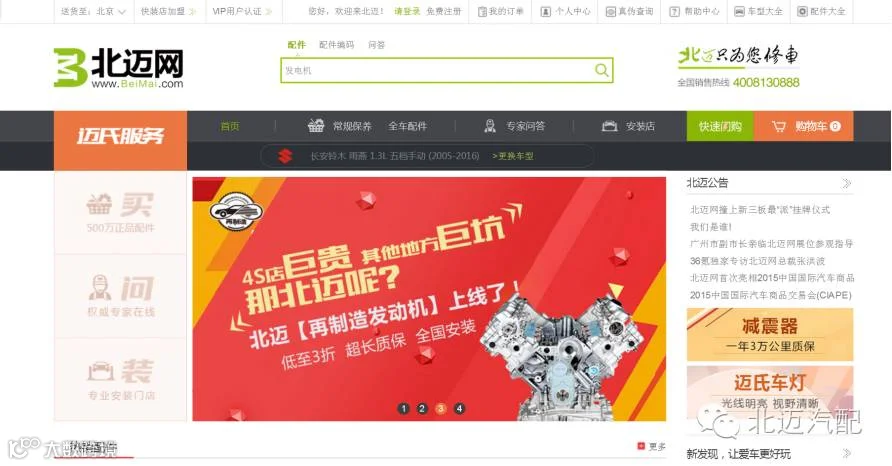
是一个只做正品的汽车配件门户网站,拥有全国汽车配件领域最具完整的电子数据资料库,超过100多个品牌的汽车配件产品,是中国消费者选购汽车配件产品的重要途径。
汽配行业缺少一个真正系统的、全面的一站式汽车后市场服务平台。为了避免用户为了一个汽车配件到处奔走的现状,在迅速、全面化网络购物影响的大环境下,针对广大消费者的诉求,北迈汽配网集合了当下全国所有汽车品牌与配件服务列表,聚集了海量的汽车配件信息。所有用户点击查找,便捷搜寻。既省时,又省力,大大提升购买速度。