7月29日,韩都衣舍获批正式挂牌新三板,成为淘品牌上市第一股。
2006年—2016年,十年的时间,从一个淘宝小卖家,成长为中国最大的互联网品牌生态运营集团挂牌上市,在韩都衣舍的身上,折射出了中国电商十年发展的路径与脉络。

从韩都衣舍上市的公开转让说明书中,我们抽丝剥茧,解开韩都衣舍的密码。
悄然变化的主营业务
根据说明书,2014年度和2015年度,韩都衣舍实现营业收入8.3亿元和12.6亿元,实现归属于申请挂牌公司股东的净利润为-3754万元和3385万元。2014年由于大幅扩张子品牌,韩都出现亏损情况;子品牌战略颇为奏效,成功将营收扩张51.8%之多,且出现赢利。
从财务指标上来看,2014年度到2015年度,韩都主营业务毛利率从34.83%小幅增长至39.42%,应收账款周转率(年化)从53.86次下降至38.74次,存货周转率(年化)从5.98次下降至4.41次。上述数字显示出,当集团品牌众多、扩张力度升高时,韩都引以为傲的低库存策略出现些微松动,收帐的速度也缓和下来,多品牌、多元化业务经营的复杂度可见一斑。
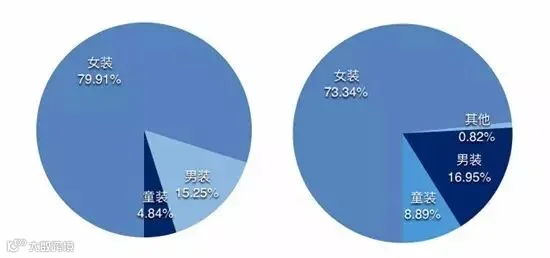
2014年度到2015年度,虽然韩都的女装业务牢牢占据70%以上的份额,不过,男装、童装和其他业务的份额正在悄然提升,韩都以自身的专业能力和信息系统优势,将业务向代摄影及代运营等服务延伸,标志着韩都转型的决心。

2014年和2015年,韩都主营业务的毛利率分别为34.83%和39.42%,其中童装的毛利率增长显著,摄影及代运营业务呈现爆发式增长,贡献了1033.7万元的毛利。
总体来看,在韩都的主营业务中,男装、童装和其他业务的份额正在悄然提升,韩都以自身的专业能力和信息系统优势,将业务向代摄影及代运营等服务延伸。如果你认为韩都衣舍还只是一个女装品牌、服装品牌,那就真的out了。站在2016年回首过去的十年,韩都衣舍从单品牌到多品牌,再到互联网时尚品牌孵化平台,乃至今天的互联网时尚品牌生态系统,路径非常清晰。
正如同韩都衣舍创始人赵迎光在多个场合说的那样:
韩都衣舍早就是韩都电商了。

更激烈的市场竞争
在转让说明书中,韩都首度披露了自己的主要竞争对手:优衣库、ZARA、茵曼和森马。
说明书称,韩都电商借鉴了国际知名快时尚品牌ZARA的买手制和“快速、少量、多款”的产品管理模式,并将此模式成功转移动到电子商务平台,创造了以产品小组制为核心的单品全程运营体系、建立了快速反应的柔性供应链体系,实现了在多款的情况下对市场需求的快速反应,降低了公司的库存风险。同时,公司创造性的提出了“爆、旺、平、滞”产品评价规则,能够有效反应市场的需求及应对市场的变化。
除了商业模式外,韩都还拥有柔性供应链、电商支持系统、客服、物流运营、品牌和管理团队六大优势,而在劣势方面,韩都的产品质量及成本控制、产品设计能力都还有待提升。
目前,韩都的销售以B2C类型为主,在天猫、京东、当当等电商平台通过自营店铺,向用户销售商品。2015年和2014年,此类销售产生的营业收入分别占当年度营业收入总额的73.44%和78.25%,贡献了公司营业收入的四分之三。此类业务的客户众多,单一客户销售占公司总销售的比例很小。
韩都单一客户销售占比不存在超过50%的情况,不存在对单一客户依赖的风险。实际上,天猫仍是韩都第一位的销售渠道,通过天猫平台,韩都可以直接面对大量终端客户,并经营粉丝;韩都是天猫平台上第一个粉丝数破千万的旗舰店。而唯品会和俪人购等平台,则由B2B2C的模式,在2015年分别占据了韩都27.3%和0.11%的营业收入比例。
未来三年,韩都将在以互联网技术为核心的新商业基础设施上,以商业智慧为依托、以大数据为驱动,致力于时尚品牌的创意、设计、孵化与运营,不断满足市场对个性化时尚品牌爆发式的海量需求;
同时,顺应电子商务升级发展的时代方向,快速构建以商业智能+大数据应用为核心,全力打造以创意、智造、金融投资为要点,以营销、智慧储运、专业客服、互联网传媒、O2O培训、柔性供应链等为要素的时尚品牌孵化与运营的生态系统,以打造时尚生活系列领导品牌为目标。