(新零售万象是奇赢电商在18年初新开辟的栏目。见证、记录这个新零售的时代。小到身边便利店的细枝末节,大到“二马”巨头交锋,新零售浪潮下的商业百态都将在逐一出现本栏目之中。)
谈到便利店,第一个浮现在你心中的是什么?7-11?苏果?全家?
对于成都人乃至四川人来说,一定是陪伴数十年之久的“红旗连锁”了。
不管小区大小,周围100米之类必定有一家红旗连锁便利店。
2018年初这家老牌便利店携手永辉正式入局新零售。

成都红旗连锁有限公司的前身是成立于1969年的四川地区最大的副食品零售企业、成都三大老牌商场之一的国营成都市红旗商场。
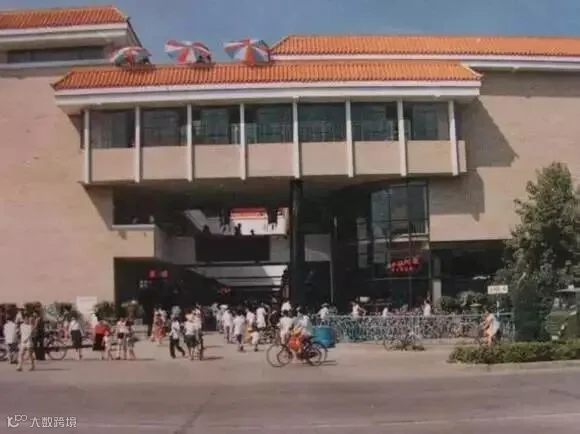
上世纪九十年代,红旗商场为了谋求发展,以超前的眼光成立了红旗商场批发公司直销商场,将分场开到各大小区内,成为当时并不多见的社区连锁超市。
1972年进入红旗商场工作的职工曹世如成为红旗商场批发公司经理。这个不具备独立法人资格的内部批发部门,年销售额、实现利税却占全商场销售、利税的80%以上。
2000年6月,红旗商场批发公司在曹世如的带领下,脱离红旗商场实施改制,单独组建了民营的红旗连锁有限公司。
2002年3月,红旗连锁有限公司成功注册了相关类别的“红旗”商标。同时被评为成都市著名商标、四川省著名商标。
2010年5月20日,成都红旗连锁股份有限公司正式创立。
2012年9月5日,红旗连锁在深交所挂牌上市。
2012年4月23日,红旗连锁网购商城正式上线。
2017年6月,上线红旗云大数据平台,成为中国零售行业首家大数据连锁企业。
2018年1月,永辉超市2连购,持股红旗连锁股权比例21%。打造自成体系的中国社区新零售模式。
1.红旗云大数据平台
单说大数据,可能大家不会感到很特别,因为国内已经有了BAT巨头,和他们的海量云数据相比,红旗连锁的数据只能算是“一丢丢”。
然而,大数据并不是比大小那么简单。红旗连锁的大数据平台比起BAT虽然不在一个量级,但它的关键在于,实时数据,纯真实交易。

红旗连锁数据来源,主要是全国2800家自营门店的实时数据。也就是说,红旗连锁2800家门店,每卖出去一瓶水、一包烟,数据就会及时传输回大数据平台进行收集分析,再加上近500万会员客户,分分钟就能分析出客户消费习惯。
而供应商和门店也能根据客户消费习惯、地区消费水平、以及消费者品牌喜好等数据,快速作出反应,调整库存,更换品牌,从而进行复杂地差异化经营。一方面能够为供应商降低退货成本,另一方面也能让红旗连锁和消费者“走得更近”。
而这一点,红旗连锁董事长曹世如说他们16年前就已经在做,今天的红旗云大数据平台,有很多的数据都来自这16年的积累。
2.加入巨头之争
随着永辉2连购红旗连锁。新零售双寡头局面渐成。“阿里+苏宁+万达/恒大/融创+高鑫零售”VS“腾讯+京东+唯品会+永辉&红旗连锁”。
巩固大西南战略要地
与红旗连锁的合作,永辉还更看重深层次的战略合作,据永辉的公告称:永辉与红旗连锁签订战略合作框架协议,保持战略协同,在体制建设、供应链管理、新业务拓展、物流体系、科技赋能、数据应用以及扶贫开发等方面开展深入合作。
实际上一直以来,大西南地区就是永辉的重要战略要地。早在2008年永辉就在彭州建立起了一座占地108亩的物流中心,以支撑永辉在四川地区的快速发展。
今年5月中旬,永辉超市四川大区总经理王雪飞在接受采访时就表示,永辉超市在四川地区计划到2019年开业门店数量达到100家,销售额达百亿。”
从门店数量来看,根据2017年中报显示,永辉已开业门店方面,排名前五分别为福建126、重庆108、上海59、四川42、北京38,其中西南地区的重庆、四川占比最高。而在已签约未开业门店数量方面,四川省更是达到30家,位居第一位。
兵家必争,要塞之地
昔日诸葛亮与刘备隆中对,定西川之后方形成三分天下格局。而对于目前的新零售格局,似乎也有这异曲同工之意,永辉拿下红旗连锁,新零售双寡头局面渐渐形成,“阿里+苏宁+万达/恒大/融创+高鑫零售”VS“腾讯+京东+唯品会+永辉&红旗连锁”。
从地理位置上看,四川属长江源头和上游的经济大省,是长江经济带的根系所在。长江作为中国的第一大河和排名世界内河货运量第一的“黄金水道”,覆盖了超过1/5的国土,长江经济带涵盖11个省市,经济总量约占中国经济的“半壁江山”。

对于一心整合全球供应链的永辉来说,如此重要的经济大省、水运要塞,不得不重视。其次,高鑫零售的大润发,门店集中在东南沿海以及华东地区,拓展空间几近饱和。完成阿里系资源协同改造之后,下一步必将大举西进到华中、华北地区市场。
而永辉的大本营在福建,北上之路被阿里系高鑫零售阻隔,此次入股红旗连锁一方面巩固了西南大本营,也借道四川打通了北上华中、华北市场的道路。如此来看,目前二马在新零售板块大举并购正面交锋,在华中、华北地区才会迎来最终决战。