


小编最近发现了一个不到3分钟的视频,把2017年8月以后增值税申报表的变化的内容简单明了的介绍完。有政策有报表有解读,关键是整个培训风格是如此的清新明快。绝对是财税培训界的一股清流,小编不由自主的刷了N边。
填表说明:
根据国税总局19号公告规定,增值税纳税申报表中《增值税纳税申报表附列资料(一)》 、 《增值税纳税申报表附列资料(二)》部分数据填写发生变化。
1、 《增值税纳税申报表附列资料(一)》(本期销售情况明细)第4栏“11%税率”栏次调整为两栏,分别为4a“11%税率的货物及加工修理修配劳务”和4b“11%税率的服务、不动产和无形资产”。
“4a”栏:适用于简并税率后由13%改为11%的货物和劳务项目填写。
如:农产品、食用植物油、自来水、暖气、石油液化气、天然气、冷气、热水、煤气、居民用煤炭制品、食用盐、农机、饲料、农药、农膜、化肥、沼气、二甲醚、图书、报纸、杂志、音像制品、电子出版物等。
“4b”栏:适用于除“4a”栏外的其他11%税率填写。
2、《增值税纳税申报表附列资料(二)》(本期进项税额明细)第6栏填入数据分两种情况:
① 取得7月1日之前开具的可抵扣凭证按原税率即13%抵扣;
② 取得7月1日以后开具的可抵扣凭证按11%抵扣。
第8栏“其他”栏次调整为两栏,分别为8a“加计扣除农产品进项税额”和8b“其他”。
“8a”栏: 反映7月1日以后未纳入农产品核定扣除范围的纳税人购进的农产品用于生产销售或委托受托加工17%税率货物时,为维持原扣除力度不变而加计扣除的部分,即按照买价或者不含税销售额的2%计算部分。
“8b”栏:反映按规定本期可以申报抵扣的其他扣税凭证情况。
案例一
增值税一般纳税人ABC公司,2017年7月取得某农民专业合作社6月份开具的农产品销售发票一张,票面金额10万,则2017年8月申报7月份增值税时,能抵扣的农产品增值税进项税为多少?如何填写申报表?
案例解析:
取得2017年7月1日之前开具的可抵扣凭证按照原定税率13%抵扣,即能抵扣的农产品增值税进项税额为=10*13%=1.3万。
维持7月1日以前的填列方式不变。
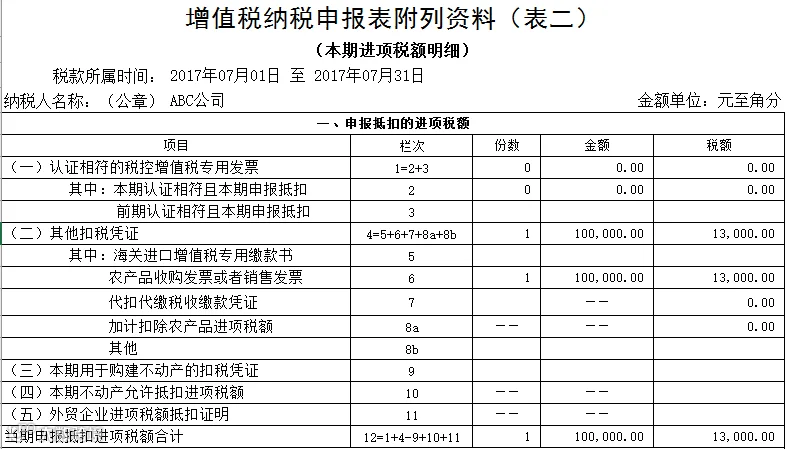
即在《增值税纳税申报表附列资料(二)》的“第6栏”填入:份数1份,金额100,000.00元,税额13,000.00元。
申报表列示:
案例二
增值税一般纳税人ABC公司,2017年7月购入农产品,取得的进项税额抵扣发票情况如下,其中本月领用了一半农产品用于深加工,则2017年8月申报7月份增值税时,能抵扣的农产品增值税进项税为多少?如何填写申报表?

案例解析:
01
取得农产品销售发票的,以农产品销售发票上注明的农产品买价和11%的扣除率计算进项税额。
上述所称的销售发票,是指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。
则第1项可以抵扣的增值税进项税额=30*11%=3.3万。
因为是取的农产品销售发票,则在《增值税纳税申报表附列资料(二)》的“第6栏”填入:份数1份,金额300,000.00元,税额33,000.00元。
02
取得收购发票,以收购发票上注明的农产品买价和11%的扣除率计算进项税额。
则第2项可以抵扣的增值税进项税额=10*11%=1.1万。
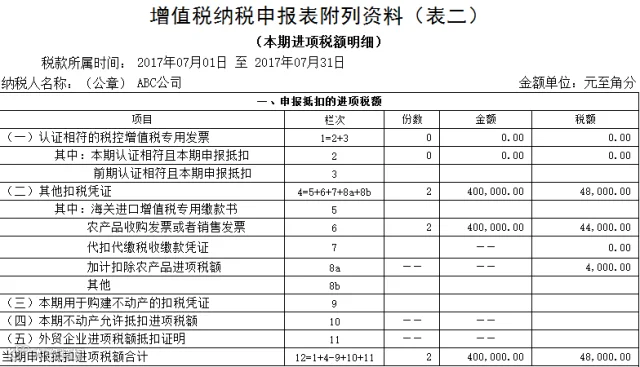
即综合1、2两张发票,《增值税纳税申报表附列资料(二)》的“第6栏”最终填入:份数2份,金额400,000.00元,税额44,000.00元。
03
ABC公司为一般纳税人,本期领用购进农产品的一半用于生产17%税率的货物,维持原扣除力度不变。故当期领用的农产品可加计扣除进项税额。
加计扣除农产品进项税额=当期生产领用农产品已按11%税率(扣除率)抵扣税额÷11%×(简并税率前的扣除率-11%)
当期加计扣除农产品进项税额= 4.4*0.5/11%*(13%-11%)=0.4万
因为购进的农产品用于生产销售或委托受托加工17%税率货物,则在《增值税纳税申报表附列资料(二)》的“第8a栏”填入:税额4,000.00元。
申报表列示:
来源:艾博克 财税专家
视频看完才发现是“艾博克出品” ,财税培训界从此多了一种声音叫做“小艾”,小编会时刻留意小艾其他精品的。
阅读原文为财税专家原文链接