浩发财税|财税合规干货分享
做电商的老板们,别再抱有侥幸心理了!
平台订单数据、银行流水、税务系统早已互通,金税四期下,电商收入、佣金、采购成本全透明!不少老板觉得 “客户不要票就不用报税”,直到稽查上门,才发现要补缴税款 + 滞纳金 + 高额罚款!
今天结合税务总局公开真实稽查案例,拆解电商高频 4 大涉税风险,老板们务必对照自查!
⚠️风险 1:私户收款,少报收入|真实案例警示
✅案例(青岛XXX服装店):该服装电商网店长期用老板私人银行卡收取货款,隐瞒平台销售收入虚假申报,几年间少缴税费483.16 万元,最终被追缴税款、加收滞纳金并处大额罚款,合计超 840 万元。
还有四川遂宁一家手机电商,同样私户收款隐匿收入,少缴税费 281.71 万元,被税务大数据比对直接锁定。
❌误区:客户不要发票,货款进个人卡,税务局发现不了
✅真相:电商平台会向税务机关报送店铺全部销售收入(含未开票收入),资金无论流入对公账户还是老板私卡,平台订单数据全程留痕。一旦数据比对发现隐匿收入,必须补税 + 加收滞纳金,定性偷税还会产生高额罚款!
⚠️风险 2:采购货物,无票入账|真实案例警示
✅案例(龙江XXX电商):这家直播电商从小供应商拿货,长期无票采购、仅凭收据入账,同时隐匿收入,最终被稽查,不仅要补增值税,无合规发票的成本无法税前扣除,额外多承担企业所得税,叠加滞纳金与罚款,损失惨重。
❌误区:货拿到手就行,收据也能全额做账抵税
✅真相:企业成本想要在企业所得税税前扣除,必须取得合法有效的税前扣除凭证(合规发票为主)。
✅解决方案:个人供应商可以到税务局代开发票;小额零星采购,可凭标注完整身份信息、项目、金额的收款凭证 + 内部凭证入账;长期无票采购,会直接导致成本无法抵扣、税负飙升。
⚠️风险 3:主播佣金,未代扣个税|真实案例警示
✅案例(大连 400 万粉丝主播案):电商商家直接私卡结算主播佣金,误以为税费由主播自行申报,未履行代扣代缴义务。主播多年佣金收入 753 万,仅申报 1.1 万,最终税务向付款的电商企业追责,企业面临补扣补缴、罚款风险,主播本人也被追缴税费、滞纳金及罚款合计 370 余万元。
❌误区:佣金直接转给主播个人,个税由主播自己处理,和商家无关
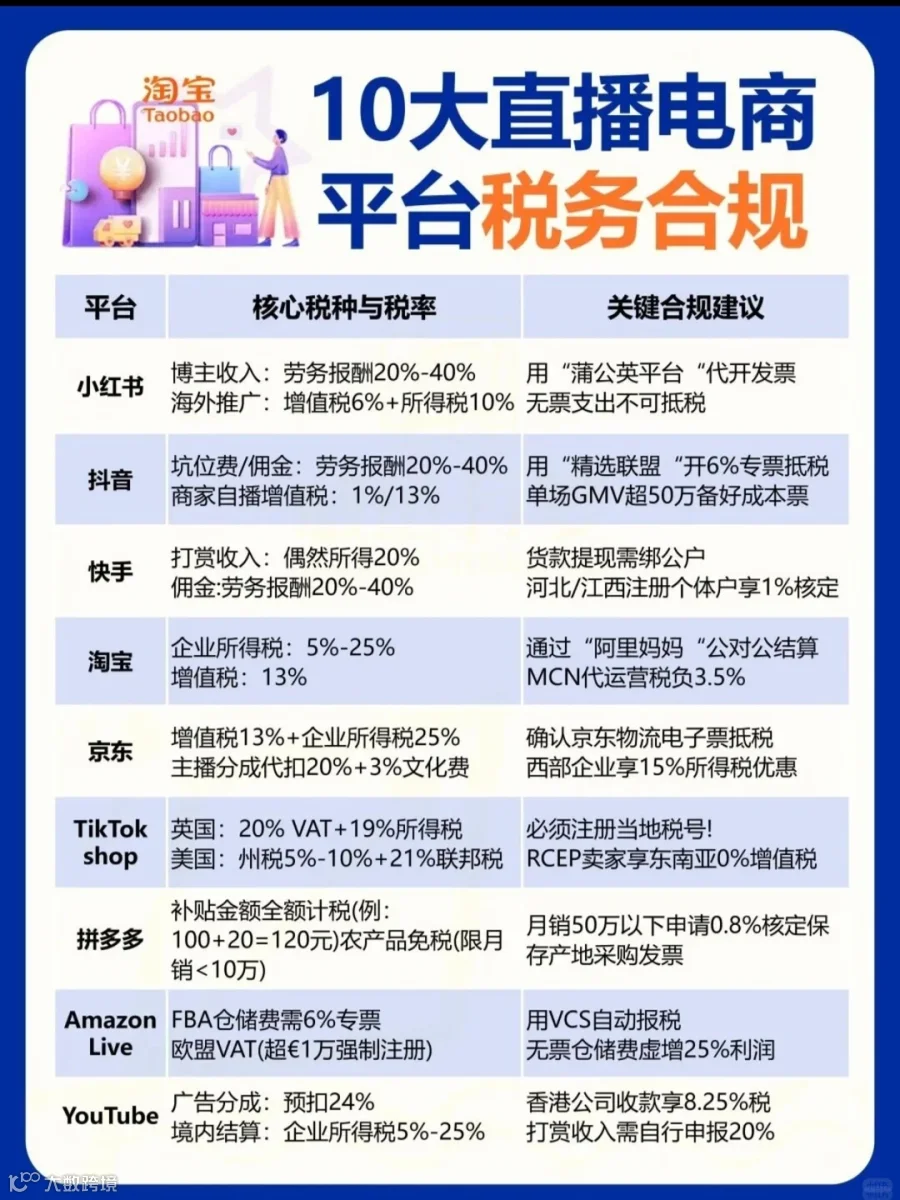
✅真相:和个人主播签订劳务合作、支付佣金 / 坑位费,属于劳务报酬所得,付款的电商公司是法定扣缴义务人,需要按 20%-40% 预扣预缴个税;同时主播需提供合规发票才能入账(小额零星业务除外),未履行代扣义务,税务直接向电商企业追责!
⚠️风险 4:多店不分、隐匿收入,不做税务登记|真实案例警示
✅案例(XXX商贸网店):经营者用一张营业执照,在多平台开设多家网店,一直不做税务信息确认,以为单店销售额没超免税额度就不用申报,多家店铺收入合计隐匿 2.07 亿元,少缴税费 544.72 万,最终被大数据筛查锁定,补缴税款、滞纳金、罚金近千万。
❌误区:多家店铺分开运营,单店没达标就不用合并报税
✅真相:所有电商经营者,拿到营业执照后必须完成税务信息确认;同一个实际控制人旗下多家店铺、多平台经营,全部店铺收入要合并计算、依法申报纳税!存在未登记、未申报的,建议主动补办信息确认、补申报,减少滞纳金损失。
📌政策依据
《税收征收管理法》《企业所得税税前扣除凭证管理办法》《互联网平台报送涉税信息规定》《个人所得税扣缴申报管理办法》等
💡浩发财税提醒
电商财税早已不是 “不开票就不报税” 的时代,平台大数据实时联动,私户隐匿收入、无票支出、佣金漏代扣个税、多店收入不合并申报,都是近年税务稽查重点!
与其等到稽查上门、重金补罚,不如提前做好财税合规,才是长久经营、规避风险的最优方案。
👉有电商账务梳理、税务筹划、涉税风险自查需求,欢迎咨询浩发财税,帮您排查隐患、安心经营!
代理记账|税务筹划|账务梳理|税务风险自查
来源:网络,侵权请联系删除