01
企业所得税税率——25%
12
政策索引
《中国人民共和国企业所得税法》
02
符合条件的小型微利企业(所得减按50%计入应纳税所得额)——20%
2017年1月1日至2019年12月31日

对年应纳税所得额低于50万元(含50万元)的小型微利企业,其所得减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
小型微利企业:是指从事国家非限制和禁止行业。并符合右侧条件的企业
▷工业企业
年度应纳税所得额≦50万元
从业人数≦100人
资产总额≦3000万元
▷其他企业
年度应纳税所得额≦50万元
从业人数≦80人
资产总额≦1000万元
12
政策索引

财税【2017】43号
03
国家需要重点扶持的高薪技术企业——15%
国家重点支持的高薪技术企业,减按15%的税率征收企业所得税
12
政策索引
企业所得税法第二十八条
以境内、境外全部生产经营活动有关的指标申请并经认定的高新技术企业,其来源于境外的所得可以享受高新技术企业所得税优惠政策。
12
政策索引
财税2011年47号
自2015年1月1日起,高新技术企业发生的职工教育经费支出,不超过工资薪金总额8%的部分,准予在计算企业所得税应纳税所得额时扣除;超过部分,准予在以后纳税年度结转扣除。
12
政策索引
财税【2015】63号
企业获得高新技术企业资格后,自高新技术企业证书注明的发证时间所在年度起申报享受税收优惠,并按规定向主管税务机关办理备案手续。
企业的高新技术企业资格期满当年,在通过重新认定前,其企业所得税暂按15%的税率预缴,在年底前仍未取得高新技术企业资格的,应按规定补缴相应期间的税款。
12
政策索引
国家税务总局公告2017年第24号
04
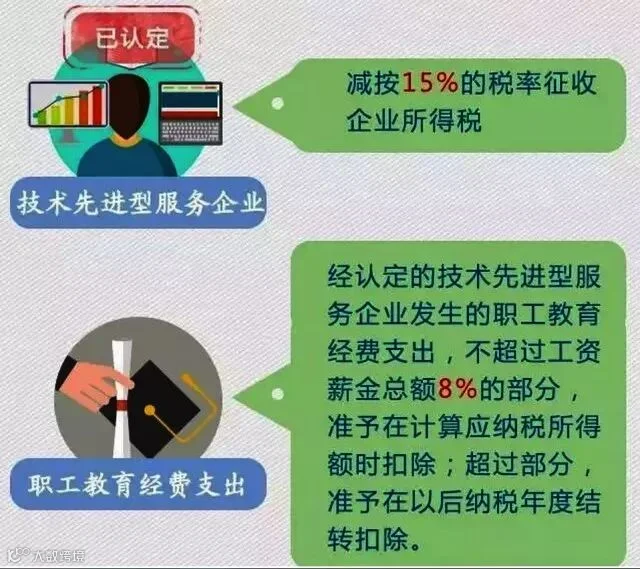
技术先进型服务企业——15%
2017年1月1日
自2017年1月1日起,在全国范围内实行以下企业所得税优惠政策:
12
政策索引

财税【2017】79号
05
广东横琴、福建平潭、深圳前海等地区的鼓励类产业企业——15%
12
政策索引

财税【2014】26号
06
设在西部地区的鼓励类产业企业——15%
12
政策索引
07
线宽小于0.25微米的集成电路生产企业——15%
12
政策索引

财税【2013】27号、财税【2016】49号
08
投资额超过80亿元的集成电路生产企业——15%
12
政策索引

财税【2013】27号、财税【2016】49号
09
国家规划布局内的重点软件企业和集成电路设计企业——10%
12
政策索引
财税【2012】27号、财税【2016】49号、发改高技【2016】1056号
10
非居民企业在中国境内未设立机构、场所的、或者虽设立机构、场所但取得的所得与其所设机构、场所没有实际联系的,应当就其来源于中国境内的所得缴纳企业所得税——10%
12
政策索引

《中华人民共和国企业所得税法实施条例》
编辑:邓显辉(南山区国家税务局)