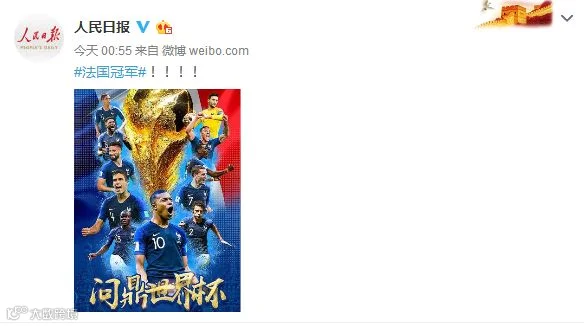
2018世界杯,时隔20年,法国再次夺冠!!!
法国球迷开心到模糊!
华帝会计也疯了!!
哈?等等~法国夺冠跟华帝会计有什么关系?
原来,在2018年5月30日,华帝股份(002035.SZ)发布公告称,如果法国队在2018年的俄罗斯世界杯中夺冠,华帝将对在2018年6月1日0时至2018年6月30日22时期间购买了“夺冠套餐”的消费者进行退全款的活动。之后顺延到了7月3日!

如今,法国真的夺冠了!华帝也第一时间为大家准备了“退全款流程公示”,兑现承诺!
涨知识的来了!
华帝的此次营销活动,从会计角度,我们可以做以下思考:
(1)华帝如何核算“夺冠套餐”的销售收入?如何计量预计退款负债?
(2)华帝作为法国球队的赞助商是否会自行购买彩票进行风险对冲?
(以下分析仅作为准则探讨,不代表任何意见、建议或最终结论,任何人不应依据本文所述内容采取或不采取任何行动。)
1、收入确认
(1)确认时点
销售家用电器通常不属于在某一时段内履行的履约义务,应当在客户取得相关商品控制权时点确认收入。在判断客户是否已取得商品控制权时,企业应当考虑下列迹 象:
①企业就该商品享有现时收款权利,即客户就该商品负有现时付款义务。
②企业已将该商品的法定所有权转移给客户,即客户已拥有该商品的法定所有权。
③企 业已将该商品实物转移给客户,即客户已实物占有该商品。
④企业已将该商品所有权上的主要风险和报酬转移给客户,即客户已取得该商品所有权上的主要风险和报酬。
⑤客户已接受该商品。
⑥其他表明客户已取得商品控制权的迹象。
安装完毕客户验收后,上述迹象通常满足,即华帝在客户验收后确认收入。
(2)交易价格计量
华帝承诺的退全款(以购物卡形式)属于应付客户的对价,且以某一未来事件(法国队夺冠)的发生或不发生为条件,对价金额是可变的。
华帝应按照期望值或最可能发生金额确定应付客户可变对价的最佳估计数,其确认为收入的金额(交易价格),应当不超过在相关不确定性消除时累计已确认收入极可能不会发生重大转回的金额。
或者,由于后续退款相当于兑付彩票,与销售电器的履约情况无关,因而属于单独的交易。彩票属于衍生金融工具,根据IFRS 15.BC66,在对合同的一部分进行会计处理时,会优先采用更为具体的准则,并将剩余对价分摊至合同中属于收入准则范围的部分。
即按公允价值计量预计退款负债,剩余部分确认收入。
2、预计退款负债
根据《企业会计准则第22号——金融工具确认和计量》(2017年修订)第五条 衍生工具, 是指属于本准则范围并同时具备下列特征的金融工具或其他合同:
①其价值随特定利率、金融工具价格、商品价格、汇率、价格指数、费率指数、信用等级、信用指数或其他变量的变动而变动,变量为非金融变量的,该变量不应与合同的任何一方存在特定关系。
②不要求初始净投资,或者与对市场因素变化预期有类似反应的其 他合同相比,要求较少的初始净投资。
③在未来某一日期结算。常见的衍生工具包括远期合同、期货合同、互换合同和期权合同等。
因此,华帝以法国队赔率为基础变量,向在特定时间内购买特定产品的客户发行了衍生工具(衍生金融负债)。
企业初始确认金融资产或金融负债,应当按照公允价值计量。初始确认后,对衍生工具以公允价值计量且其变动计入当期损益。
3、套期会计
首先分析是否满足运用套期会计方法的条件:
(1)套期关系仅由符合条件的套期工具和被套期项目组成
套期工具:法国队夺冠的彩票,属于以公允价值计量且其变动计入当期损益的衍生工具;
被套期项目:预计退款负债,在未来某特定日期退全款。
(2)正式指定并准备了书面文件(概要)

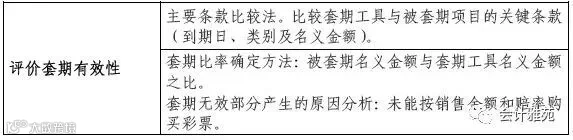
(3)套期关系符合套期有效性要求

若满足上述条件,则可以选择使用套期会计。
4、现行准则下的处理
若不考虑新收入准则(《企业会计准则第14号——收入》(2017年修订)),原收入准则下并未对应付客户的对价有明确的指引,则华帝可在销售时全额确认收入,同时确认退款衍生金融负债,并按照公允价值计量。
来源:中国会计视野论坛、大叔说会计。