前天晚间,京东公布了2018年一季度财报,结果第二天,京东股价一度暴跌近6%,创近三个月内最大单日跌幅。这和阿里财报发布后三个交易日大涨近10%形成了鲜明对比。不难看出,资本市场对京东交出的这份成绩单并不满意。
01 营收增速创历史新低,京东市场份额正不断下滑
财报显示,2018年第一季度净收入为1001亿元人民币(约160亿美元),同比增长33.1%,而在非美国通用会计准则下(Non-GAAP)归属于普通股股东的持续经营业务净利润达10.474亿元(约1.670亿美元),连续八季度实现盈利。
表面看这是一份不错的成绩单,但资本市场却似乎并不买单,其中一个很重要的原因是京东的增速和活跃用户都不及阿里。
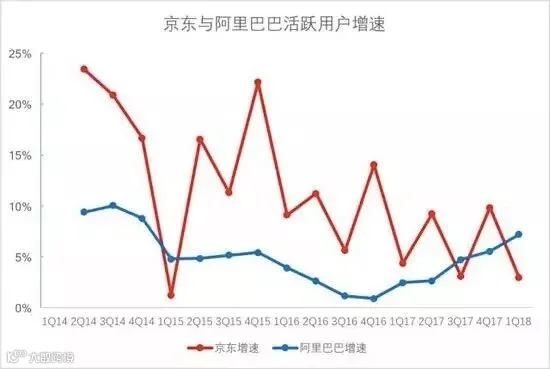
移动互联网进入赢家通吃的时代,体量和增速间已没有必然联系。此前的京东之所以资本市场愿意给一个很高的市盈率,很大程度上是因为看到了京东挑战阿里的潜力。由于双方体量的巨大差异,初期增速上的超越其实并不难实现,但自去年第二季度开始,京东的营收增速开始全面落后于阿里。
事实上,在今年1月京东股价达到50.68的历史高点后,就自此开始持续下跌,累计跌幅近30%,不到三个月时间市值蒸发超1000亿元。并且在2017年三、四和2018年一季度,连续三个季度,在中国网络零售B2C市场交易里份额下跌。
02 频繁遭遇机构做空,成本增长成不可承受之轻
早在此轮股价下跌前,市场就多次出现做空京东的声音。2017年11月,新加坡毕盛资产发布的京东做空报告称,「京东和阿里的价格战影响深远。它是一场持久战,无论在3C家电、服装、快消品等领域,京东都无明显胜算」。
而本季度财报也仿佛应证了京东或陷入「价格战泥淖」的说法。财报显示,一季度净收入增长33%,毛利率14%(营收增速相比上季度下降较多,但并没有换来毛利率的大幅反弹),运营利润相比去年大幅减少,从去年的6.6亿减少到443万,可见运营成本占收入的比重不断上升,极大稀释了京东创造利润的能力。
另外京东对技术研发的投入持续提升到24亿元人民币,同比增幅达87.2%。虽然24亿元看着不少,但如果对比BAT的技术研发占比,京东投入仅占总收入比重2.4%,与自身行业地位根本无法匹配,而当云计算成为阿里和亚马逊重要利润和收入来源时,京东在云计算市场的存在感更是忽略不计。现实就是,京东完全没有证据能证明自己拥有足够的科技资产。
华尔街投资机构对京东财报的普遍态度认为「京东在家电、电子产品、快消品等核心品类领域持续丢失市场份额。同时,京东引以为傲的物流模式,其实无法满足中国消费者快速变化的需求」。
众所周知,京东核心优势就是物流,为了追求配送速度,京东不断加大物流投入,配送速度确实远超竞争对手,但问题是在这个过程中却忽视了效率的提升。在狂拼服务的激烈竞争下,消费者的需求变化也越来越多越来越快,单单的快早已不能满足买家,他们要“时间刚刚好”。
比如用户晚上在京东买了件商品,第二天早上10点,京东就将商品送到了,但问题是用户这时在公司不在家,这种超快反而成了资源浪费,而淘宝客户就会选择将商品放在菜鸟驿站或丰巢。消费体验的升级,让京东重金投入的物流服务正在成为负资产。
03 「消费降级」的拼多多,压垮京东的最后一根稻草?
2014年5月,微信为京东开辟一级入口,但被寄予厚望的入口却始终没给京东带来足够增量,京东解读为「微信缺乏电商基因,流量入口并非万能」,但在微信生态野蛮成长的拼多多,却结结实实得对两者轮番打脸。
自2017下半年以来,基于微信生态的社交电商拼多多疯狂成长:上线三年用户数破三亿,GMV过千亿,日订单量超京东跃居全网第二仅次于淘宝。长期以来,拼多多一直被看成是淘宝的最大威胁,但如今看来,京东的焦虑可能会更迫切。

当然,拼多多之所以能一路高歌猛进,离不开“生得逢时”。拼多多2015年9月成立,正值阿里上市一周年。阿里上市后把主打低单价爆品的聚划算打入冷宫,也不鼓励爆款包邮引流,清理各种9.9包邮。这个决策,间接清光了“低消费人群”。大批中小企业被逼“出淘”,一部分流向了京东,而另一部分则是去了拼多多,这给了拼多多B端商家入驻的机会。
同一时间,2015年前后又是微信突飞猛进的两年。通过微信红包,几乎把中国最后的非网络人群全部打进。
拼多多抓住了这两个关键点,背靠微信10亿用户,以“转发拼团砍价”引导用户在朋友圈不断转发链接引流。就这样,拼多多宛如坐上光速火箭:流水量400亿,用户量破3亿,月活超1亿。成功打开了那些从不网购、集中在三四线城市的低端市场,而这正是京东一直希望通过微信完成用户下沉覆盖的。
拼多多的崛起,不是淘宝的失策,而是京东与腾讯战略合作的失败。拼多多只是个微信公众号,而京东拥有微信入口,却舍近求远,在头条百度360等地买流量,如今线下新零售的坑,京东没钱跳下去了,线上的增量,又被拼多多抢了下来,总之京东很难受,而且随着拼多多重要性的日益增加,腾讯又是否会开始考虑将拼多多视作抗衡阿里巴巴的武器,就像当初提携京东那样呢?如果这种可能一旦被提及,京东将更加难受。
另一层面,拼多多的错位打法冲击了京东的百货品类。虽然3C家电是京东的核心,但这只占自营营收50%左右,如果考虑整体营收(包括第三方卖家)这个比例可能只有25%,再加上3C家电品类竞争白热化,利润率并不高。对京东来说,真正能为自营创造收入的还是百货品类,不仅毛利率高,消费频次也高,这既是流量来源,又是利润来源,重要程度远超家电品类。这也是近年京东不断加大在线商超领域投入的一个重要原因,但这个优势很可能被拼多多瓦解。
虽然拼多多大部分卖得确实是山寨货,但「能用就行」的屌丝群体不可估量。所以即使刘强东一再强调「商品质量」又怎样呢?要知道,阿里已经走回聚划算的老路,上线「淘宝特价版」应对拼多多。
最后用《腾讯没有梦想》一文作者潘乱的一句话总结,「拼多多原本奔着淘宝去打的,但结果却是京东没意识到时代已经变了」。
来源:小欢内参,文章参考公众号科学的fan,内容仅供读者学习、交流之目的。文章版权归原作者所有,若有侵权,请联系我们删除。