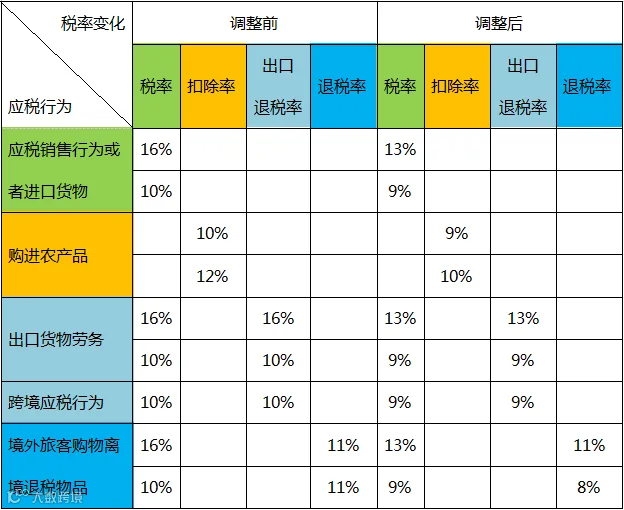
4月新的增值税税率开始执行,有些业务到底适用原税率还是适用新税率,很多会计朋友表示搞不清楚,千万不要被下面这张表给弄晕了。
其实这个问题很简单!
拿最高档税率举个例子,纳税义务发生时间在4月1日前的,就按照16%税率开票交税,若纳税义务发生时间在4月1日以后,就按照13%税率开票交税。
纳税义务发生时间的规定,主要有:《中华人民共和国增值税暂行条例》第十九条、《中华人民共和国增值税暂行条例实施细则》第三十八条、《营业税改征增值税试点实施办法》第四十五条等等。
其基本规定是,纳税人发生增值税应税销售行为,纳税义务发生时间为收讫销售款项或者取得索取销售款项凭据的当天。
举个例子:
某商贸企业,2019年3月签订货物销售合同,合同约定3月20日发货,3月25日收款。实际上,纳税人按照合同约定3月20日发货后,3月25日取得了货款收款凭证,但到4月5日才实际收到货款。
按照规定,该纳税人取得索取销售款项凭据的当天是3月25日,纳税义务发生时间在4月1日之前,应适用原税率。
再以此例延伸,如纳税人并没有签订合同,实际业务就是3月20日发货,4月5日收到货款。政策规定,采取直接收款方式销售货物的,不论货物是否发出,纳税义务发生时间为收到销售款或者取得索取销售款项凭据的当天。
则按照规定,该例中,纳税人4月5日收到货款,纳税义务发生时间在4月1日之后,应适用新的税率。
选择正确的适用税率开

1. 增值税一般纳税人在2019年4月1日后发生的增值税应税销售行为金税盘用户,可以在开票软件中选择13%或9%的税率开具发票。
提醒:
对于2019年4月1日之后登记的增值税一般纳税人,开票界面没有16%和10%税率可以选择,所以妥妥地不会选错税率哦!

2. 增值税一般纳税人在2019年4月1日前发生的增值税应税销售行为,需要补开增值税发票的,手工选择原适用税率补开。
增值税一般纳税人在2019年4月1日前已按原16%、10%适用税率开具增值税发票,发生销售折让、中止或者退回等情形需要开具红字发票的,按照原适用税率开具红字发票;开票有误需要重新开具的,先按照原适用税率开具红字发票后,再重新开具正确蓝字发票。

提醒:
① 开具红字发票时,原来发票按什么税率开具,红字发票就按什么税率开具哦!
② 如果增值税应税销售行为发生在2018年5月1日前,也是可以开具17%或11%税率发票的哦!