


误区1、不要因为进货便宜一点,你就不要发票!
举个例子来说明比较简单:甲公司是小规模纳税人(年销售额不足500万),2019年销售收入是360万元(因为2019年有新政策,所以例举2019年),期间费用20万元(有发票),人工工资40万元,材料成本200万元,下面来看看材料成本有票和没票的区别。有没有材料发票对小规模纳税人的增值税和附加税是没有影响的。
增值税=360*3%=10.8万
附加税=360*3%*12%=1.296万(2019有地方可减半征收)
企业所得税(有材料发票)=(360-200-20-40-1.296)*25%(应税所得额小于100万)*20%(小微企业优惠税率)=4.9352万元
企业所得税(没有材料发票)=100*25%(应税所得额小于100万)*20%(小微企业优惠税率)+(360-100-20-40-1.296)*50%(应税所得额大于100万,小于300万)*20%(小微企业优惠税率)=24.8704万元
注意:企业所得税如果没有材料发票200万将多缴企业所得税19.9352万元。就算进货时,供货方要求你负责开票的税金,这二百万的发票将多付税款=200/1.03*3%*(1+12%)=6.5243万元,差异还是比较大13.4110万元。所以如果你是查帐征收的小规模纳税人,那么材料的发票一定不要为了节约几个钱而放弃,后面会付出更加沉重的代价,作为会计人员也要为老板算清楚这笔帐,时刻提醒老板不能因小失大,只顾眼前的利益,到时汇算清缴时老板还会讲你不会做财务。
误区2、用公司身份买车、吃饭、买手机,最后就能少缴税。
小规模纳税人买东、买西、买东西,改变不了增值税,而只是影响所得税。如果是有限公司,用公司的钱买的车,最后还是公司的。另外还要看小规模是个人独资企业还是有限公司,最大的一点区别是,是否对公司债务承担连带赔偿责任。
举个例子A公司欠银行一笔钱,现在公司经营不善,还不了了。那如果A公司是有限公司,可以申请破产,银行就可以把公司的资产冻结,卖你的车来还债,但不能动A公司老板个人账户的钱。可是,若A公司是个人独资企业,可就不太一样了,银行就可以申请冻结A公司老板个人账户的钱还债。所以,有限公司是公私分明的,公司的就是公司的,你的就是你的,你要想把车再变成你的,就要交个税(叫做分红)。而个人独资企业不一样,公司的就是你的,反正只要是赚回来的钱,最后剩下的都已经交了所得税。(注意:重点是剩下的都是你,但是怎么算剩下的,这个不完全是老板说的算)
个人独资企业,企业所得税可以企业自己核算利润,计算应纳税额。也就涉及到利润前的费用扣除。销售费用、管理费用、财务费用,工资、奖金和福利费都能扣除。但是也有些特殊情况:
1、老板自己的工资是不能扣除的,而是有一个固定的费用扣除标准。
2、老板与家人共同发生的费用,核算不清楚的不能扣除。比如,你要去出差,顺带跟老婆孩子去旅游一趟,如果不能把账分开,那就都不能扣除了。
3、业务招待费支出,按照发生额的60%扣除,最高不得超过当年销售(营业)收入的5‰。所以,找票也不能总是找餐饮发票,需要有新意。
4、老板没有别的综合所得,可以额外有6万的费用扣除。
以上来源:冷墨默 康愉子
☛ 2019最新增值税税率(含征收率)表
☛小规模增值税季度申报表填写案例
☛ 4月1日后增值税发票开具热点问题
☛ 个税申报热点问题!务必注意。
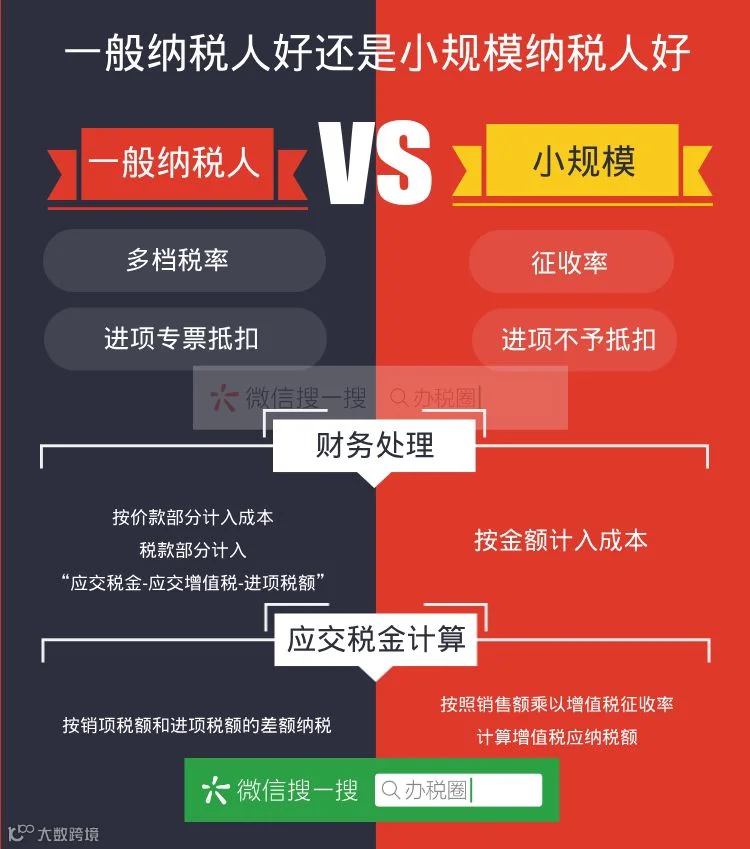
☛ 全面解析到底是一般纳税人好还是小规模好
☛4月1日后,最新建筑业增值税进项税抵扣手册大全
