2019年度一般企业财务报表格式主要变动如下:
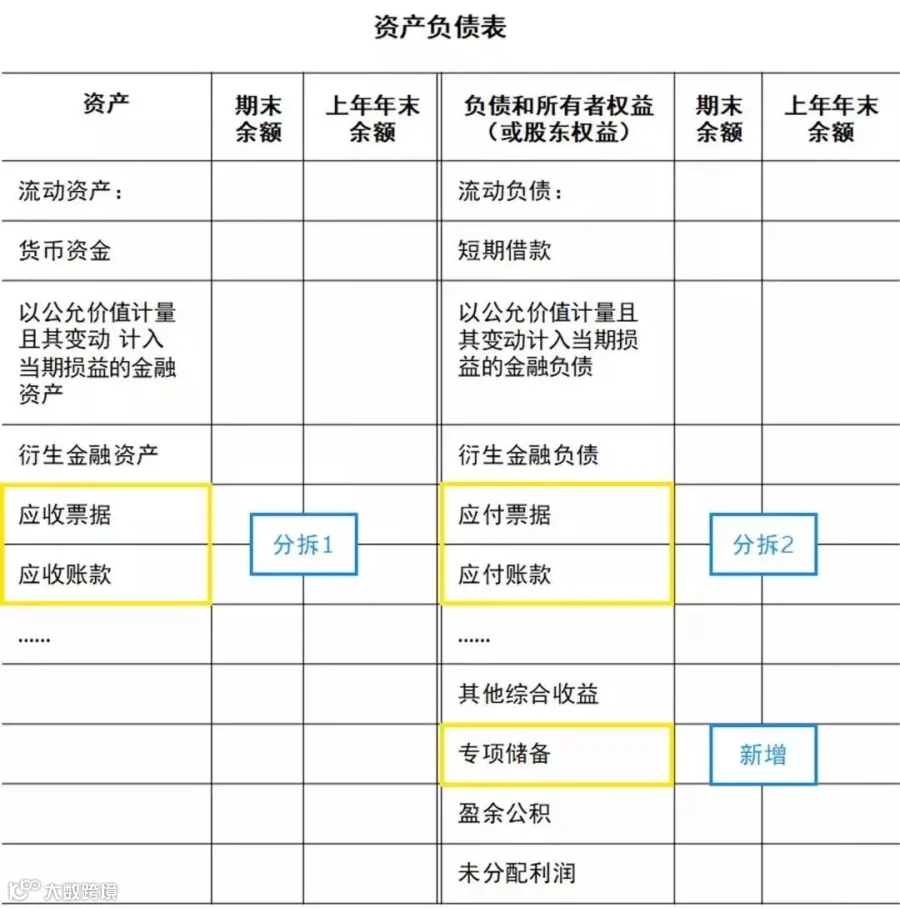
1、资产负债表将原“应收票据及应收账款”项目拆分为“应收票据”和“应收账款”二个项目。
2、资产负债表将原“应付票据及应付账款”项目拆分为“应付票据”和“应付账款”二个项目。
3、资产负债表所有者权益项下新增“专项储备”项目,反映高危行业企业按国家规定提取的安全生产费的期末账面价值。该项目根据“专项储备”科目的期末余额填列。
说明:预示着国家更加重视高危行业,未来的福利应该也会越来越好。(忍不住期待我们“高危”会计职业的福利也越来越好呢!)
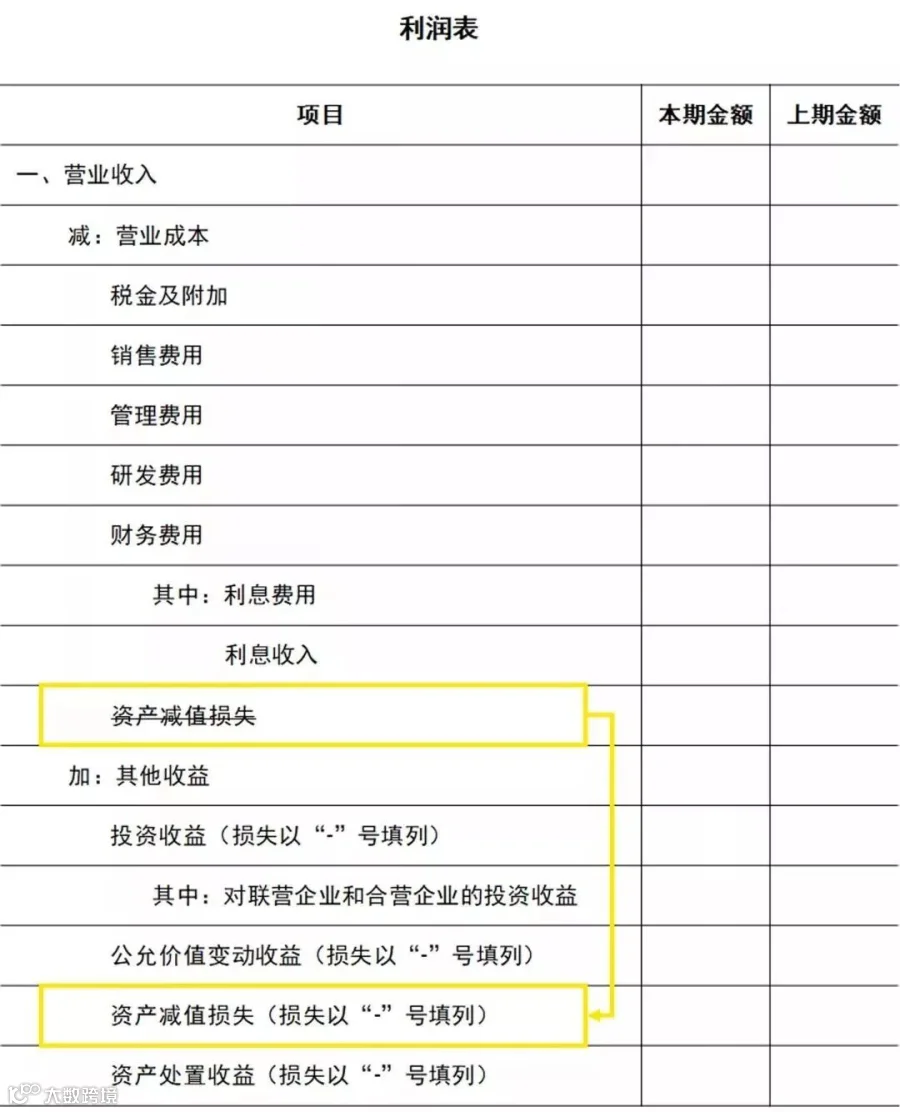
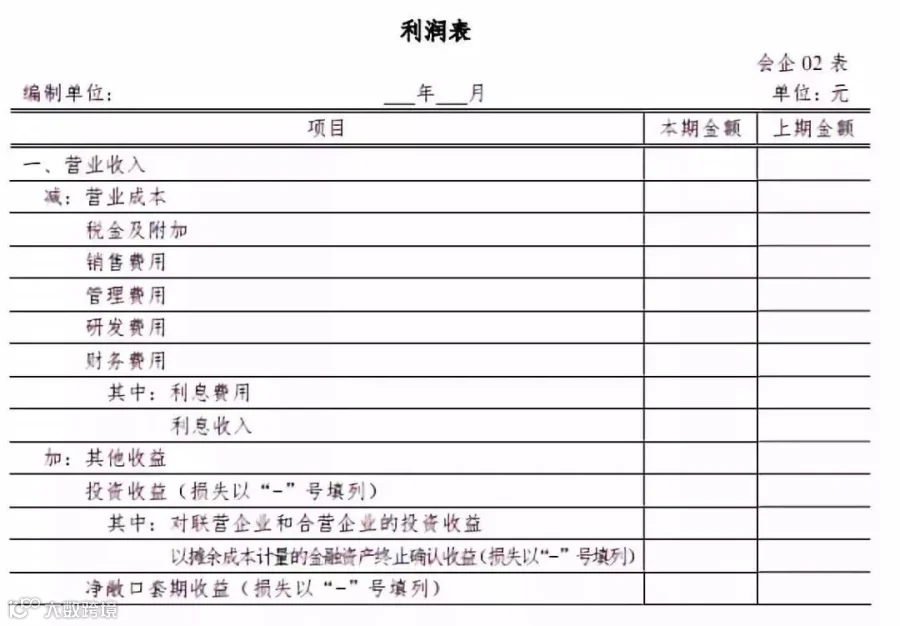
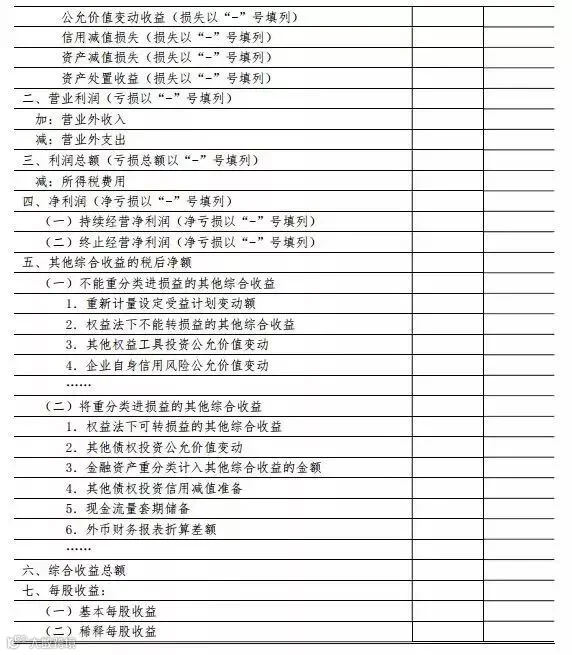
4、将利润表“减:资产减值损失”调整为“加:资产减值损失(损失以“-”号填列)”。
5、现金流量表明确了政府补助的填列口径,企业实际收到的政府补助,无论是与资产相关还是与收益相关,均在“收到其他与经营活动有关的现金”项目填列。
6、根据资产负债表的变化,在所有者权益变动表新增“专项储备”项目。
7、所有者权益变动表,明确了“其他权益工具持有者投入资本”项目的填列口径,“其他权益工具持有者投入资本”项目,反映企业发行的除普通股以外分类为权益工具的金融工具的持有者投入资本的金额。该项目根据金融工具类科目的相关明细科目的发生额分析填列。

财务报表详细变化解读
适用对象:
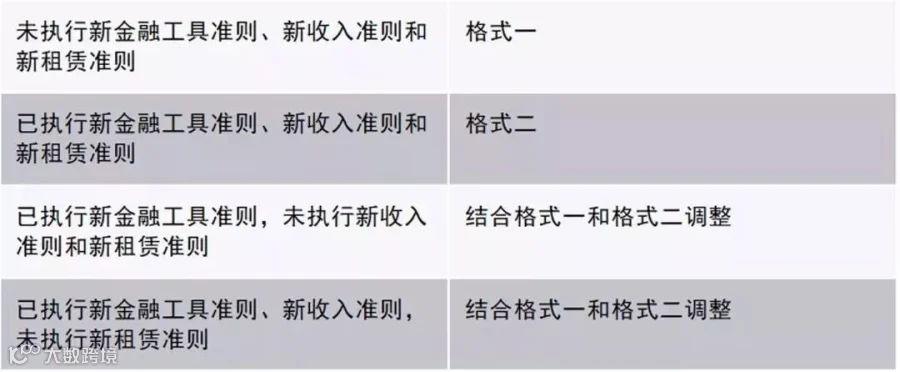
注:“格式一”和“格式二”分别对应通知的附件1和附件2。
【格式一】
报表项目变化:两项分拆、一项新增
“资产减值损失”项目位置移至“公允价值变动收益”下一行
项目说明变化
“其他权益工具持有者投入资本项目”:该项目反映企业发行在外的除普通股以外分类为权益工具的金融工具持有者投入资本的金额
【格式二】
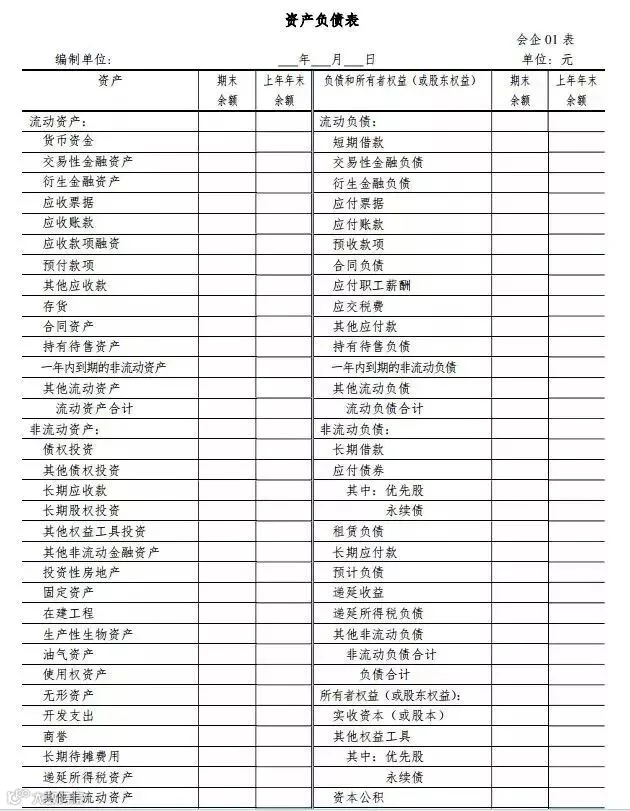
报表项目变化:两项分拆、四项新增

报表项目变化:一项新增,两项位置调整


新版利润表如下:
新版现金流量表如下: