大数跨境

接了一个翻译的活,说是税前2万元,最后到手能有多少?

接了一个翻译的活,说是税前2万元,最后到手能有多少? 财税数智友
2019-10-18
6
导读:个人所得税是需要做年度汇算清缴的,根据汇算清缴的情况对预缴个税实施多退少补。

最近有个朋友问小编,说他个人接了一个翻译的活,对方提供的报酬是税前2万元,那最后到手能够拿到多少。这是一个标准的劳务报酬行为,作为劳务提供者应该到税务机关代开劳务发票,代开金额应该按照2万元开具。那么在代开发票的时候就会涉及税金的支出?个税又如何扣缴?小编就来算一下扣除税金后到手实际能够拿到多少?

背景知识点


1、劳务报酬所得:是指个人从事劳务取得的所得,包括从事设计、装潢、安装、制图、化验、测试、医疗、法律、会计、咨询、讲学、翻译、审稿、书画、雕刻、影视、录音、录像、演出、表演、广告、展览、技术服务、介绍服务、经纪服务、代办服务以及其他劳务取得的所得。
2、劳务报酬属于综合所得。根据个人所得税法的规定,居民个人取得工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得,称为综合所得。
3、劳务报酬所得以收入减除费用后的余额为收入额;减除费用:预扣预缴税款时,劳务报酬所得每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算。


1
代开发票时候支付的税金是多少呢?


个人(自然人)到税局代开劳务发票,需要缴纳增值税和附加税费,现在税局一般不再预扣个人所得税,但会在发票备注栏中注明“个人所得税由扣缴义务人(支付方)依法预扣预缴(或代扣代缴)”  这句话的意思就是支付方在支付该劳务报酬时应该履行个人所得税的预扣预缴或代扣代缴义务。
个人在税局代开该劳务发票时候,增值税税率为3%,城建税(城建税按纳税人所在地的不同,设置了三档地区差别比例税率7%、5%、1%),教育附加及地方教育附加。
1.增值税。去税务局申请代开票面金额为20000元的发票,超过税务机关按次500元的增值税起征点,须按3%的征收率缴纳增值税=20000÷(1+3%)×3%=582.52元,发票不含增值税金额=20000-582.52=19417.48元.
2.城建税及教育费附加。在缴纳增值税的同时,应缴纳城建税及教育费附加=582.52×(7%+3%+2%)=69.90(元)。(市区为例,且没有考虑城建税和教育附件的优惠减免))
开具这票面金额为20000元的劳务所要交纳的增值税和附件税费合计约为652.42元

Tips:
1、各地税局在操作劳务发票代开时在个税代扣代缴上会有差异,并且考虑到附加税费的优惠减免,实际缴纳税费会小于上述计算额。
2、增值税优惠减免政策不适用自然人的劳务行为。

2
支付方收到劳务发票应支付劳务报酬多少呢?
   
支付方在收到这张含税金额为20000元的劳务发票,需要履行个人所得税的代扣代缴的义务。那么支付方需要代扣代缴多少个人所得税呢?
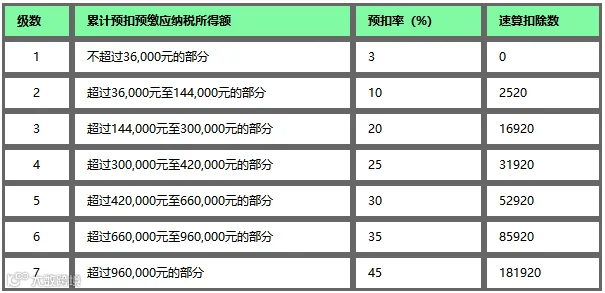
每次收入不超过4000元的,减除费用按800元计算;每次收入4000元以上的,减除费用按收入的20%计算。本次取得了20000元的劳务费用(含税金额),不含税的金额为19417.48减除费用为收入的20%,即3883.50元,那么本次劳务费用的应纳税所得额为19417.48-3883.50=15533.98元(这个数字年度汇算清缴会用到,请注意),按照对应的20%个人所得税预扣率,本次劳务报酬应预扣预缴的个人所得税为15533.98*20%=3106.80元。

在代扣代缴个人所得税后,支付方支付给劳务提供个人的报酬为20000-3106.80=16893.20元
个人所得税预扣率表二
(居民个人劳务报酬所得预扣预缴适用)


3
对于劳务提供个人这2万税后能拿到多少呢?


劳务提供的个人在减去税局代开发票时缴纳的增值税及附加652.42元,减去由支付方代扣代缴的个人所得税3106.80元,最后实际拿到的为16240.78元。总共承担的各种税费为3759.22元。

是不是觉得有点高,其实个人所得税是需要做年度汇算清缴的,根据汇算清缴的情况对预缴个税实施多退少补。
      
个人所得税年度汇算清缴
居民个人的综合所得,以每一纳税年度的收入额减除费用60000元以及专项扣除、专项附加扣除和依法确定的其他扣除后的余额,为应纳税所得额。为方便大家理解,我们就上面这个例子再分情况做下说明
全额退个税的情况
假设2019年你只

取得上述这一笔劳务报酬,未取得其他所得(包括工资薪金等),没有专项扣除、专项附加扣除和其他扣除,那么按照规定计算的2019年度综合所得应纳税所得额=15533.98(此次劳务费用的个税应纳税所得额)-60000<0元,也就意味着虽然取得收入时预缴了个人所得税,但是综合全年看2019年度不需要缴纳个人所得税,汇算清缴后税务局会退还已预缴的个人所得税3095.98元。
‍‍
部分退个税的情况
 ‍‍
假设2019年你取得

上述这一笔劳务报酬外,全年取得工资薪金120000元,已预缴个人所得税540元,每月按照国家规定的范围和标准缴纳的基本养老保险、基本医疗保险、失业保险和住房公积金等专项扣除合计1500元,每月报送子女教育专项附加扣除1000元和赡养老人专项附加扣除1000元,那么,2019年个人所得税综合所得应纳税所得额=(120000+15533.98-60000-(1500+1000+1000)*12=33533.98元,对应的个人所得税税率为3%,全年应缴纳个人所得税为33533.98*3%=1006.02元。由于在年度中间已预缴了个税 3106.80+540=3646.80元,因此汇算清缴后税务局会退还个人所得税2640.78元。
还需补缴个税的情况

      假设2019年你取得上述这一笔劳务报酬外,还取得其他所得(包括工资薪金等)60万元,已经预缴个人所得税10.908万元。(这里暂不考虑各种扣除情况)那么2019年个人所得税综合所得应纳税所得额=(600000+15533.98)-60000=555533.98元,对应个人所得税税率为30%,全年应缴纳个人所得税为555533.98*30%-52920(速算扣除数)=113740.19元。由于在年度中你只预缴了个税109080+3106.80=112186.80元,因此汇算清缴后你还应补缴个人所得税1553.39元。

说  明
总而言之,到底是该退还是该补个税,取决你过去一年纳入到个税综合所得收入情况,和你已经预缴个人所得税的情况。通过第二年初的个税汇算清缴,算个总账,参照适合的税率计算出应纳税额,和你实际缴纳税额进行比较,多退少补。


这10种收入个税有优惠或免征,千万要知道。
【实用】企业代扣代缴个税完税证明可以网上开具了
原来这些员工可免交社保!
社保没交满15年的最新规定!
定了!什么是“大病”,个税大病医疗专项扣除如何操作。
“劳务报酬所得”的税负高,不如试试“经营所得”
离职、入职,个税如何衔接,多缴多扣了怎么办?
【声明】内容源于网络
0
0
财税数智友
1234
内容 216
粉丝 0
财税数智友 1234
总阅读1.2k
粉丝0
内容216