


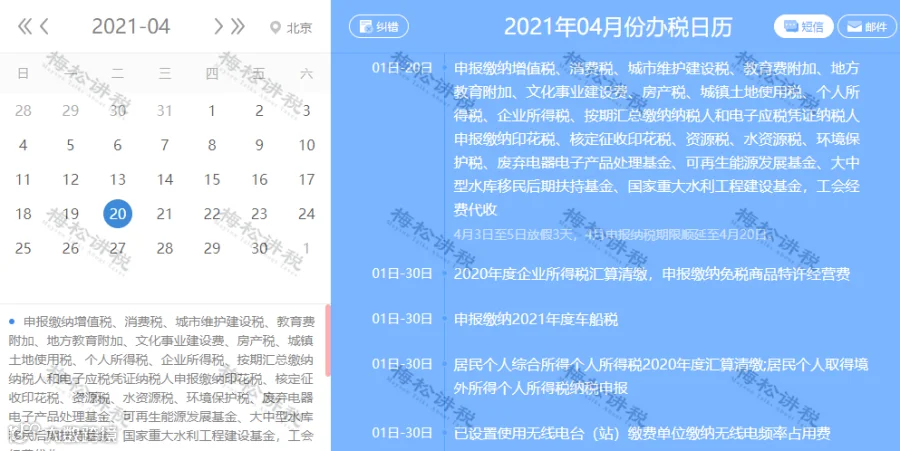
4月为大征期,一般纳税人和小规模纳税人都需要申报!本月征期延长至4月20日,纳税人小伙伴要合理安排时间,按时完成抄报税哦!本文将为你讲解:
1、4月征期日历和抄报税流程!
2、1%政策延续,4月1日起,申报表填写攻略!
3、4月1日起,企业所得税预缴申报表填写变化
确认延期!
4月征期延长至20日,抄报税都按这个来!
一、一般纳税人、小规模纳税人抄报税流程
二、税控盘版抄报方法
第一种方法:自动抄报
开票电脑联网稳定且软件中服务器地址和端口号正确的情况下,登录开票软件会自动上报汇总,申报完成后,再次打开开票软件,会自动反写。
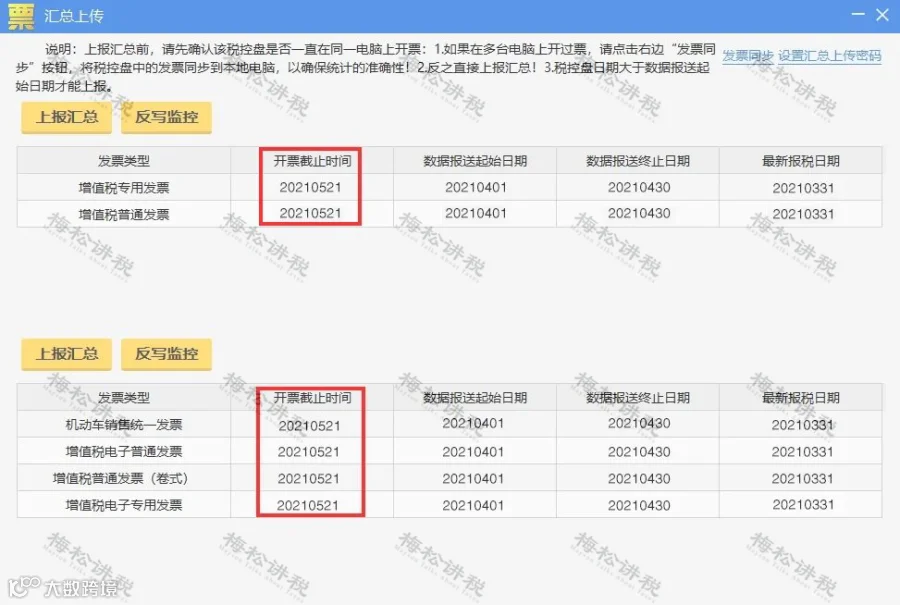
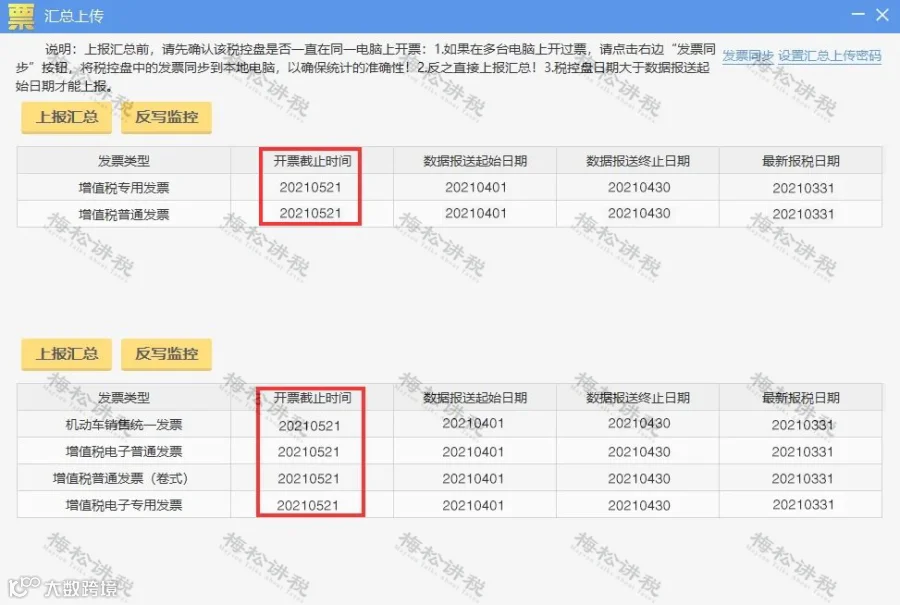
需核对开票截止时间是否更新到2021年5月21日左右。若自动抄报未成功,或开票截止时间未更新,可参照以下步骤进行抄报。
第二种方法:手工抄报
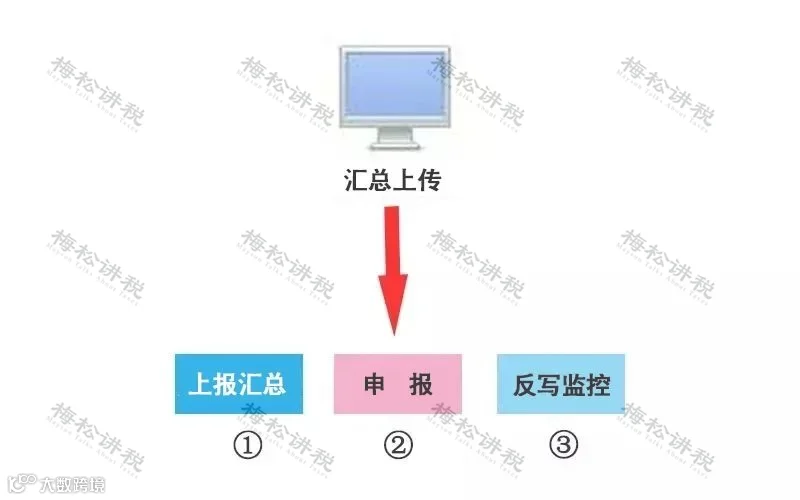
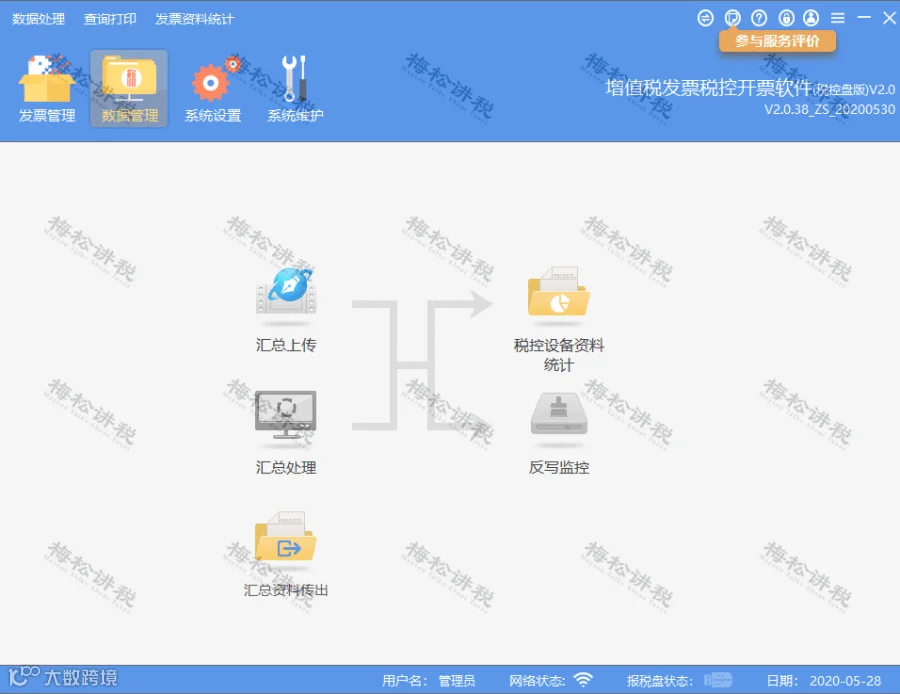
第①步:上报汇总
操作流程:点击【数据管理】-【汇总上传】-【上报汇总】。
第②步:网上申报
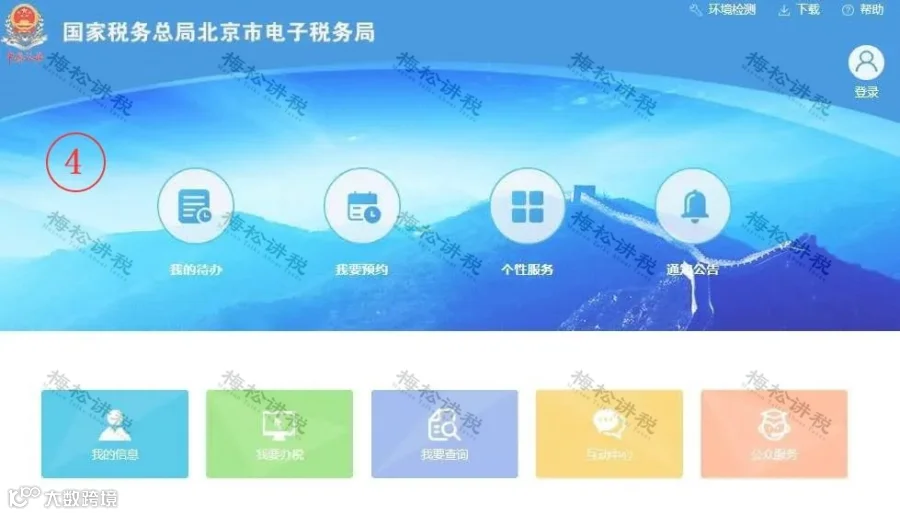
操作流程:通过各省市电子税务局网或第三方申报软件进行【网上申报】,请纳税人注意每个税种申报完毕后,都需要检查是否申报成功。以北京市电子税务局网为例,如下图。
*注:若申报过程中遇到问题,建议您咨询当地申报系统客服热线。
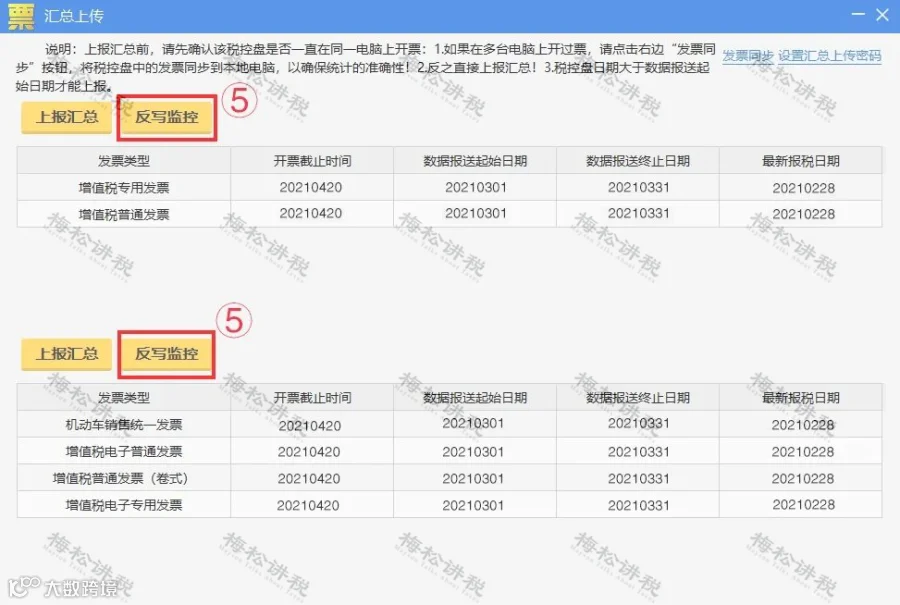
第③步:反写监控
操作流程:点击【数据管理】-【汇总上传】-【反写监控】。
第④步:确认成功
操作流程:重新打开汇总上传界面,查看各发票类型开票截止时间是否更新到下月中旬,若更新,说明操作成功。
三、税务UKey版操作方法

第一种方法:自动抄报
开票电脑联网稳定且软件中服务器地址和端口号正确的情况下,登录开票软件会自动上报汇总,申报完成后,再次打开开票软件,会自动反写。需核对开票截止时间是否更新到2021年5月21日左右。
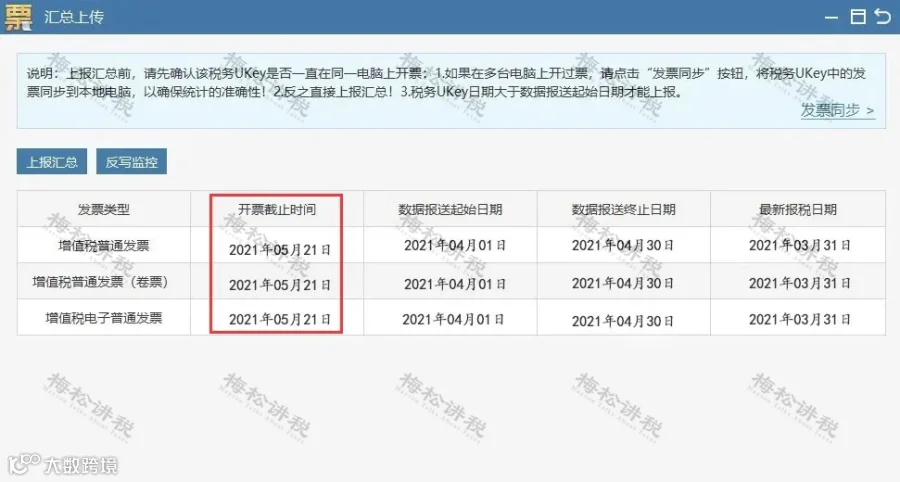
若自动抄报未成功,或开票截止时间未更新,可参照以下步骤进行抄报。
第二种方法:手工抄报
第①步:上报汇总
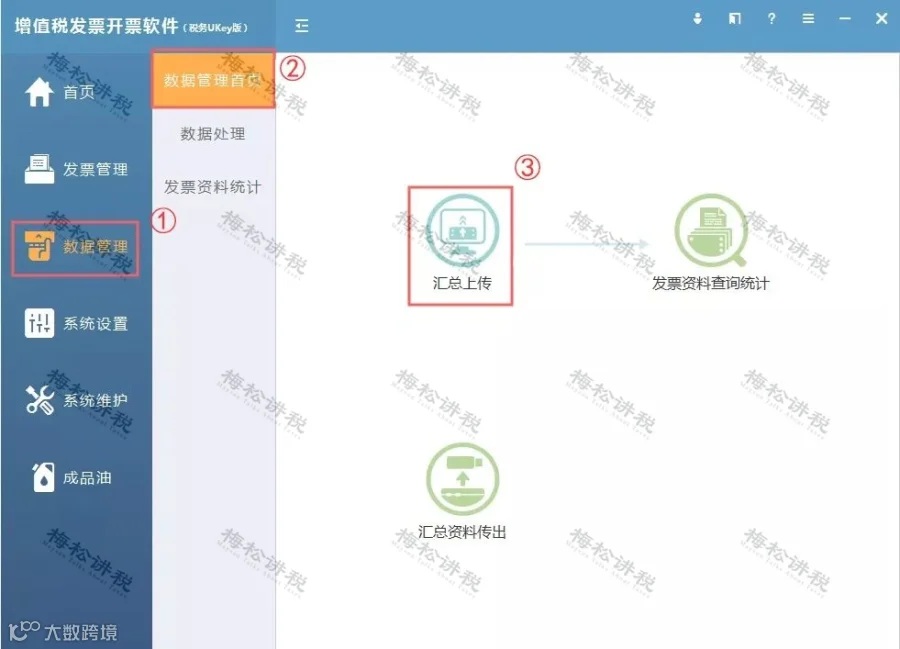
操作流程:点击【数据管理】-【汇总上传】-【上报汇总】。

第②步:网上申报
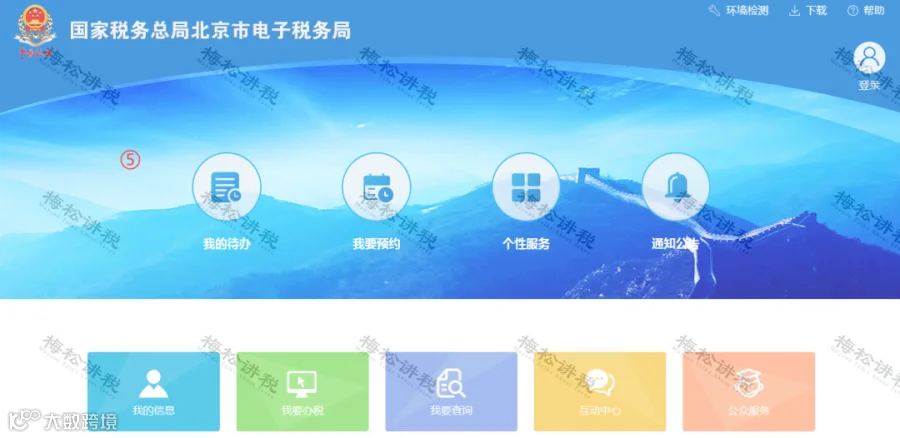
操作流程:通过各省市电子税务局网或第三方申报软件进行【网上申报】。以北京市电子税务局网为例,如下图。
第③步:反写监控
操作流程:【数据管理】-【汇总上传】-【反写监控】。
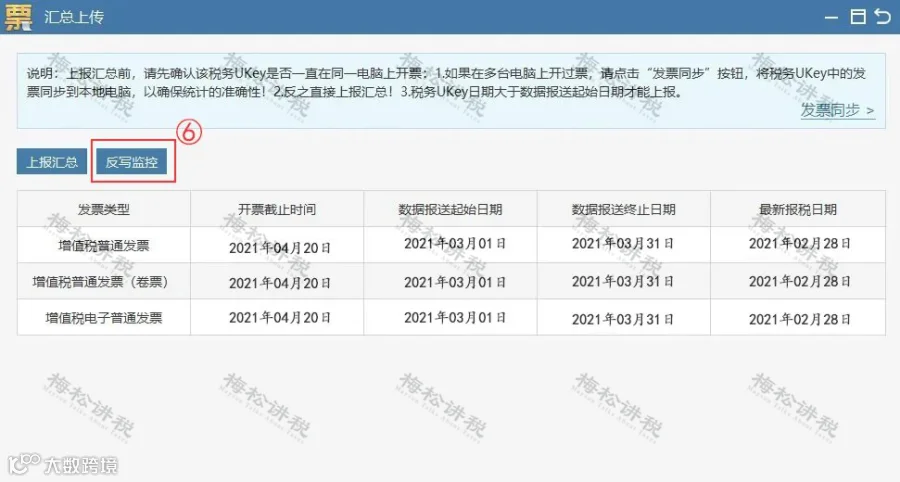
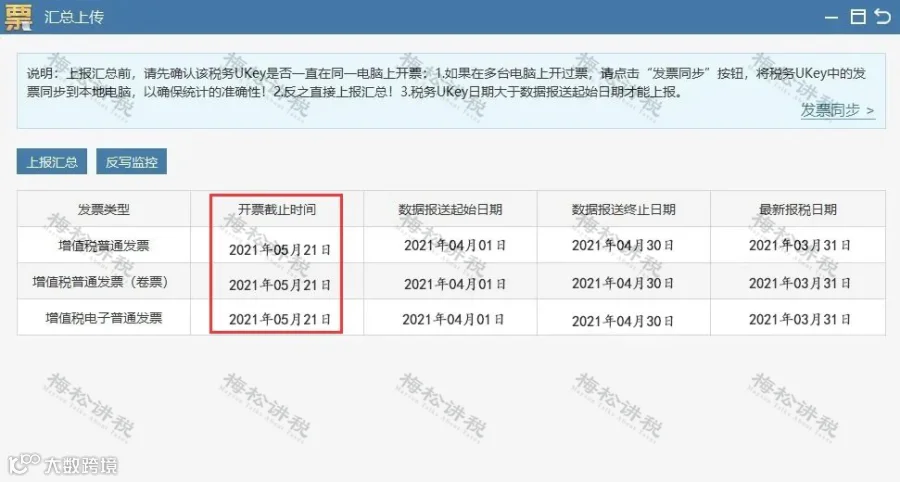
第④步:确认成功
操作流程:重新打开汇总上传界面,查看各发票类型开票截止时间是否更新到下月中旬,若更新,说明操作成功。
四、金税盘版抄报税方法
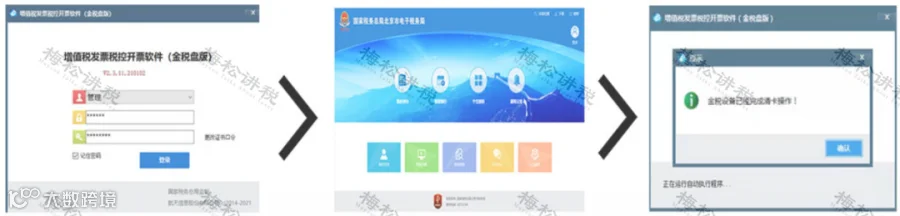
操作方法:
①计算机连接互联网状态下登录开票系统自动进行汇总上传。
②进行纳税申报。
③纳税申报成功后需再次登录系统完成自动清卡工作。
确认是否成功
操作流程:点击【汇总处理】-【状态查询】-【增值税专用发票及增值税普通发票】。

上次汇总报送日期:2021年04月01日00时00分
汇总报送起始日期:2021年05月01日汇总报税资料:无或者您只看锁死日期更新到2021年05月,汇总报税资料“无”
此状态说明您2021年04月已经完成清卡工作

重磅!1%延续政策官宣了!
4月1日起,申报表填写就按这个来!
众所周知!1%延续政策官宣了!但是问题来了,4月增值税该如何申报呢?
别急,我们给大家总结了几个案例,供大家参考:
案例一:
1%及3%非差额非小微企业申报表填写案例
北京地区某企业为增值税小规模纳税人,提供鉴证咨询服务,选择1个季度为纳税期限。2021年1月份提供鉴证咨询服务自行开具增值税普通发票价税合计15.45万元,2月份提供鉴证咨询服务取得未开具发票含税收入10.30万元,3月份提供鉴证咨询服务自行开具增值税普通发票价税合计10.10万元。
1.《增值税减免税申报明细表》
第2行“减税性质代码及名称”选择“0001011608|SXA031901121对湖北省外的小规模纳税人减按1%征收率征收增值税”。
第2行“本期发生额”=101000÷(1+1%)×2%=2000(元)。
第2行“本期应抵减税额”=“期初余额”+“本期发生额”=0+2000=2000(元)。
第2行“本期实际抵减税额”根据填表说明规定,小规模纳税人填写时,第1行“合计”本列数=申报表主表第16栏“本期应纳税额减征额”“本期数”,而申报表主表第16栏“本期应纳税额减征额”“本期数”小于或等于第15栏“本期应纳税额”时,按本期减征额实际填写;当本期减征额大于第15栏“本期应纳税额”时,按本期第15栏填写,本期减征额不足抵减部分结转下期继续抵减。该纳税人当期仅有此一项减征项目,申报表主表第15栏=10500,大于2000,因此第2行“本期实际抵减税额”=2000(元)。
该企业2021年一季度(税款所属期)《增值税减免税申报明细表》填报如下所示:
2.《增值税纳税申报表(小规模纳税人适用)》
该企业提供鉴证咨询服务应填写至“服务、不动产和无形资产”列对应的相关栏次。
第1栏“应征增值税不含税销售额(3%征收率)”=350000(元)。
第3栏“税控器具开具的普通发票不含税销售额”=154500÷(1+3%)+101000÷(1+1%)=250000(元)。
第15栏“本期应纳税额”=350000×3%=10500(元)。
第16栏“本期应纳税额减征额”=2000(元)。
第20栏“应纳税额合计”=10500-2000=8500(元)。
第22栏“本期应补(退)税额”=8500(元)。
该企业2021年一季度(税款所属期)《增值税纳税申报表(小规模纳税人适用)》填报如下所示:
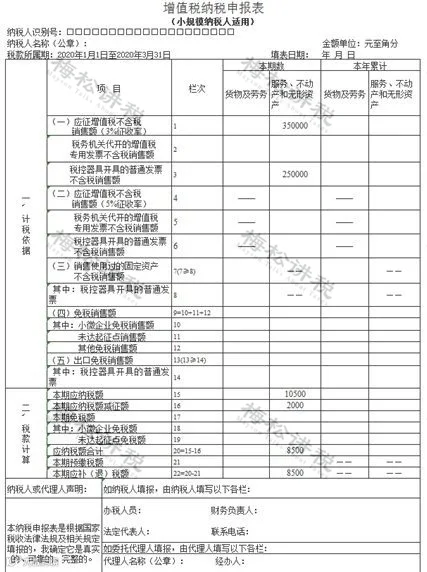
该企业2021年一季度需缴纳增值税8500元。
案例二:
1%及3%非差额小微企业申报表填写案例
北京地区某企业为增值税小规模纳税人,选择1个季度为纳税期限。2021年1月份销售货物自行开具增值税普通发票价税合计10.30万元,2月份销售货物取得未开具发票含税收入5.15万元,3月份销售货物自行开具增值税普通发票价税合计10.10万元。
1.《增值税纳税申报表(小规模纳税人适用)》
该企业销售货物应填写至“货物及劳务”列对应的相关栏次。
第9栏“免税销售额”=250000(元)。
第10栏“小微企业免税销售额”=250000(元)。
第17栏“本期免税额”=250000×3%=7500(元)。
第18栏“小微企业免税额”=7500(元)。
第22栏“本期应补(退)税额”=0(元)。
该企业2021年一季度(税款所属期)《增值税纳税申报表(小规模纳税人适用)》填报如下所示:

该企业2021年一季度无需缴纳增值税税款。
案例三:
1%及3%差额小微企业申报表填写案例
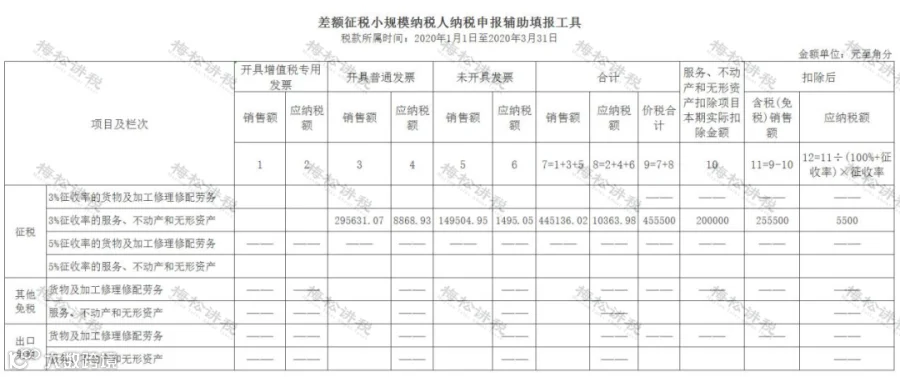
1.《差额征税小规模纳税人纳税申报辅助填报工具》(本表仅适用北京地区电子税务局填报)第2行“3%征收率的服务、不动产和无形资产”
本行“开具增值税普通发票”“销售额”列=(203000+101500)÷(1+3%)=295631.07(元)
本行“开具增值税普通发票”“销项(应纳)税额”列=295631.07×3%=8868.93(元)
本行“未开具发票”“销售额”列=151000÷(1+1%)=149504.95(元)
本行“未开具发票”“销项(应纳)税额”列=149504.95×1%=1495.05(元)
本行“合计”“销售额”=295631.07+149504.95=445136.02(元)
本行“合计”“应纳税额”=8868.93+1495.05=10363.98(元)
本行“合计”“价税合计”=445136.02+10363.98=455500(元)
本行“服务、不动产和无形资产扣除项目本期实际扣除金额”=100000+50000+50000=200000(元)
本行“扣除后”“含税(免税)销售额”=255500(元)本行“扣除后”“应纳税额”=(203000-100000)÷(1+3%)×3%+(101500-50000)÷(1+3%)×3%+(151000-50000)÷(1+1%)×1%=3000+1500+1000=5500(元)
该企业2021年一季度(税款所属期)《差额征税小规模纳税人纳税申报辅助填报工具》填报如下所示:
2.《增值税纳税申报表(小规模纳税人适用)附列资料》
第1栏“应税行为(3%征收率)扣除额计算”“期初余额”=0(元)
第2栏“应税行为(3%征收率)扣除额计算”“本期发生额”=200000(元)
第3栏“应税行为(3%征收率)扣除额计算”“本期扣除额”=200000(元)
第4栏“应税行为(3%征收率)扣除额计算”“期末余额”=200000-200000=0(元)
第5栏“应税行为(3%征收率)计税销售额计算”“全部含税收入(适用3%征收率)”=455500(元)
第6栏“应税行为(3%征收率)计税销售额计算”“本期扣除额”=200000(元)
第7栏“应税行为(3%征收率)计税销售额计算”“含税销售额”=455500-200000=255500(元)第8栏“应税行为(3%征收率)计税销售额计算”“不含税销售额”=(203000-100000)÷(1+3%)+(101500-50000)÷(1+3%)+(151000-50000)÷(1+1%)=250000(元)
该企业2021年一季度(税款所属期)《增值税纳税申报表(小规模纳税人适用)附列资料》填报如下所示:

需要注意的是:第8栏不含税销售额+差额辅助工具第2行“3%征收率的服务、不动产和无形资产”“扣除后”“应纳税额”=差额辅助工具第2行“3%征收率的服务、不动产和无形资产”“扣除后”“含税(免税)销售额”。
3.《增值税纳税申报表(小规模纳税人适用)》
该企业销售货物应填写至“货物及劳务”列对应的相关栏次。
第9栏“免税销售额”=250000(元)
第10栏“小微企业免税销售额”=250000(元)
第17栏“本期免税额”=250000×3%=7500(元)
第18栏“小微企业免税额”=7500(元)
第22栏“本期应补(退)税额”=0(元)
该企业2021年一季度(税款所属期)《增值税纳税申报表(小规模纳税人适用)》填报如下所示:
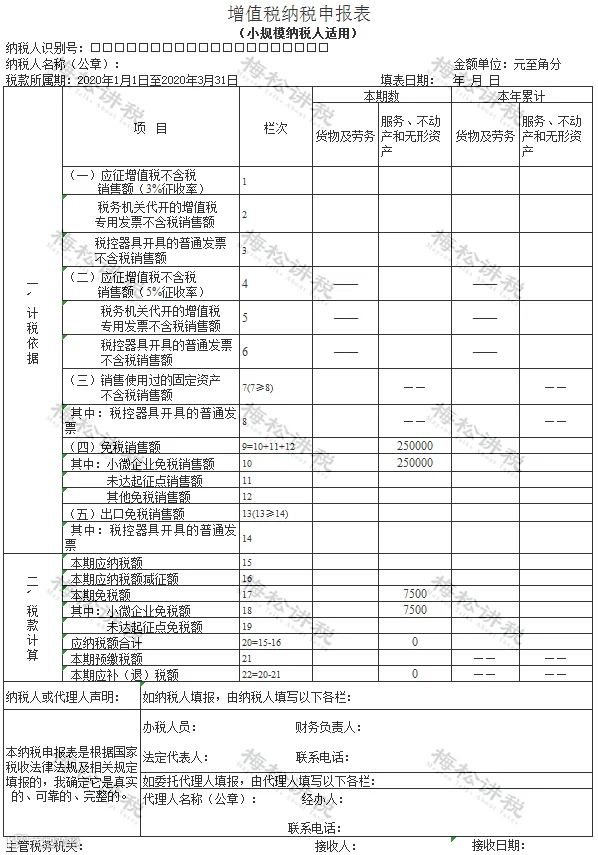
该企业2021年一季度无需缴纳增值税税款。
打卡学习:小规模选择部分享受减免是怎么回事?
企业所得税预缴申报表又改了!
4月1日起执行!
2021年4月1日起,查账征收企业所得税的居民企业月度、季度预缴申报时填报最新修订的《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》。

1、精简附表2处;
2、优化主表栏目4处
3、调整填报方式3处;
4、完善民族自治地区减免税填报规则1处。
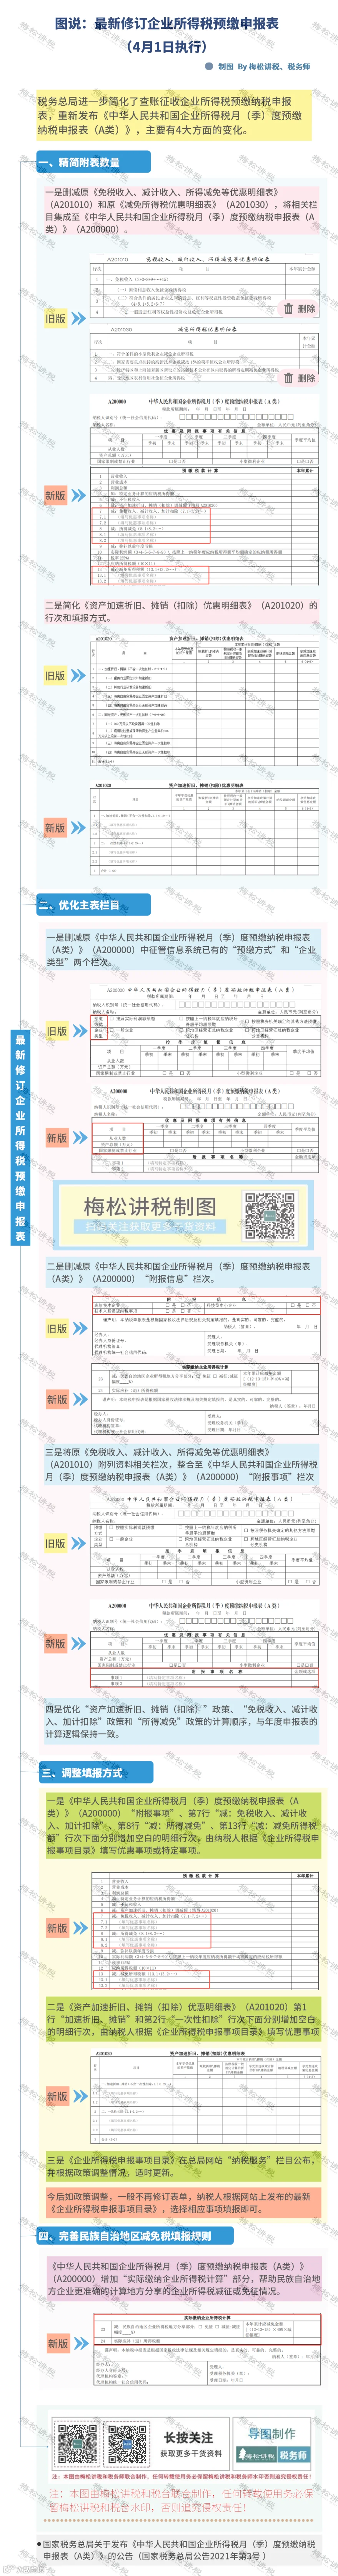
需要说明的是,如今后政策调整,纳税人应根据《企业所得税申报事项目录》最新分类事项进行填报。
需要招聘以及找工作的请关注财税数智友找工作板块