搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
国内旅客运输服务的这些情形千万不能抵扣
>
国内旅客运输服务的这些情形千万不能抵扣
财税数智友
2019-10-12
1
导读:“旅客运输服务”抵扣的热点问题大全
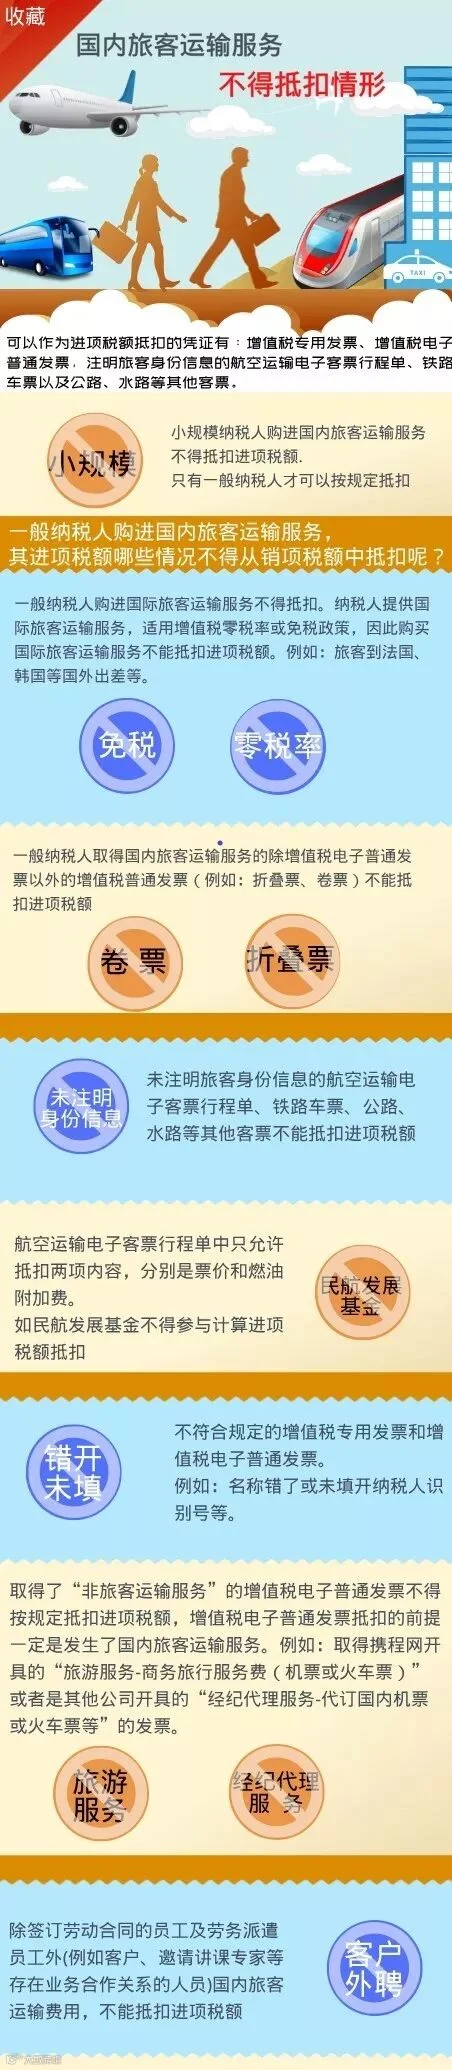
用于简易计税、免税不得抵扣
用于简易计税、免税项目、
集体
福利
或者个人消费的,其进项税额不得从销项税额中抵扣。
发生非正常损失 不得抵扣
发生非正常损失对应的国内旅客运输
服务
进项税额不得抵扣,已经抵扣的则要做按规定转出处理。
2019年4月1日前开具发票 不得抵扣
发生在2019年4月1日前的国内旅客运输服务,其进项税额不得从销项税额中抵扣。
退票费 不得抵扣
发生的类似机票改签费取得符合规定的增值税扣税凭证可以抵扣,但发生的退票费均不得抵扣(除符合规定的专票外)
来源:国家税务总局、税屋。办税圈整理
10月申报有延期,还有3个注意点2个小变化。
【湖南】已申报各税费申报表 如何在线查询
【湖南】近期电子税局登入的热点问题
【声明】内容源于网络
0
0
财税数智友
1234
内容
216
粉丝
0
关注
在线咨询
财税数智友
1234
总阅读
0
粉丝
0
内容
216



 财税数智友