(1)为什么要全款买房再抵押
最根本的原因是:认房又认贷的政策。
在重庆购买二套房,一般情况下未结清是4成首付,结清是3成首付。首付压力过大,挡住了大部分刚需和改善的群体。
200万的房子,3成首付60万,4成首付则需80万,如果通过垫资全款买房然后抵押,就可以减少这20万的支付。因为抵押属于信用类贷款,按揭属于住房类贷款。
大多数人认为贷款利率越低越好,常规做法都是凑足首付,再办理按揭贷款,获得较低的按揭利率,二套利率为1.1倍(5.39%)。
但是今年银行的抵押贷款利率,大多数集中在1.2倍(5.88%),低于1.2倍甚至1.1倍的产品也很流行。比如之前一直推荐的4.75%20年的抵押经营贷。
所以在利率上,二套按揭和抵押经营贷的利率并未有很大差距,这也是为什么会有那么多人选择它的重要原因。
(2)使用全款抵押贷最多的是哪类人
或许大众都认为,只有资金充足的人才会全款,其实不然,使用全款抵押贷最多的是恰恰是不足以支付二套4成首付的人群。
还有一小部分购买首套的单身人士也是全款抵押的积极参与者。他们因为首套总价很低,如果办理按揭贷款,把宝贵的首房首贷资格给浪费了,而全款抵押是不占用“处女贷”的名额的,以后结婚时还能置换办理首套按揭,或者把这套赠予给家人后,腾出首套房票。
(3)全款垫资买房再抵押的优势
1.首付资金只需准备3成,资金压力小
2.不受新版征信(显示共同负债)影响
3.可按计税价过户,税费比正常按揭税费低,并且省去了赎楼费。
3.自由选择还款方式、轻松降低月供、十年先息后本,等额20年,月息4.1-5厘,年化4.8-6%
4.交易周期短,节省时间效率高
5.全款购房谈价优势大
6.不占用贷款名额,以后卖掉还是首房首贷
(4)全款抵押贷操作的重点
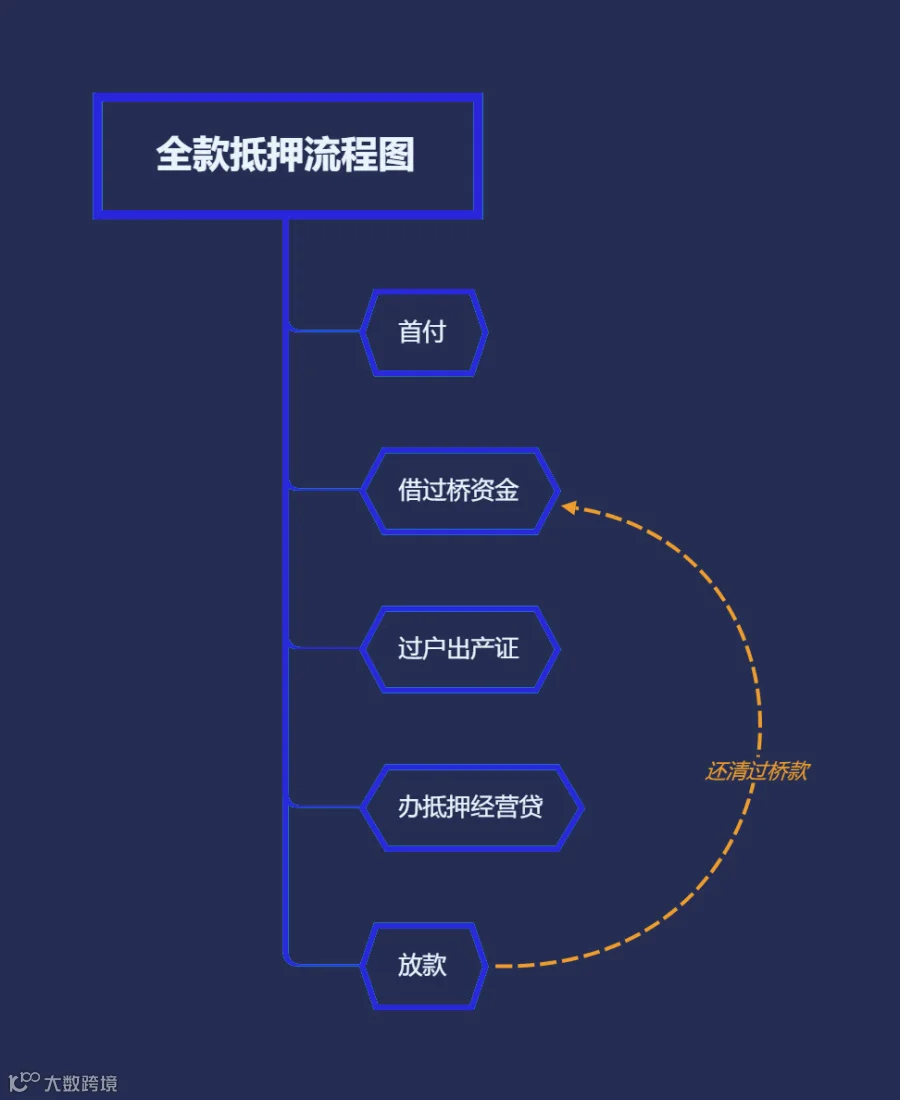
由于本来就是因为缺少首付才采用全款抵押的方案,可是房产抵押的前提是,全款资金先给上家,再和下家过户,等拿到新产证才可以全款抵押。
因此,全款抵押贷的重中之重必然是需要解决过桥资金问题,才可以把整套流程走下去。
只要能借到一到两个月的资金,全款买入后马上办理抵押,放款后立刻还钱,整个的借款成本也就才2、3个点,如果摊薄到20年里,几乎不值一提,但这些资金成本却使原本“天堑”般的预算鸿沟,变得像马路一般平坦。
当然,仅仅有利率的吸引力与过桥资金的便捷还不够,要确保银行抵押经营贷一次性成功才是关键。
(5)全款抵押贷的操作流程