


我是侨哥,国家注册会计师ICPA,深耕“财税+产业+资本”多年,为个人和企业提供低成本财税解决方案。
企业经营实务中,不少企业都面临着“私车公用”问题的困扰,稍有不慎便会引起税务稽查。
那么,如果说老板或员工将自己的车给公司使用的话,有哪些涉税注意点呢?如果无偿给公司使用所产生的费用,可以税前扣除吗?

宁夏、海南等税局回复
首先,宁夏税局表示:企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。

海南税局面对企业提问:公司没有车,员工出差回来有加油费报销,可以用油票报吗?
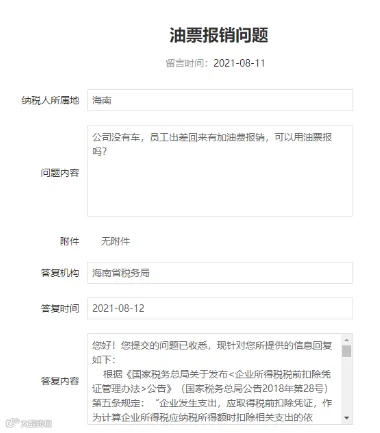
回复道:
《国家税务总局关于发布<企业所得税税前扣除凭证管理办法>的公告》(国家税务总局公告2018年第28号)规定:“第二条 本办法所称税前扣除凭证,是指企业在计算企业所得税应纳税所得额时, 证明与取得收入有关的、合理的支出实际发生,并据以税前扣除的各类凭证 第四条 税前扣除凭证在管理中遵循真实性、合法性、关联性原则。真实性是指税前扣除凭证反映的经济业务真实,且支出已经实际发生;合法性是指税前扣除凭证的形式、来源符合国家法律、法规等相关规定;关联性是指税前扣除凭证与其反映的支出相关联且有证明力。”
(本文图源网络,侵删)
给大家划一下重点,可以税前列支的要求是:
1.需要业务真实,是企业实际发生的与取得收入有关的、合理的支出,并且要遵循真实性、合法性、关联性;
2.需要有证据自证公车私用产生的费用符合以上要求,要能证明这个汽车的加油费、维修费是公司经营所需产生的,而不是个人消费。
在日常实务中,这两点一般很难做到。那么“私车公用”有哪些涉税关键点需要注意呢?

私车公用涉税关键点
为了避免私车公用引发税前扣除风险以及个人所得税风险,公司私车公用有3个关键点需要注意。
1.私车公用算不算租赁行为?
车的产权属于个人,公司使用当然属于租赁行为,如果界定为租赁行为,企业就应当向个人支付租赁费用,个人也就自然应当缴纳增值税,同时到税务机关代开增值税发票并提供给企业。
所以建议公司与个人签订“租车协议”,并注意以下问题:
①车辆租赁起始时间要写清楚;
②租车价格是否含税,租车价格要公允,如果价格偏低会被税务核定征收。
③协议中约定清楚,此期间实际发生的加油费、过路费、停车费由公司承担。
④协议中注明租入老板或员工车辆的必要性及租车的用途。
2.租赁背景下哪些费用可以报销?
建议企业比照租车公司,通常情况下,作为承租人的公司,并不承担保险费和维修费,这两部分应由车辆所有人承担,承租人只承担使用过程的费用,油费和过路费。
这样报销的费用就变得明晰了起来:
·可以税前扣除的费用:加油费、过路费、停车费等。
·不可以税前扣除的费用:车辆购置税、车辆保险费、车辆维修保养费,注意这些费用属于车辆本身发生的费用,即使协议上规定公司承担、发票开公司抬头,也不可以税前扣除。
3.私车公用中个人报销油费和过路费是否涉及个税风险?
在租赁背景下,报销的油费和过路费视为车辆为公司使用期间发生的合理支出,当然应该作为公司支出,而不是个人补贴,不需要并入工资薪金计算缴纳个人所得税。
但公司支付给个人的租金必须由公司履行个人所得税代扣代缴义务,或者由个人直接在代开发票时缴纳到税务机关,适用税率按照租赁收入减除20%费用后适用20%税率。
国际注册会计师ICPA
重庆人大财经委专家
重庆大学EMBA硕士
深耕“财税+产业+资本”的专业服务
服务多家企业财税合规、持续盈利增长
扫描添加微信,进群学习财税:

长按扫码进群,备注“财税群”
部分财税服务:
财税咨询,财税顾问,财税陪跑增长
公转私过账,个体核定园区,园区返税
重庆代账代办,财务托管,审计清帐
付费咨询,超级个体付费群99元