


金价突破4000美元,你该买房还是买黄金?这可能是近期最让人纠结的投资选择题。当黄金这种传统避险资产价格一路飙升,而一些城市的房价却在调整,我们该如何抉择?
为了帮你快速了解这两种资产的核心特性,我准备了一个对比表格:
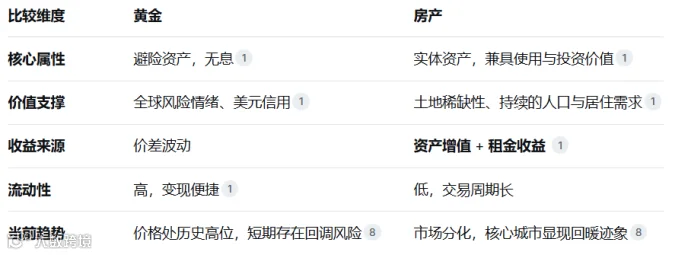
金价飙升不是偶然,而是多重因素共同作用的结果:
避险需求激增:全球地缘政治“黑天鹅”频飞,不确定性加剧时,资金会流向黄金这类最安全的资产。
货币政策推动:美联储开启降息周期,实际利率下行降低了持有黄金的机会成本。
去美元化趋势:美国债务高企与“美元武器化”争议动摇了美元信用基础,各国央行持续增持黄金。
不过,金价已处于历史高位,有分析指出可能出现10%-15%的技术性回调。黄金作为无息资产,其价格易受短期市场情绪影响。
与黄金相比,房产提供的是另一种价值:
居住的刚需支撑:房产具备使用价值,能提供确定的居住保障。尤其对于大城市的刚需和改善群体,房子带来的长期稳定感难以替代。
政策托底显现:2024-2025年各地出台的“认房不认贷”、降首付、降利率等政策,对稳楼市起到了积极作用。北京、上海、深圳等核心城市的新房成交量在2025年国庆期间已出现同比增长。
现金流优势:优质房产不仅能抵抗通胀,还能通过租金产生稳定现金流。例如,香港的租金回报率在2025年已升至3.6厘,创十四年新高。

面对分化的市场,没有放之四海而皆准的策略,关键在于匹配你的身份和需求。
1. 如果你是刚需或改善型购房者
核心城市的核心地段是值得重点关注的方向。随着房价的调整,过去高企的购房门槛已有所降低。
在选择时,可以优先考虑那些 “租金能覆盖月供”或覆盖大部分月供的房源,这能有效减轻你的还款压力。
2. 如果你是寻求资产保值的投资者
可以将黄金视为资产组合的“稳定器”,配置比例控制在10%-20%可能是较为合理的选择,用以对冲经济下行和通胀风险。
避免“抛房梭哈”或“卖金买房”的极端操作,这类行为仅适合能承受高风险的专业投资者。
3. 建立动态平衡的资产组合
可以参考“核心-卫星”资产组合策略,根据你的人生阶段动态调整:
年轻家庭(财富积累期):不动产权重可配置50%-60%,权益类资产30%-40%。
中年家庭(稳定期):适当降低不动产至40%-50%,增配金融资产。
老年家庭(防御期):不动产占比30%-40%,提升现金与债券比例。
黄金的暴涨,是时代不确定性的集中体现,它提醒我们单一资产躺赢的时代已经过去。真正的投资智慧,不在于追逐每一个暴涨的热点,而在于认清自己的需求,建立多元化的资产配置,在不确定性中寻找确定性的财富路径。
以上分析综合了多方数据与媒体报道,仅供参考,不构成任何投资建议。市场有风险,决策需谨慎。
#黄金投资 #房产配置 #金价破4000 #投资选择题 #财富思维


